
 DER AKTIONÄR – Unsere App


 Heute, 11:00


 Bei Google bevorzugen
Die Babyboomer verabschieden sich in den Ruhestand, die nächsten Generationen müssen mehr schultern. Gleichzeitig entdecken immer mehr Deutsche die Börse für sich. Mit dem Start des Altersvorsorgedepots soll die Börse ab 2027 helfen, die wachsende Rentenlücke zu schließen. Wie macht der Staat die Börsenrente schmackhaft – und wie viel Geld können Anleger damit für sich herausholen? DER AKTIONÄR hat nachgerechnet.
Die Deutschen zahlen jeden Monat Geld in ein System ein, dessen Grundlogik auf einer völlig anderen Welt basiert. Als die große Rentenreform 1957 den Grundstein für das Umlageprinzip legte, war das deutsche Volk im Median etwa zehn Jahre jünger. Anfang der 1960er-Jahre kamen auf einen Rentner noch sechs Erwerbstätige, eine Frau brachte im Schnitt zweeinhalb Kinder zur Welt und die Menschen verbrachten aufgrund einer niedrigeren Lebenserwartung eine wesentlich kürzere Zeit im Ruhestand. Diese Welt gibt es nicht mehr.
Nach Berechnungen des Instituts der deutschen Wirtschaft erreichen in den kommenden zehn Jahren im Schnitt rund 1,3 Millionen Babyboomer jährlich das Rentenalter. Ins Erwerbsalter rücken jedes Jahr aber nur etwa 800.000 Menschen nach. Damit läuft das Land auf eine gewaltige Schieflage zu: Immer weniger Erwerbstätige müssen für immer mehr Rentner aufkommen. Schon 2030 könnten nach IW-Prognosen nur noch eineinhalb Beitragszahler auf einen Rentner kommen. Das umlagefinanzierte Rentensystem ist eine tickende Zeitbombe.
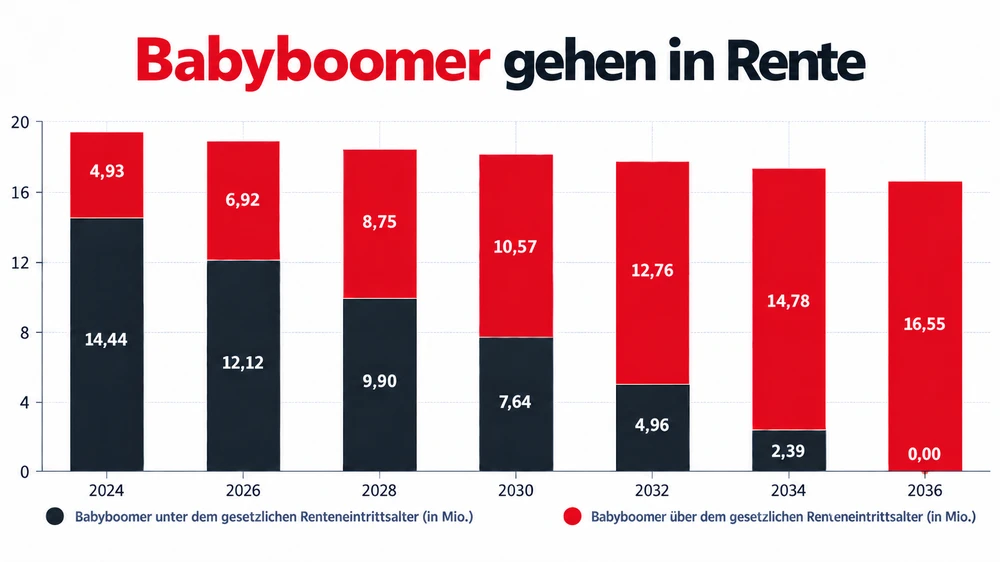
Die Bundesregierung setzt deshalb auf eine neue Lösung: das Altersvorsorgedepot. Damit soll die Altersvorsorge zum Teil vom Kapitalmarkt abgedeckt werden. Schon während des Erwerbslebens sollen Sparer staatlich gefördert in Wertpapiere investieren und sich so zusätzlich zur gesetzlichen Rente über viele Jahre ein eigenes Vermögen für den Ruhestand aufbauen. André Haagmann, Vorstandschef von Union Investment, spricht davon, dass Altersvorsorge dadurch „von einem Sorgen- zu einem Chancenthema“ wird.
Die Deutschen entdecken die Aktie
Der Boden dafür ist bereitet. Im Anlegerbarometer von Union Investment bejahrten zuletzt 70 Prozent der Befragten, dass zur privaten Altersvorsorge auch Aktien oder Fonds gehören. 2012 lag dieser Anteil bei lediglich 38 Prozent.
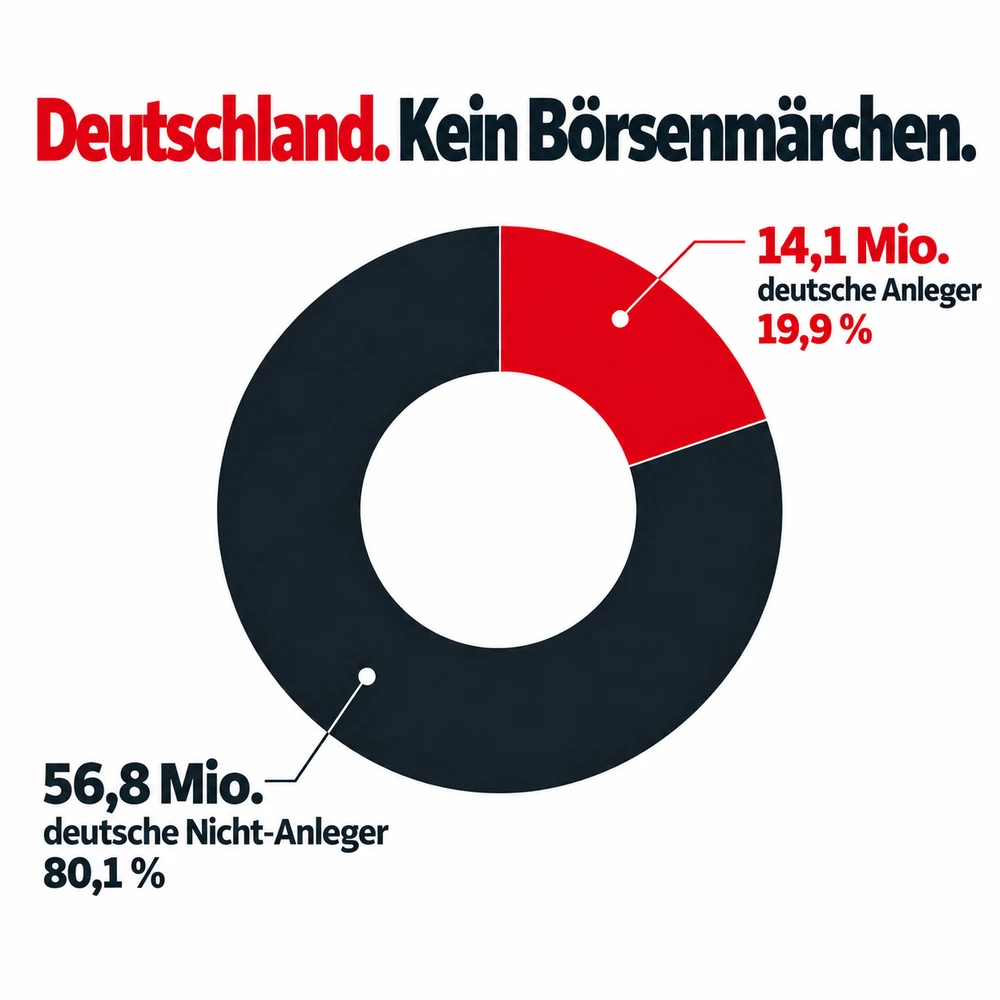
"Zwischen Erkenntnis und Umsetzung vergeht aber immer einige Zeit", sagt Haagmann. Laut dem Deutschen Aktieninstitut waren 2025 nur 14,1 Millionen Deutsche ab 14 Jahren – also nur rund 20 Prozent der Bevölkerung – in Aktien, Fonds und ETFs investiert. 80 Prozent der Deutschen haben also keinen Cent an der Börse investiert. Stattdessen parken die privaten Haushalte etwa drei Billionen Euro in Giro-, Tagesgeld-, Festgeld- und Sparkonten. Dieses Vermögen wird durch die Inflation Stück für Stück entwertet.
Die Erkenntnis ist da. Jetzt ist es an uns, die Menschen dazu zu bewegen, diese in die Tat umzusetzen.
Mehr Spielraum für Rendite
Genau hier setzt die Reform an. Ab dem 1. Januar 2027 soll Schluss sein mit Riester, wo Sicherheit oft Rendite frisst. Denn zu Beginn der Auszahlung müssen mindestens die eingezahlten Eigenbeiträge und Zulagen zur Verfügung stehen. Diese Vorgabe schränkt die Anlage ein. Um die Garantie geben zu können, fließt viel Kapital in festverzinsliche Wertpapiere.
Beim neuen Altersvorsorgedepot können Sparer ihr Geld hingegen in chancenreiche Anlagen stecken – unter anderem in breit gestreute Fonds und ETFs. Der wichtigste Verbündete bei der Altersvorsorge ist und bleibt die Zeit. Wer über Jahrzehnte investiert, kann am Gewinnwachstum der Unternehmen partizipieren. Aber Achtung: Der Anbieter muss dabei nicht jeden eingezahlten Euro garantieren. Kursschwankungen und Verlustrisiken sind also Teil des Prinzips.
Für sicherheitsorientierte Sparer bleiben Produkte mit 80 oder 100 Prozent Beitragsgarantie möglich. Zusätzlich soll es ein vereinfachtes Standarddepot mit einem renditeorientierten und einem defensiven Baustein geben. Je näher der Ruhestand rückt, desto mehr wird schrittweise defensiv umgeschichtet.
540 Euro vom Staat – der Zinseszins macht den Rest
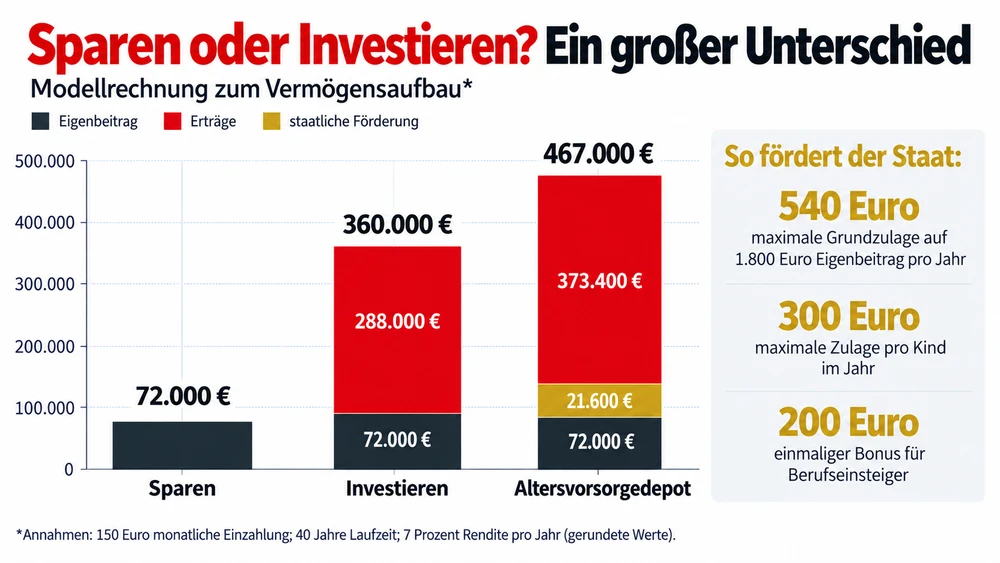
Ganz gleich, ob eine offensivere oder eine defensivere Variante der Geldanlage gewählt wird – einen Teil des Vermögensaufbaus übernimmt in jedem Fall der Staat. Denn der legt obendrauf. Die ersten 360 Euro Eigenbeitrag im Jahr stockt der Staat um 50 Prozent auf, die nächsten 1.440 Euro noch um 25 Prozent. Wer jährlich 1.800 Euro einzahlt, kassiert die maximale Grundzulage von 540 Euro. Aus 150 Euro Eigenbetrag im Monat werden so 195 Euro Sparrate – 30 Prozent gewonnen, noch bevor der Kapitalmarkt überhaupt ins Spiel kommt. Eltern können jedes Jahr weitere 300 Euro pro Kind einsammeln, Berufseinsteiger vor dem 25. Geburtstag einmalig 200 Euro.
Den Rest der Arbeit übernimmt der Kapitalmarkt. Wie effektiv dieser über Jahrzehnte Geld vermehrt, zeigt eine simple Rechnung: Wer ab dem 28. Lebensjahr monatlich 150 Euro unverzinst beiseitelegt, hat 40 Jahre später 72.000 Euro angespart. Das klingt ordentlich – solange man die Inflation außen vor lässt. Legt man die historische Preisentwicklung zugrunde, dürfte sich die Kaufkraft von 72.000 Euro bis 2066 aber mindestens halbiert haben. Real entspräche der Gegenwert dieses Geldes dann gerade einmal knapp 33.000 Euro von heute.
Investiert derselbe Sparer das Geld dagegen am Aktienmarkt, vermehrt es sich exponentiell. Bei einer realistischen Durchschnittsrendite von sieben Prozent im Jahr wachsen aus 72.000 Euro Investition über den gleichen Zeitraum rund 360.000 Euro. Nur ein Fünftel des Endvermögens stammt aus der eigenen Tasche. Der Großteil hingegen kommt aus Erträgen auf die Einzahlungen sowie aus Erträgen auf bereits erzielte Erträge – den Zinseszinsen. Albert Einstein nannte den Effekt „das achte Weltwunder“.
Mit dem staatlich geförderten Altersvorsorgedepot wird die Rechnung noch interessanter. 150 Euro Eigenbetrag plus 45 Euro Förderung im Monat wachsen unter derselben Renditeannahme nach 40 Jahren auf ein Gesamtvermögen von rund 467.000 Euro an. Gegenüber dem ungeförderten Investieren sind das gut 100.000 Euro mehr, gegenüber dem bloßen Sparen sogar fast 400.000 Euro mehr.
Spätestens im Ruhestand macht sich dieser Unterschied bemerkbar: Zahlt man sich die 72.000 Euro vom Sparkonto über 20 Jahre hinweg aus, landen gerade einmal 300 Euro pro Monat im Geldbeutel. Die 467.000 Euro hingegen ergeben eine monatliche Auszahlung von 1.950 Euro. Das ist mehr als das Sechsfache. Und darin ist noch nicht einmal eingerechnet, dass das Depot zum Renteneintritt nicht auf einen Schlag geleert wird, sondern das verbleibende Depotvermögen während der Auszahlphase im Regelfall weiter Rendite erwirtschaftet. Das Geld reicht entsprechend länger.
Natürlich sind die sieben Prozent jährliche Rendite kein Versprechen. Schlechte Jahre gehören an der Börse dazu. Grundsätzlich gilt aber: Sparen schützt das Geld. Investieren vermehrt es. Die Börse sollte deshalb im Zentrum der Altersvorsorge stehen. Wer den Zinseszins 20, 30 oder 40 Jahre lang für sich arbeiten lässt, verschafft seinem Vermögensaufbau einen gewaltigen Schub. Mit dem Altersvorsorgedepot kommt ab 2027 staatliche Förderung on top. Wie funktioniert das Altersvorsorgedepot? Wer bekommt die Förderung? Welches Modell passt zu wem? DER AKTIONÄR wird alle Fragen rund um das Altersvorsorgedepot in den kommenden Wochen begleiten.
 Sofortkauf
