++ 30 % aufs digitale Jahresabo! ++

Altersvorsorgedepot:
Mit der richtigen Strategie zu mehr Rente

Neuer Förderweg für Ihre Altersvorsorge

Mit dem Start des Altersvorsorgedepots am 1. Januar 2027 unterstützt der Staat den langfristigen Vermögensaufbau am Kapitalmarkt. Nutzen Sie die Chancen an der Börse und machen Sie mit staatlichen Zulagen und Steuervorteilen mehr aus Ihrer Rente.

Auszahlung berechnen
Icon Rechner Der Altersvorsorgedepot-Rechner

Der Altersvorsorgedepot-Rechner des AKTIONÄR berechnet für Sie, wie viel Vermögen aus Ihren Sparbeiträgen plus Förderung für Ihren Ruhestand wachsen kann.

Zum Altersvorsorgedepot-Rechner
Strategie bestimmen
Icon Strategie Ihre Strategie

Finden Sie bereits jetzt heraus, welche Strategie zu Ihnen und Ihrem Vorsorgeziel passt.

Zum Depot-Finder
Altersvorsorgedepot: Mit der richtigen Strategie zu mehr Rente

Fördercheck

Förderung: Wie profitiere ich vom Altersvorsorgedepot?

540 € maximale Grundzulage pro Jahr

Die ersten 360 Euro Eigenbeitrag im Jahr stockt der Staat um 50 Prozent auf, die nächs­ten 1.440 Euro um 25 Prozent. Bei 1.800 Euro Eigenbeitrag gibt es die maximale Zulage von 540 Euro. Voraussetzung für die Zulage sind min­destens 120 Euro Eigen­beitrag pro Jahr.

300 € maximale Zulage je Kind pro Jahr

Bereits ab 25 Euro Eigenbeitrag im Monat gibt es zusätzlich für jedes Kind 300 Euro im Jahr. Diese Zulage ist an den Kindergeldbezug gekoppelt und wird je Kind nur einem Elternteil zugerechnet.

200 € Bonus für Berufseinsteiger

Junge Sparer, die vor dem 25. Geburtstag ein gefördertes Altersvor­sorgedepot einrichten, erhalten einmalig 200 Euro.

Steuervorteil

Während der Anspar­phase fallen auf Erträge und Umschichtungen keine Steuern an. Beiträge und Zulagen können im Rahmen des Sonderausgabenabzugs einen zusätzlichen Steuerbonus bringen. Erst die Auszahlungen werden später mit dem persönlichen Steuersatz versteuert.

Altersvorsorgedepot-Rechner: Wie viel Geld kann ich bis zur Rente sparen?

Finden Sie jetzt heraus, was für Sie möglich ist: Berechnen Sie Ihren voraussichtlichen Auszahlungsbetrag inklusive staatlicher Förderung und monatlicher Rente.

Alter Ihr Alter bei Start des Depots.
35
18 67
Monatliche Sparrate Gefördert werden Eigenbeiträge bis 1.800 € pro Jahr (150 € im Monat): Auf die ersten 360 € gibt es 50 Cent Grundzulage je Euro, darüber 25 Cent – zusammen bis zu 540 € im Jahr. Für Zulagen sind mindestens 120 € jährlich nötig, maximal dürfen 6.840 € pro Jahr eingezahlt werden.
150 €
10 € 570 €
Jährliches Bruttoeinkommen Der Grenzsteuersatz entscheidet, ob Sie über die Zulage hinaus Steuern sparen: Beiträge bis 1.800 € plus Zulagen sind als Sonderausgaben absetzbar, die Zulage wird dabei gegengerechnet (Günstigerprüfung). Die Sätze sind Näherungswerte für Arbeitnehmer nach dem Einkommensteuertarif 2026, ohne Kirchensteuer und Solidaritätszuschlag.

Kinder Pro Kind erhält ein Elternteil 1 € Kinderzulage je eingezahltem Euro, höchstens 300 € im Jahr – solange Kindergeld gezahlt wird. Der Rechner berücksichtigt die Kinderzulage vereinfacht für 18 Jahre.
0
0 4
Renteneintrittsalter Das Alter, in dem Sie planen, in Rente zu gehen. Bis dahin wird in das Altersvorsorgedepot eingezahlt.
67
63 70
Renditeerwartung pro Jahr Angenommene durchschnittliche Wertentwicklung pro Jahr vor Kosten. Erträge im Altersvorsorgedepot bleiben in der Ansparphase steuerfrei; besteuert wird erst die Auszahlung im Ruhestand mit dem persönlichen Steuersatz.

Voreingestellt sind 7 %: Der MSCI World Index erzielte von 1970 bis 2024 im Durchschnitt rund 7,7 % Rendite pro Jahr (inkl. Dividenden, in Euro). Vergangene Renditen sind keine Garantie für die Zukunft.

Vermögen bei Renteneintritt

Basierend auf Ihren Angaben haben Sie mit 67 Jahren folgendes Vermögen im Altersvorsorgedepot:

–

Davon Sparbeiträge
–
Davon wiederangelegter Steuervorteil
–
Davon Zulagen
–
Davon Wertzuwachs
–

So rechnet der Altersvorsorgedepot-Rechner ›

Alle Angaben ohne Gewähr. Die Berechnungen basieren auf vereinfachten Annahmen (Förderregeln des Altersvorsorgedepots, Einzahlungen ab 2027, Zulagen und Steuervorteil werden im Folgejahr gutgeschrieben, Steuertarif 2026, ohne Depotkosten, Inflation und Besteuerung der Auszahlung) und ersetzen keine Finanz- oder Steuerberatung. Renditen der Vergangenheit sind kein verlässlicher Indikator für künftige Erträge.

Nachvollziehbar gerechnet

So rechnet der Rechner
Rechenweg, Förderlogik und Annahmen
Einzahlungen

Ihre monatlichen Sparbeiträge fließen jeweils am Monatsende ins Depot. Ein wiederangelegter Steuervorteil zählt ebenfalls als Eigenbeitrag.

Förderung im Folgejahr

Zulagen und zusätzlicher Steuervorteil werden für jedes Beitragsjahr berechnet und vereinfachend zu Beginn des Folgejahres angelegt.

Wertzuwachs

Die gewählte Jahresrendite wird in eine gleichwertige Monatsrendite umgerechnet. Bereits angelegtes Geld wächst jeden Monat mit diesem konstanten Satz.


Depotvermögen = Depotvermögen + wiederangelegte
Steuervorteile
+ gutgeschriebene
Zulagen
+ Wertzuwachs


Fallbeispiel

(Annahme: Alter 35, Sparrate/Monat 150 €, Jährliches Bruttoeinkommen 54.000 € ohne Ehegattensplitting, keine Kinder, Renteneintrittsalter 67, Renditeerwartung/Jahr 7 %)

Eigene Sparbeiträge
1.800 €
Grundzulage
540 €
Kinderzulage
0 €
Berufseinsteigerbonus
0 €
Zusätzlicher Steuervorteil (näherungsweise)
162 €

Die Förderung für 2027 wird im Modell erst 2028 gutgeschrieben. Für die Berechnung des Steuervorteils werden die Zulagen bereits im Anspruchsjahr gegengerechnet.

PfeilVermögen bei Renteneintritt: 281.351 €
Wie werden Grundzulage und Berufseinsteigerbonus berechnet?

Auf die ersten 360 Euro Eigenbeitrag im Jahr gibt es 50 Cent je Euro, auf weitere 1.440 Euro jeweils 25 Cent. Bei 1.800 Euro Eigenbeitrag sind damit 540 Euro Grundzulage erreicht. Voraussetzung sind mindestens 120 Euro Eigenbeitrag im Jahr. Insgesamt sind in diesem Modell bis zu 6.840 Euro Eigenbeitrag jährlich möglich; Zulagen kommen hinzu.

Bei einem Alter unter 25 Jahren zum Sparbeginn berücksichtigt das Modell im ersten Beitragsjahr automatisch den einmaligen Bonus von 200 Euro. Der Rechner unterstellt einen neuen, unmittelbar förderberechtigten Vertrag ab 2027.

Wie werden Steuervorteil und Ehegattensplitting geschätzt?

Der Rechner verwendet die folgenden vereinfachten Einkommensklassen

bis 17.000 € ca. 14 % Grenzsteuersatz
17.000 - 37.000 € ca. 25 % Grenzsteuersatz
37.000 - 57.000 € ca. 30 % Grenzsteuersatz
über 57.000 € ca. 38 % Grenzsteuersatz


Bei Ehegattensplitting wird die Hälfte des gemeinsamen Bruttoeinkommens einer dieser Klassen zugeordnet. Dies bildet das Splitting nur grob ab: Für die tatsächliche Einkommensteuer ist das zu versteuernde Einkommen maßgeblich, nicht das Bruttoeinkommen. Individuelle Abzüge, Kirchensteuer, Solidaritätszuschlag und weitere Vorsorgeverträge werden nicht berechnet.

Für die vier Einkommensklassen des Partners setzt das Modell stellvertretend 17.000, 37.000, 57.000 beziehungsweise 58.000 Euro an. Zusammen mit Ihrem Einkommen wird daraus der Grenzsteuersatz für die Modellrechnung geschätzt; die tatsächliche gemeinsame Steuerbelastung kann abweichen.

Zusätzlicher
Steuervorteil
= Maximum aus 0 € und: (Eigenbetrag bis 1.800 € + Zulagenanspruch) × Grenzsteuersatz - Zulagenanspruch


Es wird nur ein positiver Betrag berücksichtigt; rechnerisch ist das das Maximum aus 0 Euro und dem Formelergebnis. Die Gegenrechnung der Zulagen verhindert eine doppelte Förderung. Der Durchschnitt bezieht sich auf den errechneten zusätzlichen Steueranspruch je Beitragsjahr. Der Anspruch des letzten Sparjahres ist noch nicht im Depotvermögen enthalten.

Die Wiederanlage erfolgt im Folgejahr und zählt dort zum Eigenbeitrag. Ist der jährliche Höchstbetrag von 6.840 Euro bereits durch Ihre Sparrate ausgeschöpft, wird die zusätzliche Erstattung nicht in dieses Depot eingezahlt. Solche Beträge werden separat ausgewiesen.

Wie lange wird die Kinderzulage berücksichtigt?

Pro Kind gibt es im Modell einen Euro Kinderzulage je Euro Eigenbeitrag, höchstens 300 Euro im Jahr. Voraussetzung ist ein jährlicher Eigenbeitrag von mindestens 120 Euro. Die Zulage wird je Kind nur einem Elternteil zugerechnet und ist an den Kindergeldbezug gebunden.

Da nur die Zahl der Kinder eingegeben wird, unterstellt der Rechner vereinfacht 18 Jahre Kinderzulage ab Sparbeginn. Das tatsächliche Alter der Kinder und abweichende Bezugszeiträume werden nicht erfasst. Bei bereits älteren Kindern kann die Förderung deshalb zu hoch ausfallen.

Welcher Sparbeginn und welcher Renteneintritt werden unterstellt?

Modellrechnung beginnt am 1. Januar 2027 mit einem Depotwert von 0 Euro. Das eingegebene Alter wird als Alter zu diesem Sparbeginn behandelt. Es werden volle Sparjahre bis zum gewählten Renteneintrittsalter berechnet. Einkommen, Sparrate und Rendite bleiben unverändert.

Der Slider erlaubt wie im Entwurf einen Renteneintritt zwischen 63 und 70 Jahren. Die reguläre Auszahlung des geförderten Altersvorsorgedepots beginnt grundsätzlich zwischen 65 und 70 Jahren. Ein früherer Beginn setzt entsprechende gesetzliche Voraussetzungen voraus; der Rechner prüft diese nicht.

Zu Rentenbeginn enthält das Ergebnis nur bereits gutgeschriebene Beträge. Noch ausstehende Zulagen und Steuererstattungen für das letzte Beitragsjahr werden separat ausgewiesen und gehören nicht zum dargestellten Depotvermögen.

Was bedeutet die voreingestellte Rendite von 7 Prozent?

Die 7 Prozent sind eine frei veränderbare Modellannahme für eine konstante jährliche Wertentwicklung. Die Rendite ist nominal, also vor Inflation, Steuern und Anlagekosten. In Wirklichkeit schwanken die Erträge; auch Verluste sind möglich. Die wählbaren Werte von 2 bis 12 Prozent begrenzen nur die Eingabe und stellen keine garantierte Renditespanne dar.

Historische Indexrenditen hängen unter anderem von Zeitraum, Währung, Dividendenbehandlung und Berechnungsmethode ab. Vergangene Renditen sind keine Garantie für die Zukunft.

Alle Angaben ohne Gewähr. Die Berechnungen basieren auf vereinfachten Annahmen. Das ersetzt keine Finanz- oder Steuerberatung. Vergangene Erträge sind kein verlässlicher Indikator für künftige Erträge.

Bestens Informiert

Alle Infos schon vor dem Start

Vergleich: Riester-Rente, Altersvorsorgedepot und persönlicher ETF-Sparplan

Neustart für die private Altersvorsorge: Ab 2027 wird die Riester-Rente durch das neue Altersvorsorgedepot abgelöst. Bestehende Riester-Verträge können mit ihrer bisherigen Förderung weiterlaufen. Unser Vergleich zeigt, was sich ändert – und wie sich beide Modelle vom persönlichen ETF-Sparplan unterscheiden.

Riester-Rente

Neuer Förderweg ab 2027

Gefördertes Altersvorsorgedepot

Persönlicher ETF-Sparplan

Förderung Grundzulage in Höhe von 175 Euro jährlich sowie mögliche weitere Zulagen und Steuervorteile Bis zu 540 Euro Grundzulage jährlich sowie mögliche weitere Zulagen und Steuervorteile Keine staatlichen Zulagen oder Sonderausgabenabzüge bei der Steuererklärung
Eigenbeitrag Einkommensabhängiger Eigenbeitrag in Höhe von vier Prozent des sozialversicherungspflichtigen Vorjahreseinkommens, höchstens 2.100 Euro pro Jahr Jährlicher Eigenbeitrag von mindestens 1.800 Euro für die volle staatliche Förderung, maximal 6.840 Euro pro Jahr Sparrate frei wählbar, Mindestbetrag abhängig vom Broker
Anlageauswahl Anlageauswahl abhängig vom Vertrag, etwa über eine Rentenversicherung, einen Fonds- oder Banksparplan Anlageauswahl begrenzt auf zulässige Fonds, ETFs und Anleihen im Angebot des Anbieters Freie Anlageauswahl im Angebot des Brokers
Risiko 100 Prozent der Beiträge einschließlich Zulagen zum Auszahlungsbeginn garantiert, der Garantiezwang begrenzt die Renditechancen Keine Beitragsgarantie, mehr Spielraum für Rendite aber auch für Wertschwankungen Keine Beitragsgarantie, höhere Renditechancen aber auch Verlustrisiken
Kosten Abschluss- und Verwaltungskosten je nach Vertrag Gebühren abhängig vom Produkt und Anbieter, beim Standard-Depot maximal ein Prozent Effektivkosten Laufende ETF-Kosten sowie gegebenenfalls Depot- und Transaktionsgebühren je nach Anbieter
Kapital­verfügbarkeit Kapital grundsätzlich für die Altersvorsorge gebunden, bei vorzeitiger Auszahlung müssen Zulagen und Steuervorteile zurückgezahlt werden Kapital grundsätzlich für die Altersvorsorge gebunden, bei vorzeitiger Auszahlung müssen Zulagen und Steuervorteile zurückgezahlt werden Kapital jederzeit verfügbar, der Verkaufserlös hängt vom aktuellen Kurs ab
Besteuerung Keine laufende Besteuerung der Erträge innerhalb des geförderten Vertrags, bei Auszahlung mit dem persönlichen Einkommenssteuersatz zu versteuern Keine laufende Besteuerung der Erträge innerhalb des geförderten Depots, bei Auszahlung mit dem persönlichen Einkommenssteuersatz zu versteuern Realisierte Kursgewinne im Rahmen der Kapitalertragsteuer grundsätzlich steuerpflichtig
Neuabschluss Neuabschluss noch bis Ende 2026 möglich Abschluss ab 2027 möglich Abschluss unabhängig von der Altersvorsorgereform jederzeit möglich
Sicherheit & Förderung Förderung & Renditechancen Renditechancen & Flexibilität

Depot-Finder

Welches Modell passt zu mir?

Finden Sie heraus, welches Altersvorsorgemodell zu Ihren Prioritäten passt.

  • 1
  • 2
  • 3
Bevorzugen Sie maximale Flexibilität?
Ihre gewählten Präferenzen Bevorzugen Sie maximale Flexibilität? Ja
Ist Ihnen wichtig, dass Ihr eingezahltes Geld über eine Beitragsgarantie abgesichert ist?
Ihre gewählten Präferenzen Bevorzugen Sie maximale Flexibilität? Nein Ihnen ist wichtig, dass Ihr eingezahltes Geld über eine Beitragsgarantie abgesichert ist. Ja
Wie viel wollen Sie selbst entscheiden?
Ihre gewählten Präferenzen Bevorzugen Sie maximale Flexibilität? Nein Ihnen ist wichtig, dass Ihr einzezahltes Geld über eine Beitragsgarantie abgesichert ist. Nein Wie viel wollen Sie selbst entscheiden? Möglichst wenig
Ihre gewählten Präferenzen Bevorzugen Sie maximale Flexibilität? Nein Ihnen ist wichtig, dass Ihr einzezahltes Geld über eine Beitragsgarantie abgesichert ist. Nein Wie viel wollen Sie selbst entscheiden? Möglichst viel
Welches Modell passt zu mir?

Finden Sie heraus, welches Altersvorsorgemodell zu Ihren Prioritäten passt.

Ihr Ergebnis
Normaler ETF-Sparplan

Sie möchten frei auf Ihr Geld zugreifen und Ihre Anlage selbst gestalten. Dazu passt ein persönlicher ETF-Sparplan außerhalb der geförderten Altersvorsorge.

  • Ohne staatliche Zulagen
  • Keine Beitragsgarantie, Verluste sind möglich
  • Freie Produktwahl im Angebot Ihres Brokers
  • Sparrate jederzeit ändern oder pausieren
  • Kapital grundsätzlich verfügbar
Ihr Ergebnis
Garantieprodukt

Sie möchten die staatliche Förderung nutzen und legen Wert auf eine Beitragsgarantie. Das bietet die Weiterentwicklung von Riester für sicherheitsorientierte Sparer.

  • Staatliche Förderung
  • 80 oder 100 Prozent Ihrer Beiträge einschließlich Zulagen sicher ausgezahlt bekommen
  • Geringere Renditechancen
  • Weniger Einfluss auf die Kapitalanlage
  • Kapital bis zum Renteneintritt gebunden
Ihr Ergebnis
Standard-Depot

Sie möchten staatlich gefördert in den Kapitalmarkt investieren, ohne Ihre Anlage im Detail selbst zu steuern. Das Standard-Depot bietet eine vereinfachte Auswahl und automatische Abläufe.

  • Staatliche Förderung
  • Keine Beitragsgarantie, Verluste sind möglich
  • Auswahl aus zwei vorgegebenen Fonds
  • Automatischer Risikoabbau vor Rentenbeginn
  • Kapital bis zum Renteneintritt gebunden
Ihr Ergebnis
Selbstentscheider-Depot

Sie möchten staatlich gefördert in den Kapitalmarkt investieren und Ihre Anlage selbst steuern. Dafür kommt ein Altersvorsorgevertrag mit eigener Produktauswahl infrage.

  • Staatliche Förderung
  • Keine Beitragsgarantie, Verluste sind möglich
  • Größere Auswahl und eigene Gewichtung innerhalb des zulässigen Produktangebots
  • Kapital bis zum Renteneintritt gebunden
Icon Achtung
Sie haben bereits einen Riester-Vertrag?

Nicht vorschnell kündigen! Garantien, Kosten, Rentenfaktor und bisherige Förderung können dafür sprechen, den Vertrag zu behalten.

Für Neuabschlüsse ab 2027 gilt die neue Produkt- und Förderwelt. Vor 2027 abgeschlossene Verträge genießen allerdings Bestandsschutz und können weitergeführt oder unter bestimmten Voraussetzungen in das neue System überführt werden.

Depotbausteine

Was darf ins Altersvorsorgedepot?

Das staatlich geförderte Altersvorsorgedepot ist kein normales Wertpapierdepot, bei dem Sie aus allen in Deutschland handelbaren Produkten wählen können. Jeder Anbieter stellt Produkte aus dem gesetzlich zulässigen Anlageuniversum bereit. Die Produkte dürfen höchstens der Risikoklasse 5 zugeordnet sein. Sie wählen – je nach Vertrag – aus den angebotenen Fonds, ETFs und Anleihen aus.


  • Globale Aktien-ETFs

    Diese ETFs bündeln Aktien aus vielen Ländern und Branchen und ermöglichen die breit gestreute Teilhabe an den langfristigen Wachstumschancen der weltweiten Aktienmärkte.

  • EU-Staatsanleihen und Anleihefonds

    Die verzinslichen Wertpapiere können je nach Bonität und Laufzeit als stabilisierender Baustein neben Aktien-ETFs dienen.

  • Offene Publikums-AIF und offene ELTIFs

    Alternative Investmentfonds für Privatanleger (Publikums-AIF) und Europäische langfristige Investmentfonds (ELTIF) eröffnen den Zugang zu Anlagen wie Immobilien, Infrastruktur oder nicht börsennotierten Unternehmen. Bei beiden können Rückgabefristen und weitere Bedingungen die Verfügbarkeit des Geldes einschränken.

  • Einzelaktien, Hebelprodukte, Krypto, Gold

Anbietervergleich

Top-Angebote für Ihr Altersvorsorgedepot (Redaktionsempfehlung)

Logo scalable.capital
Standarddepot oder freie, selbstbestimmte ETF-Auswahl
  • 0 € Depotgebühr, Ein- und Auszahlpläne gebührenfrei
  • Beim Standarddepot: im ersten Jahr 0 % ETF-Kosten
  • Beim Selbstentscheider-Depot: 0,99 € pro Kauf/Verkauf (0 € mit Kontomodell PRIME+)
Logo flatex
Standarddepot Core, Standarddepot Plus oder Altersvorsorgedepot Flex
  • 0 € Depotgebühr, keine Orderprovision für Sparpläne und Einmaleinlagen
  • ETF-Kosten maximal 0,07 % p. a. ab dem sechsten Jahr
  • Konditionen für Plus und Flex stehen noch aus
Logo comdirect
Standarddepot und Allgemeines Altersvorsorgedepot (mehr Freiraum bei ETF-Wahl)
  • Geplanter Start: Januar 2027
  • 50 Euro Early-Bird-Prämie bei Registrierung bis 31.12.2026
  • Konditionen stehen noch aus


Musterstrategie

Welche Depot-Bausteine passen zu mir?

Im Selbstentscheider-Depot bestimmen Sie selbst, wie Sie die Bausteine gewichten. Eine gute Vorsorgestrategie entwickelt sich mit Ihnen. Solange der Ruhestand weit entfernt ist, können offensive Depotbausteine den Schwerpunkt bilden. Je näher die Auszahlungsphase rückt, desto wichtiger werden defensive Depotbausteine.


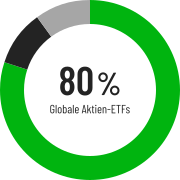
Mehr als 20 Jahre bis zur Rente

Wachstum

Breit streuen und lange liegen lassen

  • Globale Aktien-ETFs 80 %
  • EU-Staatsanleihen und Anleihefonds 10 %
  • Offene Publikums-AIF und offene ELTIFs 10 %
Diagram: 80 % Globale Aktien-ETF, 10 % EU-Staatsanleihen und Anleihefonds, 10 % Offene Publikums-AIF und offene ELTIFs

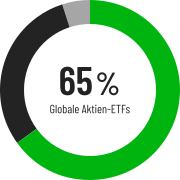
Noch 10 bis 20 Jahre bis zur Rente

Balance

Schwankungen dämpfen

  • Globale Aktien-ETFs 65 %
  • EU-Staatsanleihen und Anleihefonds 30 %
  • Offene Publikums-AIF und offene ELTIFs 5 %
Diagram: 65 % Globale Aktien-ETF, 30 % EU-Staatsanleihen und Anleihefonds, 5 % Offene Publikums-AIF und offene ELTIFs

Noch weniger als 10 Jahre bis zur Rente

Übergang

Den Auszahlplan im Blick behalten

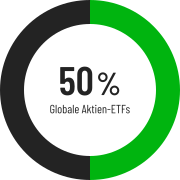
  • Globale Aktien-ETFs 50 %
  • EU-Staatsanleihen und Anleihefonds 50 %
  • Offene Publikums-AIF und offene ELTIFs 0 %
Diagram: 50 % Globale Aktien-ETF, 50 % EU-Staatsanleihen und Anleihefonds, 0 % Offene Publikums-AIF und offene ELTIFs

Die Aufteilung ist ein redaktionelles Beispiel für das Selbstentscheider-Depot mit freier Produktwahl; die Quoten sind beispielhafte Orientierungspunkte; die Übergänge erfolgen schrittweise; die passende Gewichtung hängt auch von Ihrer persönlichen Situation und Ihren Zielen ab.

Buy and Hold. Aber nicht blind.

  • Start Strategie wählen

    Zeithorizont, Risikoaversion und Kostenrahmen festlegen

  • Jährlich Rebalancing

    Zielquote prüfen und gegebenenfalls Beitragshöhe angleichen

  • Alle 5 Jahre Lebens-Check

    Familiäre Situation, Einkommen und Rentenziel neu bewerten und gegebenenfalls Anlageprodukte anpassen.

  • Vor der Rente Risiko abbauen

    Auszahlplan vorbereiten und Schwankungen minimieren

Wissen

Die wichtigsten Fragen rund ums Altersvorsorgedepot

Wie viel Förderung gibt es?

Auf die ersten 360 Euro Eigenbeitrag im Jahr zahlt der Staat 50 Cent je Euro, auf die nächsten 1.440 Euro kommen 25 Cent je Euro obendrauf. Förderberechtigte erhalten bei 1.800 Euro jährlichem Eigenbeitrag die volle Grundzulage in Höhe von 540 Euro. Eigenbeiträge, die darüber hinausgehen, erhalten keine staatliche Zulage. Zusätzlich gibt es für Eltern jedes Jahr bis zu 300 Euro Zulage pro Kind. Junge Sparer können bei einem Abschluss vor dem 25. Geburtstag zusätzlich einmalig 200 Euro erhalten.

Kann ich auch für mein Kind staatlich gefördert vorsorgen?

Ja, dafür ist die Frühstartrente vorgesehen. Der Staat soll ab 2027 monatlich zehn Euro für anspruchsberechtigte Kinder vom 6. bis zum 18. Lebensjahr in ein Vorsorgedepot einzahlen – beginnend mit dem Geburtsjahrgang 2020. Eltern können freiwillig aufstocken. Anders als die Kinderzulage fließt diese Förderung in die Altersvorsorge des Kindes.

Was passiert mit der Frühstartrente, wenn mein Kind 18 wird?

Mit dem 18. Geburtstag endet die staatliche Einzahlung. Das angesparte Kapital bleibt aber für die Altersvorsorge investiert und ist nicht frei verfügbar. Ihr Kind kann das Depot mit eigenen Beiträgen weiter besparen und bei entsprechender Förderberechtigung die Zulagen und Steuervorteile des Altersvorsorgedepots nutzen. Auch ohne weitere Einzahlungen bleibt das Kapital angelegt.

Muss ich genau 150 Euro im Monat in mein Altersvorsorgedepot einzahlen?

Nein. Entscheidend ist der Jahresbeitrag. Mindestens 120 Euro müssen pro Jahr eingezahlt werden, um Anspruch auf die staatliche Förderung zu haben. Die maximale Einzahlung pro Jahr liegt außerdem bei 6.840 Euro.

Sind meine Beiträge im Altersvorsorgedepot garantiert sicher?

Nein. Das Altersvorsorgedepot hat keine Beitragsgarantie; Wertschwankungen und Verluste sind möglich. Wer eine Absicherung möchte, kann stattdessen ein gefördertes Garantieprodukt wählen, das zum Auszahlungsbeginn 80 oder 100 Prozent der Beiträge einschließlich Zulagen garantiert.

Was ist der Unterschied zwischen dem Standard-Depot und dem Selbstentscheider-Depot?

Beim Standard-Depot stehen zwei vorgegebene Fonds zur Auswahl – ein renditeorientierter und ein sicherheitsorientierter Baustein. Vor Rentenbeginn wird das Risiko standardmäßig automatisch reduziert. Im Selbstentscheider-Modell wählen und gewichten Sie Ihre Anlagen aus dem zulässigen Angebot des Anbieters selbst. Beide Varianten sind geförderte Altersvorsorgeverträge.

Kann ich im staatlich geförderten Altersvorsorgedepot Einzelaktien kaufen?

Nein. Einzelaktien sind nicht zugelassen. Über Aktienfonds und ETFs können Sie sich aber an Unternehmen beteiligen und Ihr Geld über viele Aktien streuen.

Warum ist das Anlageuniversum begrenzt?

Die Förderung dient dem langfristigen Vermögensaufbau für den Ruhestand. Die Anlageregeln begrenzen besonders spekulative Produkte und ermöglichen eine breite Streuung über Fonds.

Wie komme ich im Alter an mein Geld?

Möglich sind ein Auszahlungsplan bis mindestens zum 85. Geburtstag oder eine lebenslange Rente. Bis zu 30 Prozent des Kapitals können Sie zu Beginn einmalig entnehmen. Die Auszahlung startet grundsätzlich zwischen 65 und 70 Jahren; bei früherem Bezug einer gesetzlichen Altersversorgung sind Ausnahmen möglich.

Ratgeber

Die Vorsorge-Akademie

Bestens Informiert

Alle Infos schon vor dem Start