
 DER AKTIONÄR – Unsere App


 Heute, 07:11


 Bei Google bevorzugen
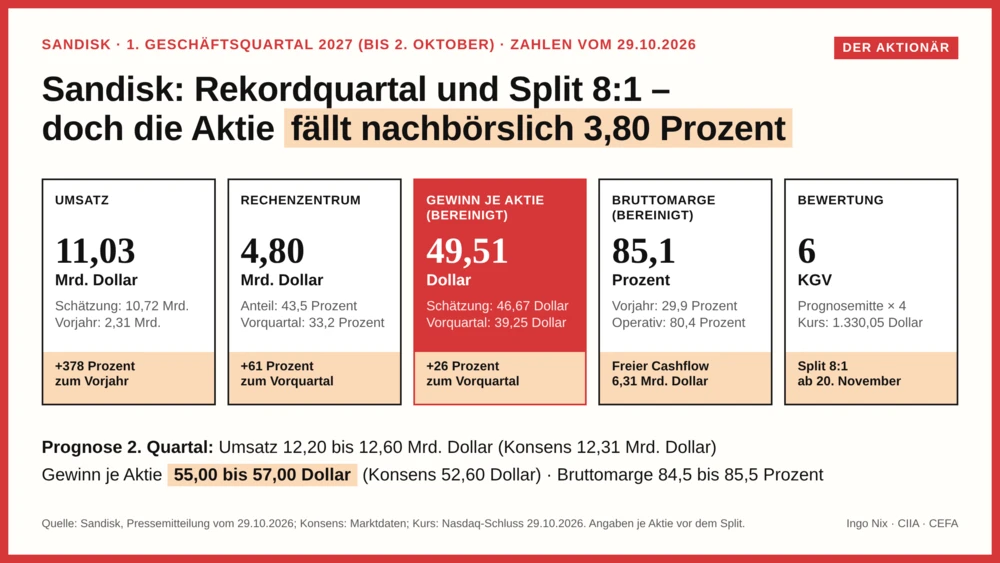
Sandisk hat am Donnerstag, 29. Oktober, nach US-Börsenschluss seine Zahlen vorgelegt: Im ersten Geschäftsquartal setzte der Speicherhersteller 11,03 Milliarden Dollar um und verdiente bereinigt 49,51 Dollar je Aktie – beides klar über den Schätzungen der Wall Street. Für das laufende Quartal stellt der Konzern bis zu 12,60 Milliarden Dollar Umsatz in Aussicht, zudem teilt er die Aktie im Verhältnis 8:1. Die Börse verkauft trotzdem: Nach einer kurzen Erholung rutschte das Papier im späten nachbörslichen Handel auf 1.279,50 Dollar, 3,8 Prozent unter dem Schlusskurs.
Sandisk-Zahlen: Wie klar schlägt der Konzern die Schätzungen?
Im Quartal bis zum 2. Oktober wuchs der Umsatz gegenüber dem Vorquartal um 23 Prozent. Vor einem Jahr setzte Sandisk im selben Quartal 2,31 Milliarden Dollar um – der Umsatz hat sich seitdem fast verfünffacht, ein Plus von 378 Prozent. Analysten hatten mit 10,72 Milliarden Dollar gerechnet, die eigene Prognose von höchstens 10,8 Milliarden Dollar übertraf Sandisk ebenfalls. Beim bereinigten Gewinn je Aktie lag die Schätzung bei 46,67 Dollar, das Unternehmen selbst hatte höchstens 46 Dollar angepeilt. Nach US-Bilanzregeln (GAAP) waren es sogar 52,6 Dollar, darin steckt allerdings ein Buchgewinn von 513 Millionen Dollar aus Aktienbeteiligungen.
Sandisk-Geschäft: Woher kommt das Wachstum?
Der Treiber sitzt im Rechenzentrum. Der Umsatz mit Speicherlaufwerken für Server und KI-Anwendungen kletterte zum Vorquartal um 61 Prozent auf 4,8 Milliarden Dollar, knapp das 18-Fache des Vorjahreswerts. Sein Anteil am Gesamtumsatz stieg binnen drei Monaten von 33,2 auf 43,5 Prozent. Das Geschäft mit Speicher für Smartphones, PCs und Autos (Edge) wuchs um sieben Prozent auf 5,83 Milliarden Dollar. Das Endkundengeschäft mit Speicherkarten und USB-Sticks schrumpfte dagegen um 29 Prozent auf 397 Millionen Dollar. Neuen Schub könnte ab dem Frühjahr 2027 eine Partnerschaft mit Meta bringen: Seit dem 14. Oktober ist Sandisk exklusiver Speicherpartner für die VR-Brille „Meta VR Glasses“ und liefert dafür eigens getestete Speicherkarten und USB-C-Sticks. Zum Umfang macht Sandisk keine Angaben. Anders als im Vorquartal kam das Wachstum diesmal vor allem aus der Menge: Rund 60 Prozent des Umsatzplus gehen laut Management auf höhere Stückzahlen zurück, 40 Prozent auf höhere Preise.
Sandisk-Marge: Was bleibt vom Umsatz übrig?
Die bereinigte Bruttomarge, also der Anteil, der nach den Herstellkosten vom Umsatz übrig bleibt, stieg auf 85,1 Prozent. Vor einem Jahr waren es 29,9 Prozent, die eigene Spanne reichte nur bis 85 Prozent. Als bereinigter operativer Gewinn blieben 80,4 Prozent des Umsatzes hängen. Aus dem laufenden Geschäft flossen 6,36 Milliarden Dollar zu, der freie Cashflow lag bei 6,31 Milliarden Dollar. Fünf Milliarden Dollar steckte Sandisk in rund 3,2 Millionen eigene Aktien, im Schnitt also gut 1.500 Dollar je Stück. In zwei Quartalen summieren sich die Rückkäufe auf sechs Millionen Aktien, etwa vier Prozent des Bestands. Finanzschulden weist die Bilanz keine aus, in der Kasse liegen 5,14 Milliarden Dollar.
Sandisk-Prognose: Was kommt im zweiten Quartal?
Für das zweite Quartal peilt Sandisk 12,2 bis 12,6 Milliarden Dollar Umsatz und einen bereinigten Gewinn je Aktie von 55 bis 57 Dollar an, bei einer Bruttomarge von 84,5 bis 85,5 Prozent. Die Umsatzmitte von 12,4 Milliarden Dollar liegt gut zwölf Prozent über dem gerade gemeldeten Quartal und knapp über der Konsensschätzung von 12,31 Milliarden Dollar. Die Gewinnmitte von 56 Dollar übertrifft die erwarteten 52,6 Dollar je Aktie deutlich. Eingeplant sind nur noch moderat steigende Preise. Rückenwind kommt aus der Branche: SK Hynix hatte am Mittwoch mit seinen Rekordzahlen gemeldet, dass die NAND-Preise zum Vorquartal um rund ein Viertel gestiegen sind.
Sandisk-Bewertung: Ist ein KGV von 6 billig?
Hochgerechnet auf vier Quartale ergibt die Gewinnmitte 224 Dollar je Aktie, zum Schlusskurs ein Kurs-Gewinn-Verhältnis (KGV) von 6. So niedrig bewertet die Börse Gewinne, die sie für einen Zyklusgipfel hält. Speicherpreise schwanken stark, das Endkundengeschäft schrumpft bereits, und Sandisk selbst nennt Preisschwankungen und Handelspolitik als Risiken. Dagegen sollen die Langfristverträge wirken: Rund die Hälfte der Produktion für das Geschäftsjahr 2027 und etwa zwei Drittel für 2028 sind darüber gebunden. Im August bezifferte Sandisk den Mindestumsatz aus diesen Verträgen mit acht Kunden auf 93,9 Milliarden Dollar, abgesichert durch Garantien über 16,5 Milliarden Dollar. 95 Prozent der Vertragspartner haben laut Finanzchef Luis Visoso eine gute Bonität (Investment Grade). Ob die Verträge einen Abschwung überstehen, muss sich erst zeigen.
Die Aktie schloss am Donnerstag bei 1.330 Dollar, ein Minus von 5,32 Prozent; schwache Gewinnzahlen von Samsung hatten die Speicherwerte schon vor dem Bericht belastet. Mit 1.279,50 Dollar nachbörslich hält sie gerade noch die 200-Tage-Linie bei 1.255 Dollar. Im selben Bereich verläuft die Aufwärtstrendlinie aus dem Frühjahr – diese Zone ist die entscheidende Unterstützung. Nach oben bremsen die 20-Tage-Linie bei 1.447 Dollar und die 50-Tage-Linie bei 1.567 Dollar. Der Relative-Stärke-Index (RSI) steht mit 41 im neutralen Bereich, überverkauft ist die Aktie also nicht. Vom Rekordhoch bei 2.354 Dollar trennen sie 43,5 Prozent, seit Jahresbeginn steht dennoch ein Plus von 460 Prozent. Fällt die Aktie unter die 200-Tage-Linie, rückt das Juli-Tief bei 998 Dollar ins Blickfeld. Nach dem Split entspricht der Schlusskurs rechnerisch rund 166 Dollar je Aktie.
Operativ liefert Sandisk ein starkes Quartal ab: Umsatz, Gewinn und Marge liegen über den Erwartungen, die Prognose ebenso, und das Rechenzentrum steuert bereits 43,5 Prozent des Umsatzes bei. Die Börse zweifelt trotzdem daran, dass Preise und Margen auf diesem Niveau bleiben – das zeigen das KGV von 6 und der Kursrückgang trotz Rekordzahlen. Entscheidend wird, ob die Langfristverträge die Gewinne auch dann tragen, wenn die Speicherpreise wieder fallen. Die Termine: Stichtag für den Split ist der 9. November, die Hauptversammlung folgt am 17. November, ab dem 20. November wird die Aktie splitbereinigt gehandelt.
Bei Sandisk glänzen die Zahlen, während der Kurs schwächelt. Bei anderen Werten läuft es gerade umgekehrt: Nach schwierigen Jahren beginnt dort die Wende. Welche fünf Aktien jetzt Fahrt aufnehmen, zeigt der Turnaround-Check in der neuen Ausgabe 45/26 von DER AKTIONÄR.
DER AKTIONÄR DAILY Newsletter
Bleiben Sie über die neuesten Entwicklungen bei spannenden Unternehmen und an der Börse auf dem Laufenden. Lesen Sie DER AKTIONÄR DAILY – den täglichen Newsletter von Deutschlands führendem Börsenmagazin. Kostenlos.
 Sofortkauf