DER AKTIONÄR – Unsere App


 Heute, 11:22


 Bei Google bevorzugen
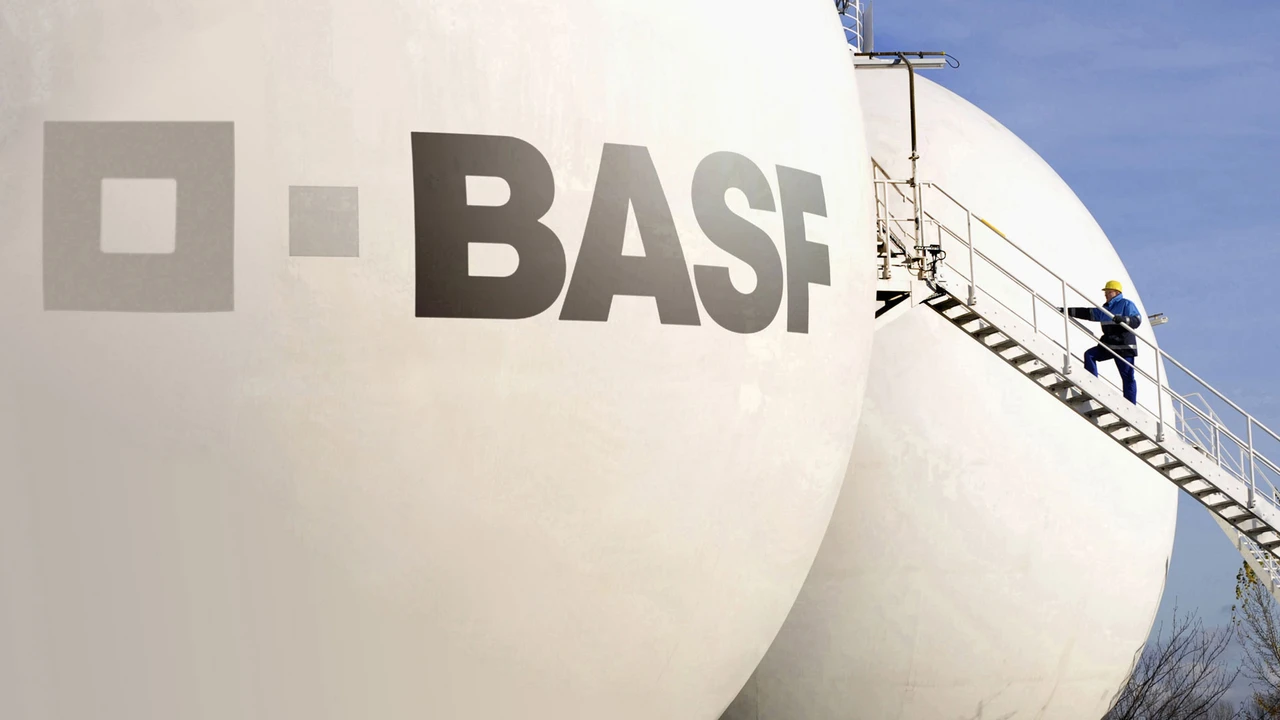
Der Chemieriese BASF legt morgen die Zahlen für das dritte Quartal vor. Neben dem Geschäftsverlauf dürfte das Übernahmeinteresse an Evonik im Mittelpunkt stehen. Im zweiten Quartal profitierte der DAX-Konzern noch von Lieferausfällen bei Wettbewerbern und einer höheren Nachfrage nach deutschen Chemieprodukten.
Der Umsatz stieg um gut 16 Prozent, das bereinigte EBITDA um mehr als die Hälfte. Nach einer Anhebung im Sommer erwartet der Konzern für 2026 ein EBITDA vor Sondereinflüssen von 6,9 bis 7,7 Milliarden Euro; 2025 waren es 6,6 Milliarden. Zugleich warnte BASF vor Unsicherheit im zweiten Halbjahr.
Parallel senkt der Konzern vor allem in Ludwigshafen die Kosten und ordnet sein Portfolio neu. Ende Juni wurde ein Teil des Fahrzeugserien- und Reparaturlackgeschäfts verkauft; 40 Prozent des Gemeinschaftsunternehmens bleiben bei BASF. Das Agrargeschäft soll an die Börse.
Im Ringen um Evonik soll BASF die Offerte auf 24 Euro je Aktie erhöht haben. Das entspräche einem Gesamtwert von gut 11 Milliarden Euro. Evonik wies ein erstes Angebot über 22,15 Euro je Aktie beziehungsweise rund 10,3 Milliarden Euro als zu niedrig zurück. Die RAG-Stiftung hält etwa 43 Prozent an Evonik und ist damit eine entscheidende Anteilseignerin.
Damit rechnen die Experten
Analysten erwarten für das dritte Quartal im Schnitt 15,7 Milliarden Euro Umsatz und knapp 1,5 Milliarden Euro bereinigtes EBITDA – rund neun beziehungsweise fünf Prozent mehr als im Vorjahr. Der den Aktionären zurechenbare Gewinn dürfte von 172 auf 196 Millionen Euro steigen. MWB Research rechnet nach dem starken Vorquartal mit einer Normalisierung auf 1,65 Milliarden Euro EBITDA. Vorübergehende Preisvorteile im Upstream-Geschäft ließen nach; in China seien die Margen Ende Juli bereits auf das Vorkriegsniveau zurückgekehrt.
JPMorgan sieht den Rückenwind aus dem Nahostkonflikt schwinden und bewertet den Evonik-Kauf kritisch; aus Sicht der Bank gibt es bessere Alternativen. Die Deutsche Bank hält einen Zusammenschluss langfristig für strategisch und finanziell sinnvoll, verweist aber auf hohe Komplexität und Umsetzungsrisiken.
DER AKTIONÄR hält nach wie vor an seiner Einschätzung fest: Wer die Dividendenperle BASF im Depot hat, bleibt abgesichert mit einem Stoppkurs bei 39,00 Euro weiterhin investiert.
DER AKTIONÄR DAILY Newsletter
Bleiben Sie über die neuesten Entwicklungen bei spannenden Unternehmen und an der Börse auf dem Laufenden. Lesen Sie DER AKTIONÄR DAILY – den täglichen Newsletter von Deutschlands führendem Börsenmagazin. Kostenlos.
Hinweis auf Interessenkonflikte
Der Vorstand und Mehrheitsinhaber der Herausgeberin Börsenmedien AG, Herr Bernd Förtsch, ist unmittelbar und mittelbar Positionen über die in der Publikation angesprochenen nachfolgenden Finanzinstrumente oder hierauf bezogene Derivate eingegangen, die von der durch die Publikation etwaig resultierenden Kursentwicklung profitieren können: BASF.
Enthält Material von dpa-AFX
 Sofortkauf