DER AKTIONÄR – Unsere App


 Heute, 08:21


 Bei Google bevorzugen
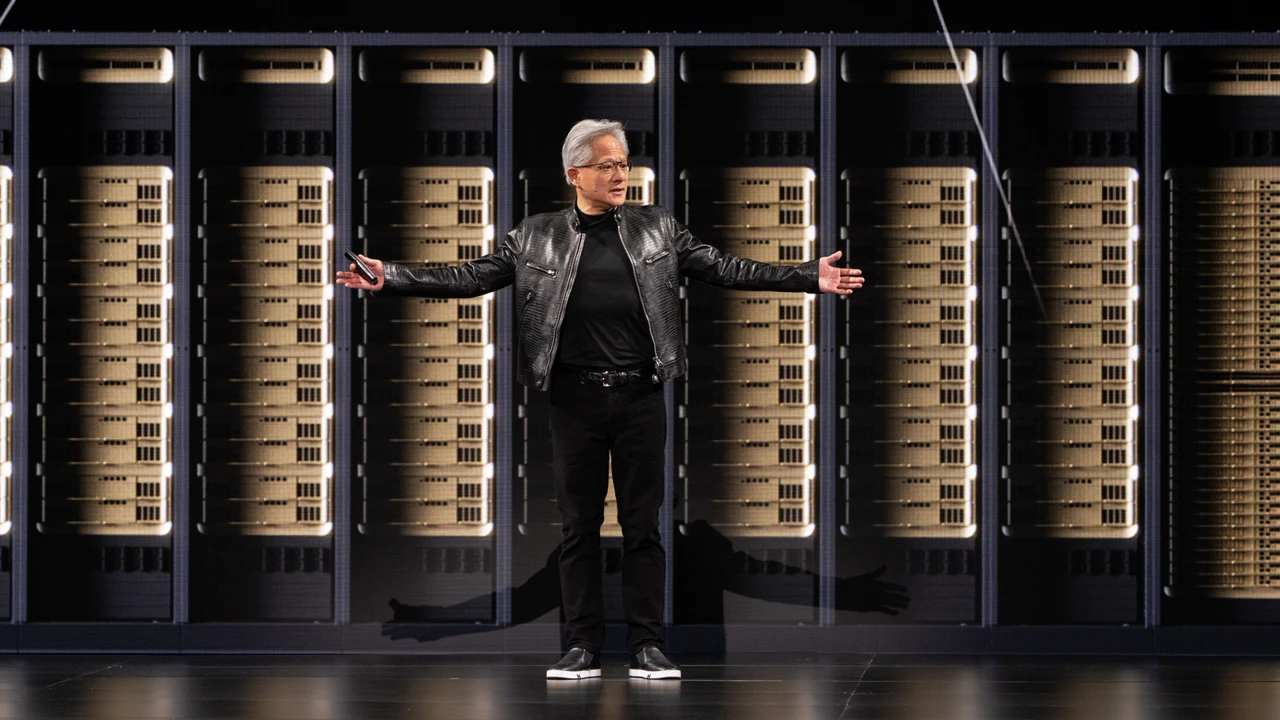
Am 17. November legt Nvidia seine Zahlen zum dritten Quartal des Geschäftsjahres 2027 vor. Die Erwartungen sind hoch – doch ein Blick auf die vergangenen Quartale zeigt ein überraschendes Muster: Nvidia hat seine eigene Umsatzprognose in den vergangenen zehn Berichten jedes Mal übertroffen. Trotzdem fiel die Aktie am Tag nach den Zahlen in sechs dieser zehn Fälle.
- Nvidia übertraf in den vergangenen zehn Quartalen jeweils das obere Ende der eigenen Umsatzprognose.
- Trotzdem fiel die Aktie nach sechs dieser zehn Berichte zunächst.
- In fünf dieser sechs Fälle notierte sie bis zum nächsten Quartalsbericht wieder über dem Ausgangsniveau.
Genau das ist vor den Zahlen das entscheidende: Eine schwache erste Kursreaktion sagt bei Nvidia erstaunlich wenig über die weitere Entwicklung aus.
Gute Zahlen garantieren keinen Kurssprung
Bei kaum einem Unternehmen liegen die Erwartungen derzeit so hoch wie bei Nvidia. Das führt dazu, dass selbst sehr starke Zahlen kurzfristig nicht immer reichen.
Im Februar 2025 beispielsweise steigerte Nvidia den Umsatz um 78 Prozent auf 39,3 Milliarden Dollar und lag damit fast zwei Milliarden Dollar über der eigenen Prognose. Trotzdem verlor die Aktie am folgenden Handelstag rund 8,5 Prozent. Ähnlich verlief es Anfang 2026: Nvidia übertraf die Umsatzprognose erneut deutlich, die Aktie gab danach dennoch nach.
Die Erklärung liegt in der Erwartungshaltung. Bei Nvidia reicht es oft nicht, gut zu liefern. Der Markt erwartet regelmäßig einen deutlichen Schlag über die Prognosen hinaus – inklusive eines starken Ausblicks.

Die Rücksetzer hielten meist nicht lange
Noch interessanter ist deshalb der Blick über den ersten Handelstag hinaus.
Nach fünf der sechs negativen Reaktionen lag die Aktie bis zum jeweils nächsten Quartalsbericht wieder über dem Schlusskurs des Berichtstags. Nach dem Rücksetzer im Februar 2026 stieg Nvidia bis zum nächsten Bericht beispielsweise wieder um rund 21 Prozent.
Das zeigt: Kurzfristige Gewinnmitnahmen nach den Zahlen waren häufig eher eine Reaktion auf extrem hohe Erwartungen, beziehungsweise Gewinnmitnahmen, als ein Signal für eine Verschlechterung des Geschäfts.
Starke Zahlen – aber nicht immer steigende Kurse
108 Milliarden Dollar Umsatz im Fokus
Für das dritte Quartal stellt Nvidia einen Umsatz von rund 108 Milliarden Dollar in Aussicht, plus oder minus zwei Prozent. Sollte der Konzern den Mittelpunkt erreichen, entspräche das einem Wachstum von rund 89 Prozent gegenüber dem Vorjahr.
Das wäre zwar etwas weniger als die 106 Prozent Wachstum im zweiten Quartal, aber weiterhin ein außergewöhnliches Tempo für ein Unternehmen dieser Größe.
Gleichzeitig bleibt die Nachfrage hoch. Nvidia rechnet damit, dass das Angebot mindestens bis Ende des Geschäftsjahres 2028 ein begrenzender Faktor bleibt. Vera Rubin soll bereits im laufenden Quartal einen wachsenden Anteil am Data-Center-Umsatz übernehmen.
Bewertung lässt Spielraum
Trotz der enormen Unternehmensgröße ist die Bewertung auf Basis der erwarteten Gewinne deutlich zurückgekommen. Der im Ausgangsartikel genannte Analystenkonsens für das Geschäftsjahr 2028 liegt bei rund 15,80 Dollar Gewinn je Aktie. Daraus ergibt sich bei einem Aktienkurs um 200 Dollar ein Forward-KGV von etwa 13.
Das ist für ein Unternehmen mit weiterhin sehr hohen Wachstumsraten bemerkenswert moderat.
Natürlich hängt viel davon ab, ob Nvidia seine Wachstumsprognosen einhalten kann. Aber die Bewertung zeigt, dass inzwischen ein Teil der früheren Euphorie aus dem Kurs verschwunden ist.
Nicht nur auf den 17. November schauen
Die Historie liefert kein verlässliches Signal dafür, ob Nvidia direkt nach den Zahlen steigt oder fällt. Im Gegenteil: Selbst deutliche Prognoseübertreffungen wurden kurzfristig häufig mit Kursverlusten quittiert.
Für langfristig orientierte Anleger ist deshalb entscheidender, was hinter der ersten Reaktion steckt. Solange Umsatz, Nachfrage und Ausblick stark bleiben, muss ein Rücksetzer nach dem 17. November kein negatives Signal sein.
Im Megatrend Folger bleibt Nvidia deshalb ein zentraler KI-Wert. Entscheidend ist nicht, ob die Aktie am Tag nach den Zahlen fünf Prozent höher oder tiefer steht, sondern ob der Konzern seinen Wachstumspfad bei Rechenleistung, Data Center und Vera Rubin weiter bestätigen kann. Mit einem passenden Optionsschein lässt sich das langfristige Potenzial von Nvidia noch einmal hebeln.

Hinweis auf Interessenkonflikte
Der Vorstand und Mehrheitsinhaber der Herausgeberin Börsenmedien AG, Herr Bernd Förtsch, ist unmittelbar und mittelbar Positionen über die in der Publikation angesprochenen nachfolgenden Finanzinstrumente oder hierauf bezogene Derivate eingegangen, die von der durch die Publikation etwaig resultierenden Kursentwicklung profitieren können: Nvidia.
 Sofortkauf