
 DER AKTIONÄR – Unsere App
 Heute, 07:39


 Bei Google bevorzugen
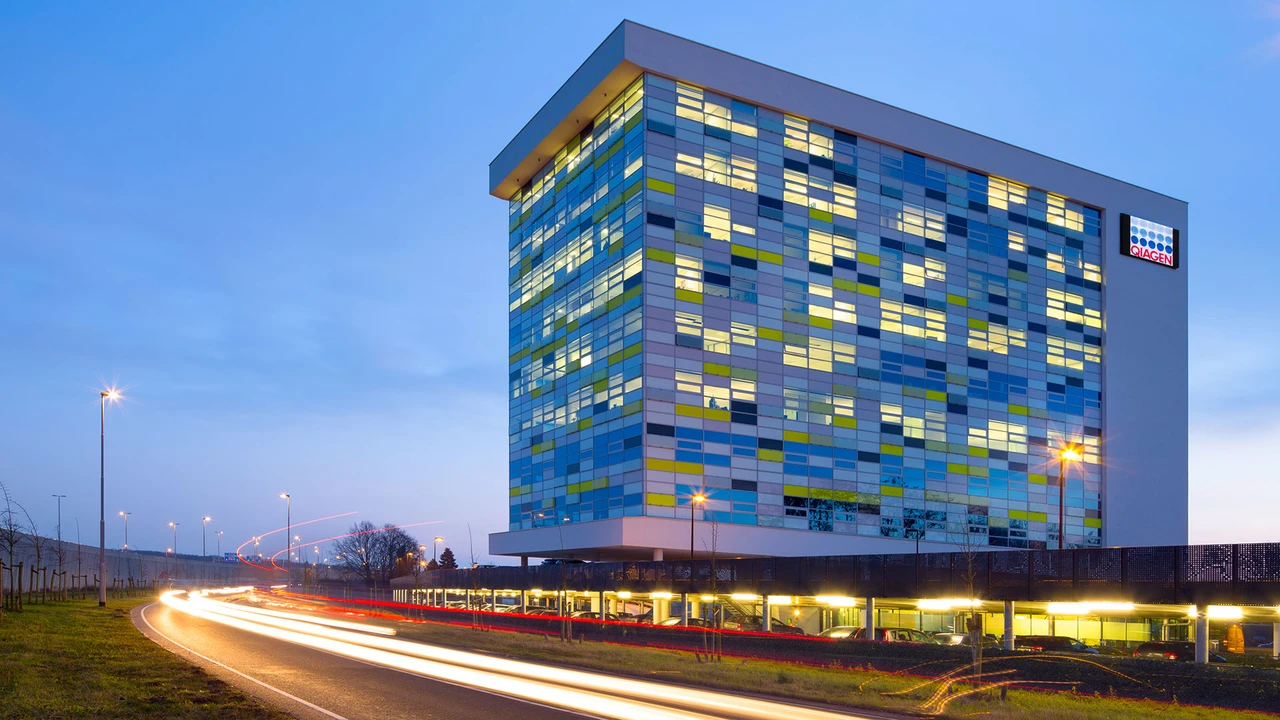
Der im DAX notierte Diagnostikkonzern Qiagen dürfte möglicherweise bald vom Kurszettel verschwinden. Der Konzern wird wohl vom schwedischen Finanzinvestor EQT übernommen, der das Unternehmen mit rund 10,8 Milliarden Euro bewertet. Je Aktie werden 46,50 Euro in bar geboten. Das entspricht einem Aufschlag von rund 40 Prozent auf den unbeeinflussten Xetra-Schlusskurs vom 8. Juli, dem Tag, an dem erste Berichte über das Interesse von Finanzinvestoren auftauchten.
Hinter dem Angebot steht eine Holdinggesellschaft, die vom EQT-XI-Fonds kontrolliert wird. Beteiligt sind außerdem die Abu Dhabi Investment Authority und der Canada Pension Plan Investment Board. Die Finanzierung ist durch Eigen- und Fremdkapitalzusagen gedeckt und unterliegt keinem Finanzierungsvorbehalt.
Vorstand und Aufsichtsrat stimmen dem Deal einstimmig zu und empfehlen den Aktionären die Annahme. Zuvor hatten die Gremien sowohl die Zukunft als eigenständiges Unternehmen als auch Alternativen aus Gesprächen mit strategischen und finanziellen Interessenten abgewogen.
Für das Angebot gilt eine Mindestannahmeschwelle von 50 Prozent plus einer Aktie. Zudem braucht es die Zustimmung einer außerordentlichen Hauptversammlung sowie übliche regulatorische Freigaben. Die Notierungen in Frankfurt und New York sollen enden, nicht annehmende Aktionäre sollen abgefunden werden. Den Vollzug erwartet man Mitte 2027. Qiagen bleibt unter seinem bisherigen Namen und seiner Marke bestehen.
Der Kurs von Qiagen hatte von den Verkaufsspekulationen bereits profitiert und zuletzt ordentlich zugelegt. Suche nach strategischen Optionen lief unter dem im September angetretenen Konzernchef Jonathan Pratt weiter. Parallel legte Qiagen vorläufige Zahlen für das dritte Quartal vor. Diese standen allerdings im Hintergrund. Zudem setzte Qiagen aufgrund des Übernahmeangebots den Ausblick für 2026 bis auf Weiteres aus.
Die Qiagen-Aktie hat sich im Zuge der jüngsten Entwicklungen an den möglichen Übernahmepreis von 46,50 Euro angenähert. Derzeit notiert die Aktie mit 44,63 Euro nur knapp darunter. Das Angebot liegt klar über dem von Thermo Fischer im Jahr 2020. Angesichts der jüngsten Entwicklungen dürften sich Aktionäre zufrieden zeigen und das Angebot annehmen. Die Restchance ist begrenzt.
 Sofortkauf