DER AKTIONÄR – Unsere App


 Heute, 20:40


 Bei Google bevorzugen
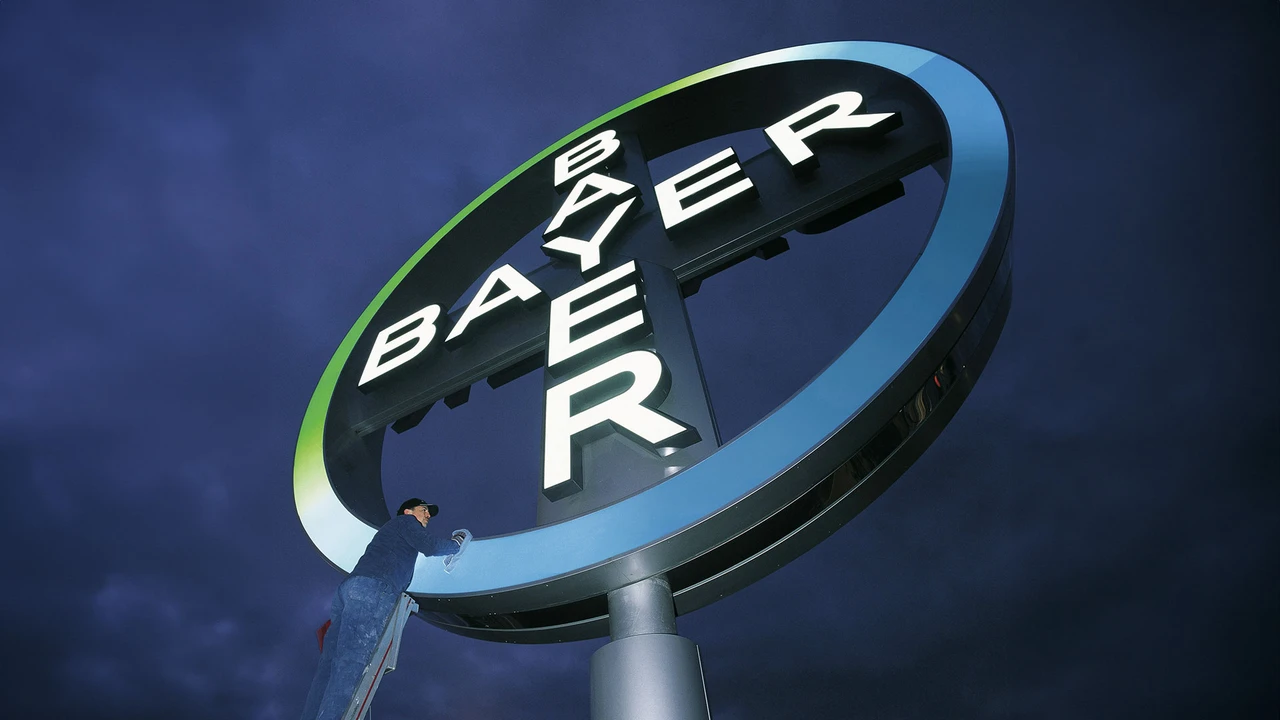
Nach schwierigen Jahren ist 2026 für den Pharma- und Agrarchemiekonzern Bayer bisher ein gutes Börsenjahr. Dennoch hat der Konzern nach wie vor mit den hohen Schulden durch die Glyphosatklagen in den USA zu kämpfen. Nun verschafft sich der DAX-Konzern durch die Ausgabe von Wertpapieren weiteren finanziellen Spielraum.
Bayer verkauft Hybridanleihen für insgesamt zwei Milliarden Euro, wie der Konzern am Mittwochabend nach Börsenschluss mitteilte. Damit werde das Gesamtvolumen der ausstehenden Hybridanleihen auf 6,55 Milliarden Euro aufgestockt. Die Papiere haben in beiden Tranchen eine Laufzeit von 30 Jahren.
Die Anleihen seien so strukturiert, dass sie von den großen Ratingagenturen zur Hälfte als Eigenkapital anerkannt würden, so Bayer. Damit steigt die für die Bonität wichtige Schuldenlast um einen geringeren Betrag, als der Konzern mit dem Geschäft einnimmt.
Die Platzierung folgt laut Unternehmen auf die Investition des Finanzinvestors Apollo, der für eine Beteiligung an Bayers Geschäft mit sogenannten reversiblen Langzeit-Verhütungsmitteln (LARC) eine Finanzspritze über drei Milliarden Euro Eigenkapital geleistet hatte. Zudem hatten die Leverkusener in den vergangenen Monaten über Anleihen fünf Milliarden Dollar aufgenommen.
Glyphosat belastet weiter
Bayer ist in den USA seit Jahren mit einer milliardenteuren Klagewelle wegen angeblicher Krebsrisiken seiner glyphosathaltigen Unkrautvernichter konfrontiert. Allerdings schloss das Unternehmen im Februar einen Sammelvergleich über 7,25 Milliarden Dollar (aktuell 6,3 Milliarden Euro) zur Beilegung der Rechtsstreitigkeiten, der bereits vorläufig genehmigt wurde. Bayer wartet noch auf eine finale Genehmigung des Gerichts.
Im Zuge der Bekanntgabe des Sammelvergleichs hatte Bayer gesagt, dass eine Kapitalerhöhung zur Finanzierung nicht geplant sei. Vielmehr sei die Finanzierung des Vergleichs sowie bestimmter Anleihefälligkeiten durch eine Kreditlinie von acht Milliarden Dollar gesichert. Die Kreditlinie sollte dann über Anleihen sowie Instrumente refinanziert werden, die Ratingagenturen als eigenkapitalähnlich einstufen. Der aktuelle Deal dürfte damit zu den Refinanzierungsmaßnahmen gehören.
Bayer hat sich zuletzt besser entwickelt als in den vergangenen Jahren. Dennoch bleiben die Risiken groß. Die neue Maßnahme verdeutlicht auch noch einmal den hohen Kapitalbedarf des Konzerns. Für den AKTIONÄR fehlen weiterhin die Kaufargumente, Anleger bleiben bei Bayer an der Seitenlinie.
Enthält Material von dpa-AFX
Hinweis auf Interessenkonflikte
Der Vorstand und Mehrheitsinhaber der Herausgeberin Börsenmedien AG, Herr Bernd Förtsch, ist unmittelbar und mittelbar Positionen über die in der Publikation angesprochenen nachfolgenden Finanzinstrumente oder hierauf bezogene Derivate eingegangen, die von der durch die Publikation etwaig resultierenden Kursentwicklung profitieren können: Bayer.
 Sofortkauf