
 DER AKTIONÄR – Unsere App
 Heute, 09:33


 Bei Google bevorzugen
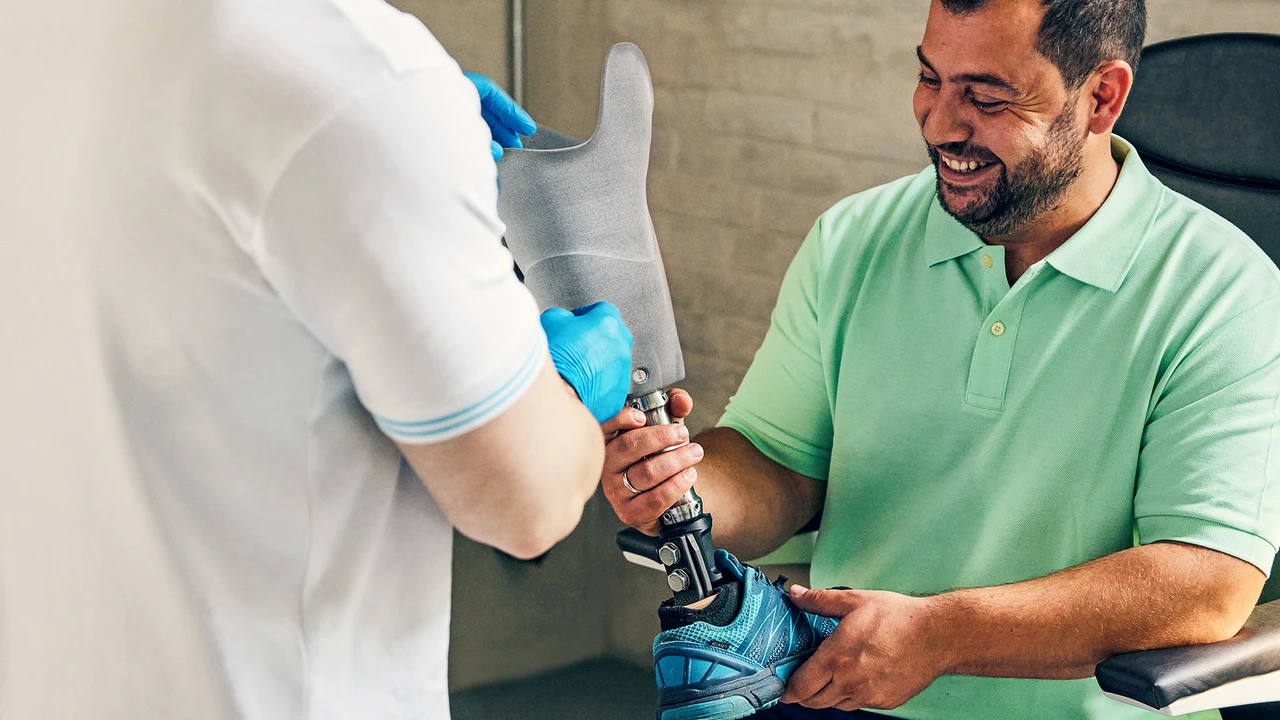
Vor gut einem Jahr ging das Listing des Prothesenherstellers Ottobock an der Frankfurter Wertpapierbörse über die Bühne. Emissionspreis: 66 Euro je Aktie. Aktuell notiert der SDAX-Wert lediglich bei gut 50 Euro. Im Laufe der Handelswoche geriet der Titel aufgrund eines etwas pessimistischeren Analystenkommentars unter Druck.
Goldman-Sachs-Analyst Richard Felton rechnet damit, dass sich das Umsatzwachstum der Niedersachsen im dritten Quartal verlangsamt hat. Seiner Meinung nach bremse die Schwäche in Nordamerika das Geschäft aus.
Felton reagierte in einer aktuellen Studie mit einer Kurszielreduzierung um 13 auf nun 75 Euro, die Einstufung lautet weiterhin "Buy". Der Experte trug damit Kürzungen bei den Ergebnisschätzungen (EBITDA und Gewinn je Aktie) für das laufende Geschäftsjahr sowie 2027 und 2028 Rechnung. Mittelfristig bleibt der Goldman-Analyst allerdings optimistisch für den deutschen Prothesenhersteller gestimmt.
Wie sich Ottobock zwischen Juli und September operativ geschlagen hat, werden die Zahlen für das abgelaufene dritte Quartal zeigen. Die Niedersachsen wollen die Quartalsmitteilung am 12. November (Donnerstag) veröffentlichen.
Die Ottobock-Aktie taumelt derzeit wieder dem bisherigen Allzeittief bei 45,56 Euro (Xetra-Notierung) aus dem Frühjahr entgegen. Dieses markierte der Titel im Frühjahr des laufenden Jahres. Im Mai belastete zudem ein Shortreport (DER AKTIONÄR berichtete). Aus charttechnischer Sicht ist das Papier klar angeschlagen. Im Bereich um 50 Euro findet das Papier eine breitere Unterstützungszone.
Gut ein Jahr nach dem Börsengang dürften Anleger eher enttäuschend auf die bisherige Kursentwicklung der Ottobock-Aktie blicken. Nach Ansicht des AKTIONÄR drängt sich derzeit sowohl charttechnisch als auch fundamental kein Einstieg beim deutschen Nebenwert auf.
 Sofortkauf