
 DER AKTIONÄR – Unsere App


 Heute, 09:15


 Bei Google bevorzugen
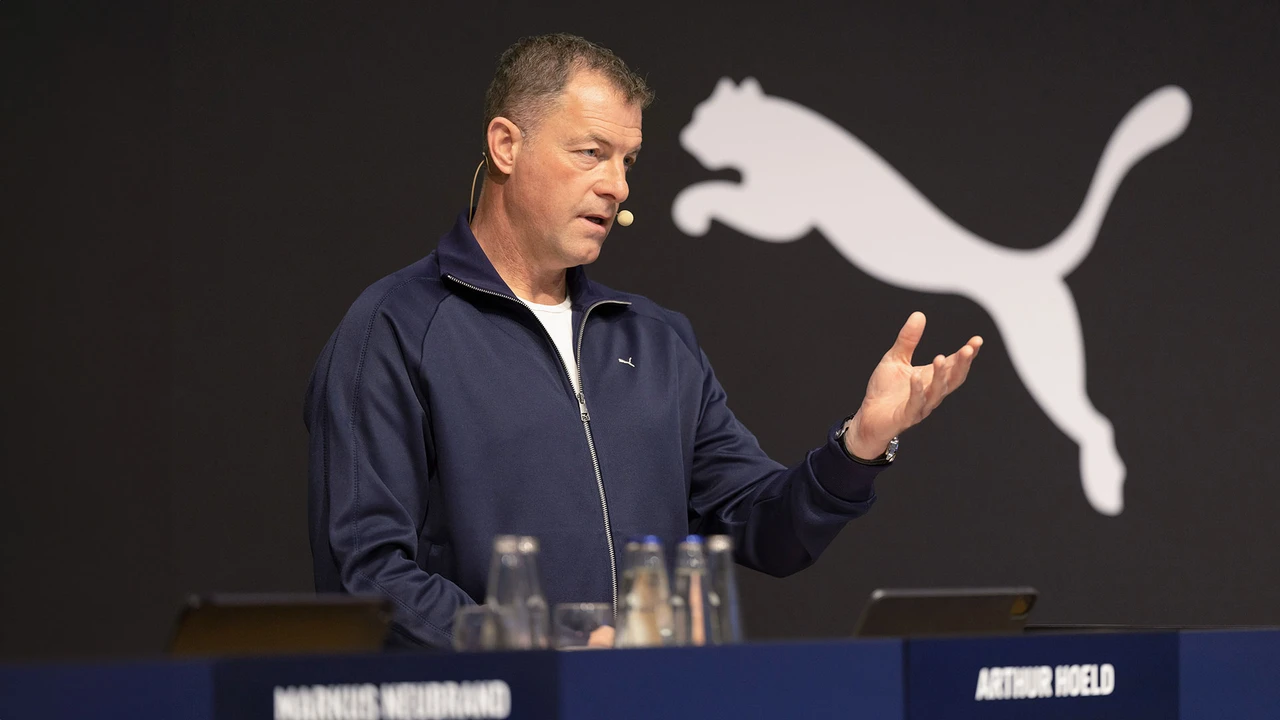
Puma steckt weiter tief in der Krise. Im dritten Quartal 2026 musste der Sportartikelhersteller erneut einen Millionenverlust verkraften. Umsatzrückgang, operative Probleme und hohe Restrukturierungskosten belasten das Geschäft. Besonders bitter: Lokalrivale Adidas hatte jüngst mit starken Zahlen gepunktet.
Umsatz rückläufig, Millionenverlust bleibt
Die Zahlen für das dritte Quartal zeigen, wie schwierig die Neuausrichtung für Puma ist. Der Konzernumsatz sank nominal um fünf Prozent auf 1,77 Milliarden Euro. Währungsbereinigt betrug das Minus sogar 6,3 Prozent. Vor allem in Europa, dem Nahen Osten und Afrika sowie in Nordamerika blieb die Nachfrage schwach. Lediglich im asiatisch-pazifischen Raum gab es positive Impulse.
Noch deutlicher wird die Schieflage beim Ergebnis. Zwar verbesserte sich die Bruttomarge um 4,1 Prozentpunkte auf 49,5 Prozent. Niedrigere Beschaffungskosten, ein günstigerer Vertriebsmix und eine Zollerstattung aus den USA halfen dabei. Allein die Zollerstattung steuerte 29,8 Millionen Euro bei.
Trotzdem verfehlte Puma operativ den Sprung in die Gewinnzone. Das berichtete EBIT lag bei minus 11,4 Millionen Euro. Bereinigt erreichte das Ergebnis gerade einmal 0,4 Millionen Euro. Unter dem Strich stand ein Nettoverlust von 54,9 Millionen Euro. Im Vorjahresquartal hatte Puma noch 62,3 Millionen Euro Verlust ausgewiesen. Die Entwicklung zeigt: Die Kostenprogramme greifen zwar allmählich, eine nachhaltige Rückkehr zur Profitabilität ist aber noch nicht erreicht.
Prognose liefert Warnsignal
Auch der Ausblick gibt keinen Grund zur Euphorie. Für das Gesamtjahr 2026 erwartet Puma weiterhin einen währungsbereinigten Umsatzrückgang im niedrigen bis mittleren einstelligen Prozentbereich. Beim EBIT rechnet das Management mit einem Verlust zwischen 80 und 130 Millionen Euro. Gleichzeitig sollen die Investitionen auf weniger als 150 Millionen Euro sinken. Der Konzern spart also weiter, um die Folgen der schwachen Geschäftsentwicklung abzufedern.
Fortschritte bei den Lagerbeständen
Der einzige Lichtblick: Der Abbau der hohen Lagerbestände schreitet scheinbar voran. Laut Jefferies-Analyst James Grzinic verzeichne Puma eine Senkung der Lagerbestände. Außerdem dürften die gesunkenen Investitionsausgaben am Markt gut ankommen, wie Grzinic am Freitag in einem Update zu den Quartalszahlen schrieb. Gleichwohl lautet die Einstufung von Jefferies weiterhin Hold. Das Kursziel hat Grzinic bei 23,50 Euro belassen.
Bei Adidas läuft es besser
Der Blick auf Adidas verdeutlicht das Ausmaß der Probleme. Der Lokalrivale steigerte seinen Umsatz im dritten Quartal um neun Prozent auf 7,25 Milliarden Euro. Das operative Ergebnis legte um 37 Prozent auf 1,01 Milliarden Euro zu. Zudem hob Adidas seine Jahresprognose an, wie DER AKTIONÄR berichtete.
Die Puma-Zahlen sind eigentlich ein weiterer Rückschlag. Zwar gibt es bei der Bruttomarge und beim Nettoverlust erste Verbesserungen. Der operative Stillstand und der schwache Ausblick wiegen jedoch schwer. Dass die Aktie trotzdem um rund fünf Prozent anzieht, liegt am Abbau der Lagerbestände und den sinkenden Investitionen. Trotzdem lässt der große Turnaround weiter auf sich warten. DER AKTIONÄR favorisiert bei den Sportartikelherstellern daher einen anderen Titel. Welcher dies ist, erfahren Sie in der neuen Ausgabe von DER AKTIONÄR.
Hinweis auf Interessenkonflikte
Der Vorstand und Mehrheitsinhaber der Herausgeberin Börsenmedien AG, Herr Bernd Förtsch, ist unmittelbar und mittelbar Positionen über die in der Publikation angesprochenen nachfolgenden Finanzinstrumente oder hierauf bezogene Derivate eingegangen, die von der durch die Publikation etwaig resultierenden Kursentwicklung profitieren können: Puma.
 Sofortkauf
