DER AKTIONÄR – Unsere App


 Heute, 16:08


 Bei Google bevorzugen
Der Markt atmet auf – doch eine Fed-Pause ist nicht beschlossen. Hohe Inflation und Anleiherenditen belasten. Nach dem schwachen US-Arbeitsmarktbericht sank die Chance auf eine Zinserhöhung Ende Oktober deutlich, was insbesondere dem Tech-Sektor Rückenwind lieferte. Zugleich tragen wenige Aktien aktuell die Rally.
Die vergangenen Tage mussten Anleger zahlreiche Impulse verarbeiten: Im September schufen US-Arbeitgeber nur 29.000 Stellen, erwartet worden waren 84.000; die Arbeitslosenquote stieg auf 4,2 Prozent. Die Markterwartung für eine Zinserhöhung Ende Oktober sank nach den Daten auf rund 20 Prozent, nach zuvor zeitweise knapp 70 Prozent. Das ist eine Momentaufnahmen, eine Zinspause ist noch nicht beschlossen. Die Kern-PCE-Inflation lag im August mit 3,0 Prozent über dem Fed-Ziel von 2 Prozent. Doch die Tech-Aktien erhielten kurzzeitig Rückenwind und der Nasdaq100 (siehe Chart) knackte ein neues Allzeithoch.
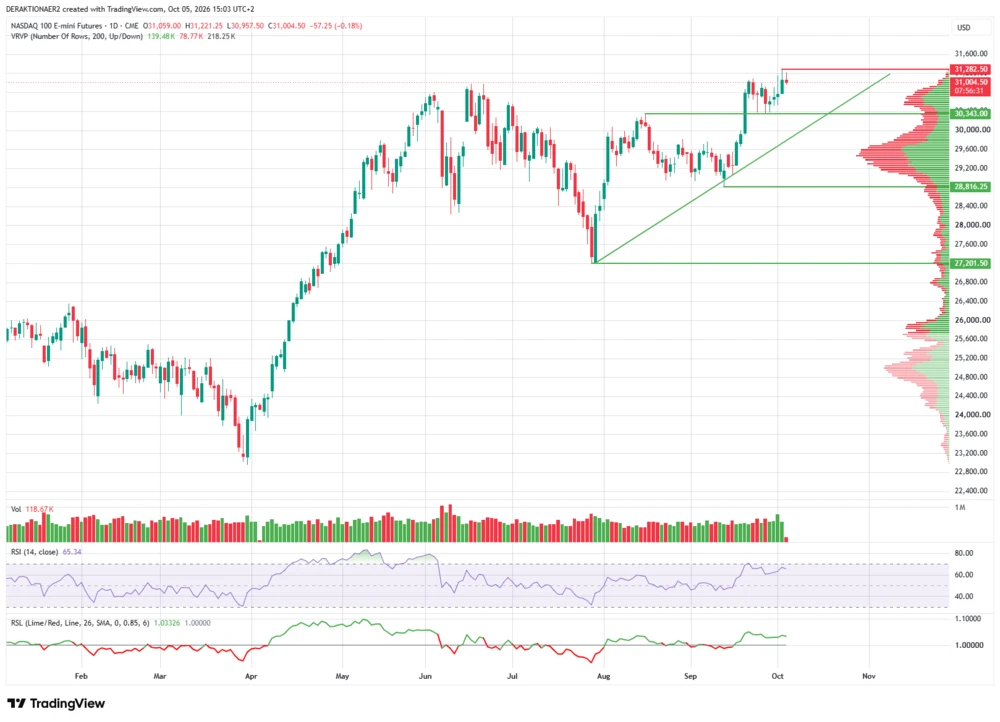
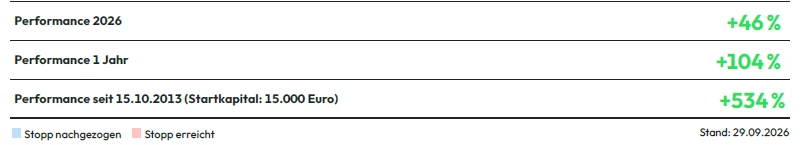
Die Marktbreite ist allerdings schmal (DER AKTIONÄR berichtete): Im September verloren rund drei Viertel der S&P-500-Aktien, obwohl der Index nahe seinem Rekord stand. Wenige große Tech- und KI-Titel prägen die Entwicklung. Damit wird Einzeltitelauswahl wichtiger. Bei TSI Premium nutzt wir dazu mehrere Ansätze wie die relative Stärke und exklusive Ranglisten, um trendstarke Aktien systematisch sichtbar zu machen. Die Depotübersicht (siehe unten) weis eine Performance von +534 Prozent aus – ein starker historischer Track Record. Seit Jahresbeginn notiert das TSI-Premium-Depot über 46 Prozent höher.
Der schwache Arbeitsmarkt nährt Zinshoffnung, doch Inflation und die hohen Zinsen und Anleihenrendieten bleiben Belastungensfaktoren. Ein anspruchsvolles Umfeld für Anleger. Bei schmaler Marktbreite zählt, welche Titel echte Stärke zeigen. TSI Premium bietet dafür einen systematischen Ansatz und alles aus erster Hand, was berufstätige Anleger benötigen. In 24 Stunden wird die nächste Ausgabe mit umfangreichen Mehrwert auf über 20 Seiten HIER freigeschaltet.
 Sofortkauf