
 DER AKTIONÄR – Unsere App


 Heute, 18:30


 Bei Google bevorzugen
Die US-Zehnjahresrendite steht so hoch wie seit 2007 nicht. Eine neue Studie auf dem Forschungsportal VoxEU/CEPR zeigt: Fast der gesamte Anstieg seit August 2020 fiel auf Tage rund um Arbeitsmarktdaten und Fed-Reden.
Am 23. September kündigte Fed-Gouverneur Michael Barr „weitere Anpassungen“ der Geldpolitik an, am 24. September nannte New-York-Fed-Chef John Williams in London eine weitere Zinserhöhung bis Jahresende „vernünftig“. Die Rendite der zehnjährigen US-Staatsanleihe stieg auf 5,14 Prozent – so hoch wie zuletzt im Juli 2007. Die Zweijährige erreichte mit 4,90 Prozent den höchsten Stand seit 2023, die Dreißigjährige mit 5,44 Prozent den höchsten seit 2004.
Die Ökonomen Paul Beaudry, Paolo Cavallino und Tim Willems haben in ihrer Studie „Anatomy of a rise“ nachgerechnet, wann die Zinsen gestiegen sind. Ihr Ergebnis: Rund 90 Prozent des Anstiegs der Zehnjahresrendite seit August 2020 fanden an wenigen Tagen statt, nämlich rund um die monatlichen Arbeitsmarktberichte und um Reden wichtiger Fed-Vertreter. Diese Tage machen nur knapp ein Viertel aller Handelstage aus.
US-Anleihen: Zwei Bausteine, eine Rendite
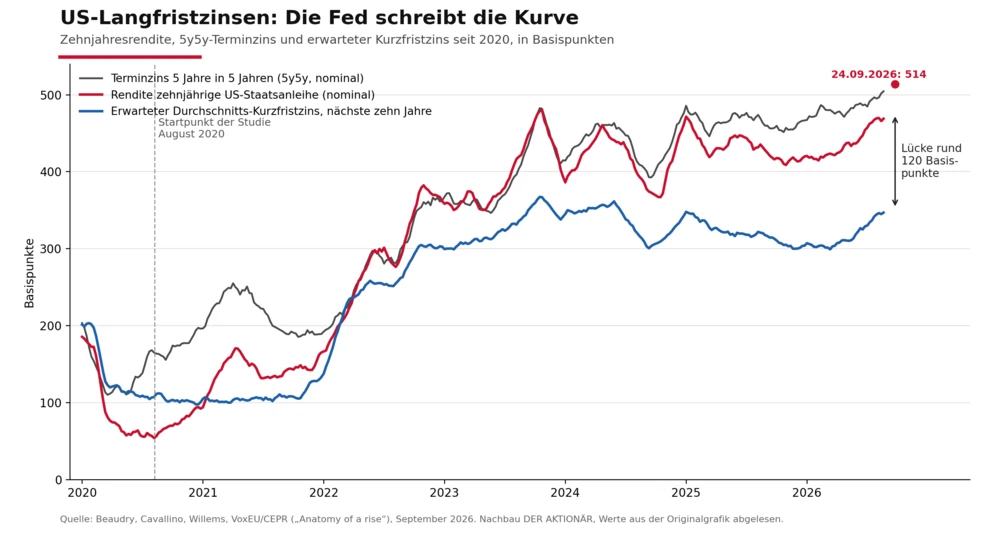
Eine zehnjährige Anleihe lässt sich als Kette der Kurzfristzinsen denken, die der Markt für die kommenden zehn Jahre erwartet – plus einem Aufschlag dafür, das Geld so lange zu binden, der sogenannten Laufzeitprämie. Genau diese beiden Bausteine zeigt die Grafik: Rot ist die Rendite der zehnjährigen US-Staatsanleihe, grau der Zins, den der Markt heute für die Jahre fünf bis zehn fest vereinbaren kann, blau der Kurzfristzins, den Anleger im Schnitt für die nächsten zehn Jahre erwarten.
Dieselben Tage erklären laut Studie 81 Prozent des Anstiegs der blauen Linie. Anleger haben also vor allem ihr Bild der Fed korrigiert, weniger ihre Scheu vor langen Laufzeiten, etwa wegen der Staatsverschuldung.
US-Anleihen: Die Lücke im Chart
Nach eigener Ablesung legte die Zehnjahresrendite seit August 2020 um gut 400 Basispunkte zu, der erwartete Kurzfristzins nur um rund 250. Seit 2023 liegen Rot und Grau deutlich über Blau, zuletzt um rund 120 Basispunkte. Diese Lücke ist die Laufzeitprämie – und sie ist nicht geschrumpft. Dazu passt, dass der Ausverkauf global ist: Japans Zehnjährige stieg auf 3,06 Prozent, den höchsten Stand seit August 1996. Auch die Renditen der deutschen Bundesanleihen zogen an, mehrere europäische Anleihen erreichten Mehrjahreshochs.
Den Anlass lieferten diesmal starke US-Einkaufsmanagerindizes von S&P Global. Die Fed hat den Leitzins am 16. September auf eine Spanne von 3,75 bis 4,00 % erhöht; laut CME FedWatch liegt die Wahrscheinlichkeit eines weiteren Schritts im Oktober bei rund 70 Prozent, vor einer Woche waren es rund 49 Prozent. „Die Einkaufsmanagerdaten spielten in das Narrativ robusten Wachstums, das der Fed weitere Zinserhöhungen erlaubt“, schreiben die Analysten der Deutschen Bank.
S&P 500 und DAX: Was die Kurve für Aktien bedeutet
Für den S&P 500 ist die Rechnung unbequem. Im Mai lag die erwartete Gewinnrendite des Index – der Kehrwert des Kurs-Gewinn-Verhältnisses – bei rund 4,5 Prozent. Seitdem ist der Zehnjahreszins um mehr als einen halben Prozentpunkt gestiegen; die als sicher geltende Anleihe bietet damit – bei unveränderter Bewertung – mehr als die Aktie mit Gewinnrisiko. Das trifft vor allem die hoch bewerteten Technologiewerte, deren Gewinne weit in der Zukunft liegen. Tragen muss den Index nun das Gewinnwachstum, nicht die Bewertung.
Der DAX ist günstiger bewertet und stärker von Industrie, Banken und Versicherern geprägt, die mit höheren Zinsen leben können – die Finanzwerte verdienen sogar daran. Doch die Laufzeitprämie macht an der Grenze nicht halt: Die zehnjährige Bundesanleihe rentierte bei 3,58 %. Hinzu kommt, dass viele DAX-Konzerne einen großen Teil ihres Geschäfts in den USA machen und dort von höheren Finanzierungskosten der Kunden getroffen werden.
Die Zinsen für US-Staatsanleihen steigen vor allem, weil Anleger erwarten, dass die Fed den Leitzins länger hoch hält. Diese Erwartungen ändern sich meist an wenigen Tagen im Monat, wenn neue Arbeitsmarktzahlen kommen oder Fed-Vertreter sprechen. Zusätzlich verlangen Anleger inzwischen einen Aufschlag dafür, ihr Geld zehn Jahre lang zu verleihen. Für Aktien heißt das: Solange die Zinsen steigen, zählen harte Gewinne mehr als die Hoffnung auf baldige Zinssenkungen – und darauf deutet derzeit wenig hin.
DER AKTIONÄR DAILY Newsletter
Bleiben Sie über die neuesten Entwicklungen bei spannenden Unternehmen und an der Börse auf dem Laufenden. Lesen Sie DER AKTIONÄR DAILY – den täglichen Newsletter von Deutschlands führendem Börsenmagazin. Kostenlos.
 Sofortkauf