
 DER AKTIONÄR – Unsere App


 Heute, 11:23


 Bei Google bevorzugen
Die Woche in drei Sätzen
Heiße US-Inflationsdaten und ein Ausverkauf bei Chipwerten prägten die vergangene Woche – der DAX legte trotzdem gut zwei Prozent zu, der Nasdaq Composite verlor 4,5 Prozent. Jetzt folgt der Test für die KI-Erzählung: Am Mittwochabend berichten SAP, Tesla, IBM, Texas Instruments und Lam Research. Davor liefern Chinas Wachstumszahlen und der ZEW-Index die Stimmung, am Freitag zeigen die Einkaufsmanager, wie Europa Zinsanhebungen und einen Ölpreis von fast 110 Dollar verkraftet.
Deutschland und Europa
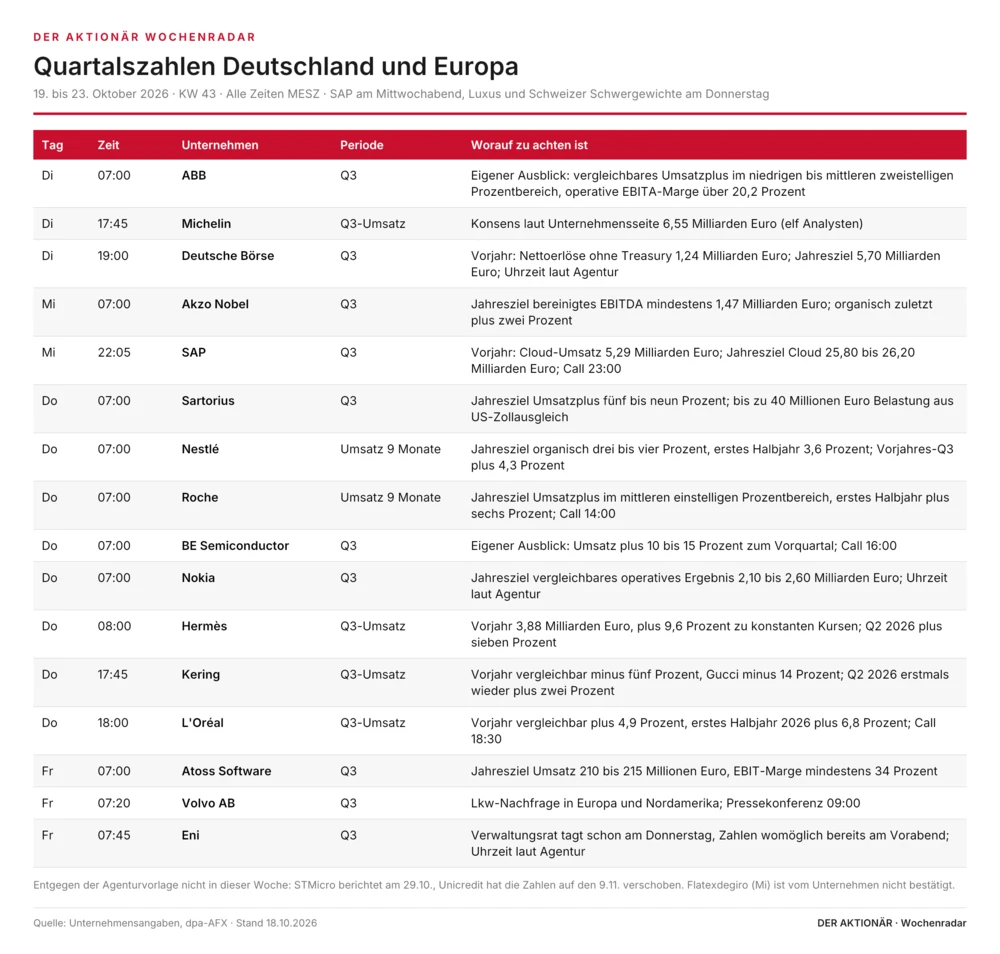
Den Auftakt macht am Dienstagmorgen ABB, am Abend folgen Michelin und um 19:00 Uhr die Deutsche Börse als erster DAX-Konzern. Im Vorjahresquartal lagen ihre Nettoerlöse ohne Treasury-Ergebnis bei 1,24 Milliarden Euro, das Jahresziel liegt bei 5,70 Milliarden Euro. Am Mittwoch berichtet morgens Akzo Nobel, um 22:05 Uhr SAP – der wichtigste Termin der Woche für den DAX. Am Donnerstag folgen Sartorius, Nestlé, Roche, BE Semiconductor, Nokia und Hermès, am Abend Kering und L’Oréal. Nestlé muss gegen ein starkes Vorjahresquartal mit 4,3 Prozent organischem Wachstum antreten, Kering kam zuletzt erst wieder auf ein Plus von zwei Prozent. Am Freitag runden Atoss Software, Volvo und Eni die Woche ab.
USA
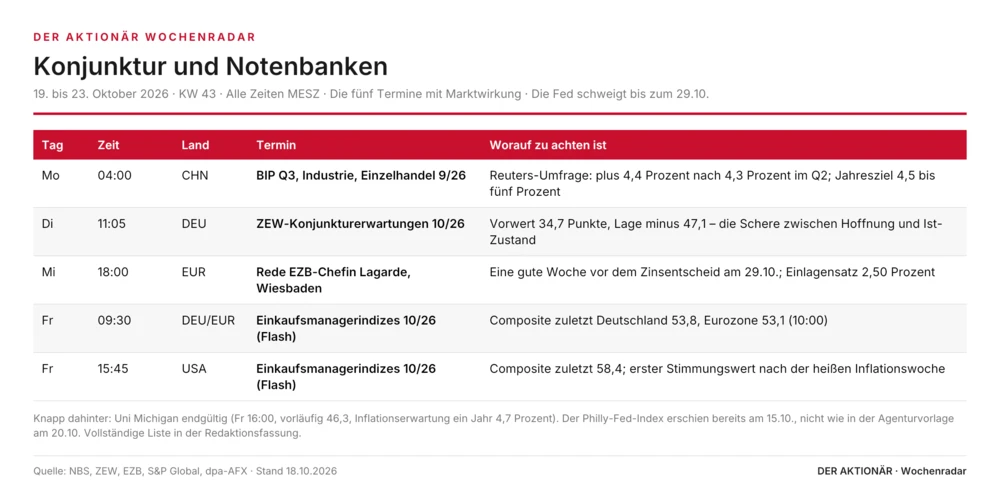
Am Dienstag berichten vor Handelsbeginn General Motors, GE Aerospace und RTX, nach Börsenschluss Netflix. Der Streamingkonzern hat selbst 12,86 Milliarden Dollar Umsatz angekündigt, der Konsens liegt auf dieser Marke – es zählt also der Ausblick. Am Mittwochmittag berichtet Danaher, am Abend ballt sich alles: Texas Instruments peilt 5,65 bis 6,15 Milliarden Dollar Umsatz an, Lam Research rund 8,10 Milliarden Dollar, dazu kommen IBM und Tesla. Nach acht Verlusttagen in Folge beim Halbleiterindex zeigen Texas Instruments und Lam Research, ob die Investitionswelle trägt. Am Donnerstag folgen Procter & Gamble, Comcast und Lockheed Martin, am Freitag American Express als Gradmesser für den US-Konsum. Intel berichtet erst am 29. Oktober.
Die wichtigsten IR-Termine auf einen Blick
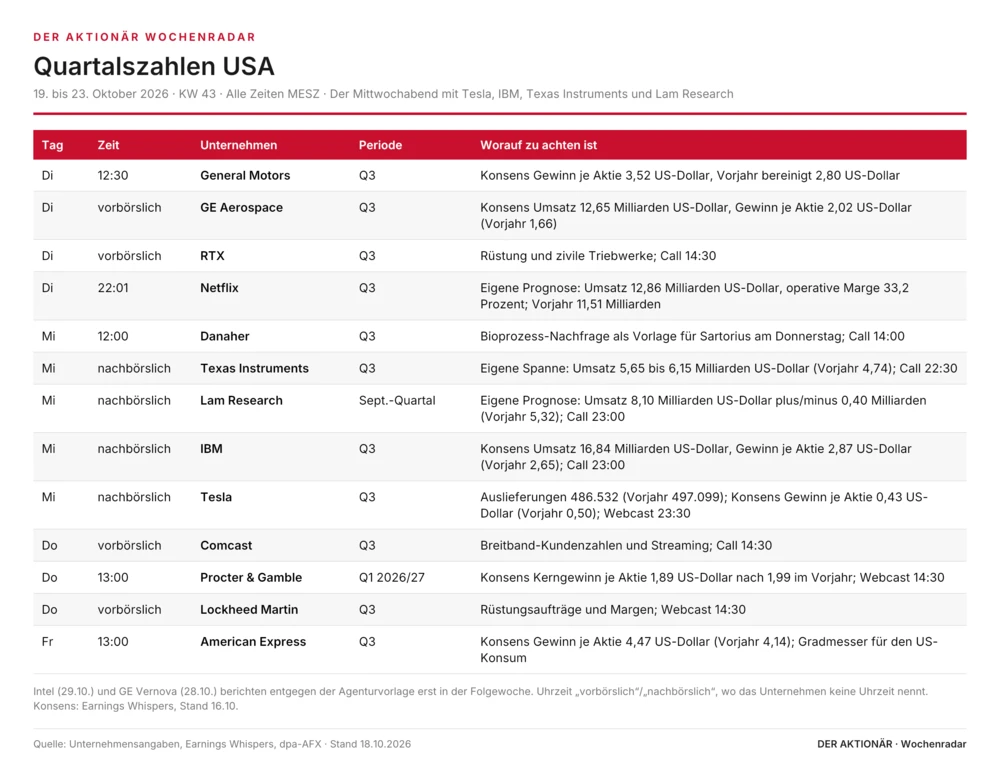
Einen großen Kapitalmarkttag gibt es nicht. Am Montag wählt DSM-Firmenich auf einer außerordentlichen Hauptversammlung Richard Ridinger zum Verwaltungsratspräsidenten, Norma Group stellt um 07:30 Uhr ein Strategie-Update vor. Nachmittags lädt Jefferies zum Investorentag, abends stimmen die Aktionäre von The Trade Desk über eine Neubewertung von Aktienoptionen ab. Es folgen Zoom am Dienstag, die Analystenkonferenz der Deutschen Börse am Mittwoch um 14:00 Uhr und Eurofins am Freitag.
Konjunktur und Notenbanken
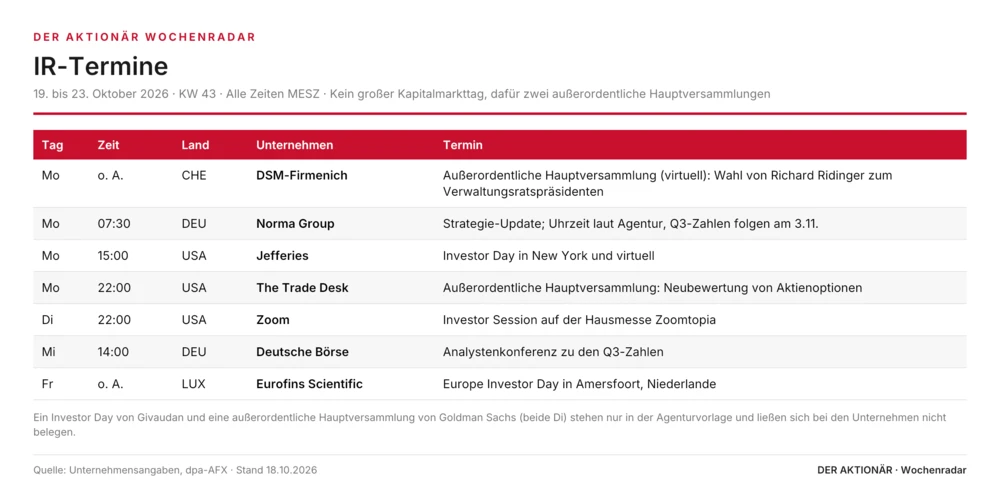
In Deutschland zählt der ZEW-Index am Dienstag um 11:05 Uhr: Im September lagen die Erwartungen bei 34,7 Punkten, die Lage bei minus 47,1 Punkten. Am Freitag um 09:30 Uhr folgen die Einkaufsmanagerindizes, zuletzt 53,8 Punkte.
In der Eurozone kommen die Einkaufsmanagerindizes am Freitag um 10:00 Uhr, zuletzt 53,1 Punkte. Am Mittwoch um 18:00 Uhr spricht EZB-Chefin Christine Lagarde in Wiesbaden. Für den Zinsentscheid am 29. Oktober preist der Markt überwiegend eine Pause beim Einlagensatz von 2,50 Prozent ein.
In den USA schweigt die Fed bis zum 29. Oktober. Wichtigste Termine sind die Einkaufsmanagerindizes am Freitag um 15:45 Uhr, zuletzt 58,4 Punkte; knapp dahinter folgt das Verbrauchervertrauen der Uni Michigan. Im Hintergrund wirkt die heiße Inflationswoche nach: Verbraucherpreise plus 3,7 Prozent, Erzeugerpreise plus 6,3 Prozent.
In Asien eröffnet China am Montag um 04:00 Uhr mit dem BIP für das dritte Quartal. Erwartet werden 4,4 Prozent nach 4,3 Prozent, das Jahresziel liegt bei 4,5 bis fünf Prozent.
SAP-Aktie: Was die Cloud am Mittwochabend liefern muss
SAP legt am Mittwoch um 22:05 Uhr vor. Im Vorjahresquartal lag der Cloud-Umsatz bei 5,29 Milliarden Euro, für das Gesamtjahr peilt der Konzern 25,80 bis 26,20 Milliarden Euro an. Entscheidend ist aber der Current Cloud Backlog, der vertraglich gesicherte Cloud-Umsatz der nächsten zwölf Monate. SAP hat selbst ein leicht langsameres Wachstum als die 25 Prozent des Vorjahres angekündigt. Eine leichte Verlangsamung ist eingepreist, eine deutliche nicht: Sie würde die Debatte befeuern, ob KI klassische Unternehmenssoftware verdrängt.
Tesla-Aktie: Weniger Autos, und trotzdem zählt der Ausblick
Tesla berichtet am Mittwoch nach US-Börsenschluss. Mit 486.532 Fahrzeugen lagen die Auslieferungen rund zwei Prozent unter dem Vorjahr. Analysten erwarten einen bereinigten Gewinn je Aktie von 0,43 Dollar nach 0,50 Dollar. Die entscheidende Zahl ist die Bruttomarge im Autogeschäft: Hält sie, kann Tesla den Blick auf autonomes Fahren und Roboter lenken. Fällt sie, fehlt der Bewertung das Fundament.
Die fünf wichtigsten Termine der Woche
Rang 1 gehört SAP, Rang 2 Tesla, Rang 3 dem Chip-Doppel aus Lam Research und Texas Instruments – alle am Mittwochabend. Rang 4 belegen die Einkaufsmanager der Eurozone am Freitag, Rang 5 Chinas BIP am Montag. Knapp dahinter: Netflix am Dienstagabend.
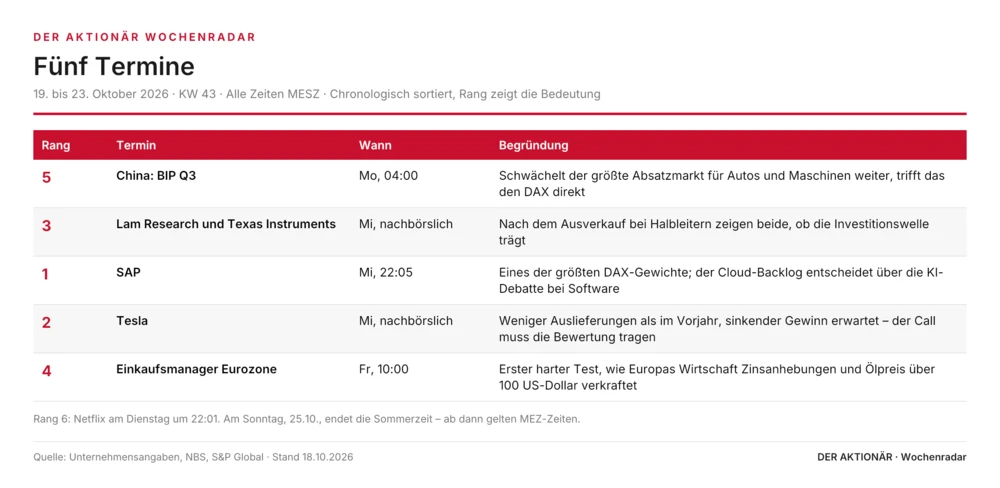
Der DAX beendete die Woche mit einem Plus von gut zwei Prozent bei 25.623 Punkten, der S&P 500 verlor 1,9 Prozent auf 7.659 Punkte. Die Rendite zehnjähriger US-Staatsanleihen liegt bei rund 5,09 Prozent. Eine weitere Fed-Anhebung am 28. Oktober preist der Terminmarkt laut CME FedWatch nur noch mit 16 Prozent ein, nach 28 Prozent am Donnerstag. Brent stieg in der Woche um 4,9 Prozent auf 109,86 Dollar. Am Wochenende meldeten die iranischen Revolutionsgarden Minentreffer auf zwei Supertankern und erklärten die Straße von Hormus weiter für gesperrt; das US-Militär widerspricht. Zugleich hat Teheran den USA über Katar einen Plan zur Wiedereröffnung übermittelt. Für Montag hat DHL vorgelegt: Am Freitagabend hob der Konzern die Prognose für den operativen Gewinn auf mehr als 7,00 Milliarden Euro an. Der wichtigste Termin für DAX und Wall Street ist der Mittwochabend mit SAP und Tesla.
Wer tiefer einsteigen will: Die aktuelle Ausgabe 43/26 des AKTIONÄR steht unter dem Titel „Die Bullen geben nicht auf: 5 Top-Aktien im Check“ hier.
 Sofortkauf
