DER AKTIONÄR – Unsere App


 Heute, 13:38


 Jetzt bei Google bevorzugen
 Bei Google bevorzugen
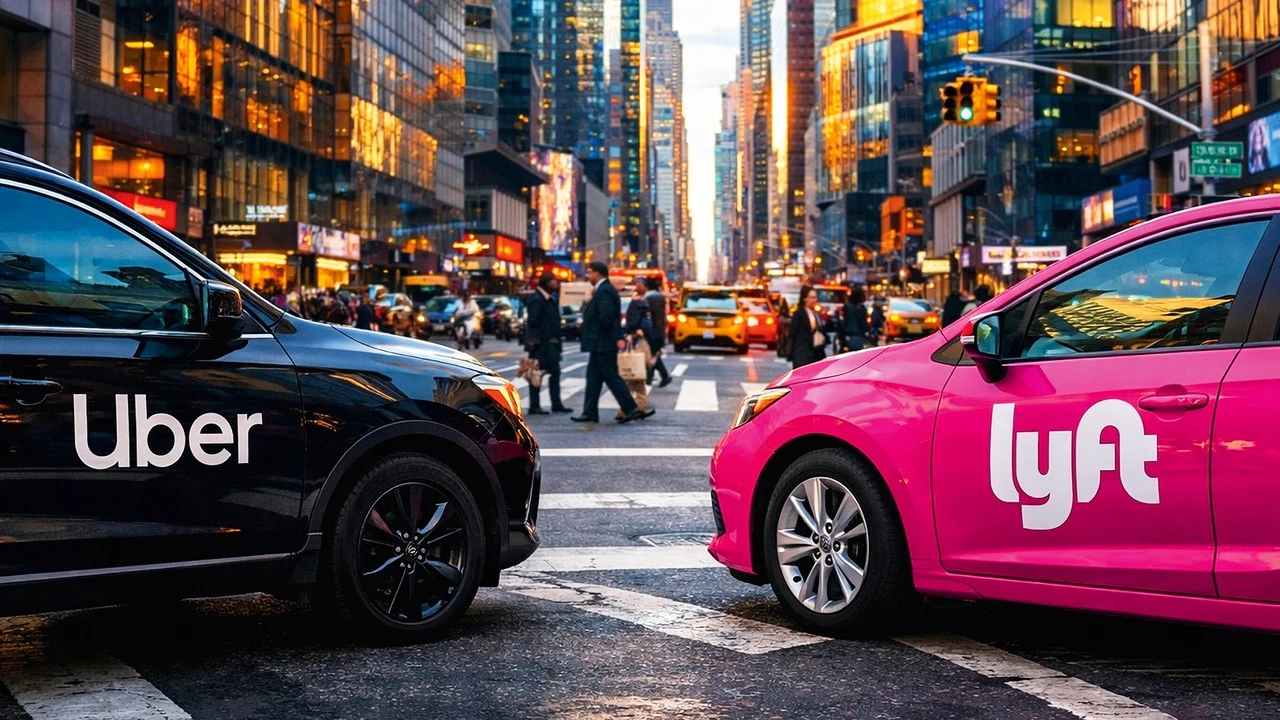
Uber hat im dritten Quartal 2026 die Erwartungen der Analysten bei Umsatz und Gewinn übertroffen. Auch das Buchungswachstum zog kräftig an. Ein kleiner Wermutstropfen bleibt jedoch der Ausblick: Beim Gewinn liegt die Prognose unter den Schätzungen. Die Aktie gewinnt vorbörslich rund ein Prozent.
Besonders stark entwickelte sich das operative Geschäft. Die Bruttobuchungen im Mobilitätssegment stiegen um 18 Prozent auf 29,51 Milliarden Dollar. Die Delivery legte um 22 Prozent auf 28,54 Milliarden Dollar zu. Im Frachtgeschäft betrug das Wachstum sogar 35 Prozent auf 1,77 Milliarden Dollar.
Das bereinigte EBITDA verbesserte sich um 31 Prozent auf 2,96 Milliarden Dollar. Gleichzeitig stieg die Zahl der vermittelten Fahrten um 16 Prozent auf 4,06 Milliarden. Die monatlich aktiven Plattformnutzer wuchsen um 14 Prozent auf 215 Millionen.
Ausblick enttäuscht beim Gewinn
Für das Schlussquartal peilt Uber Bruttobuchungen zwischen 63,25 und 65,25 Milliarden Dollar an. Der Mittelwert von 64,25 Milliarden Dollar liegt knapp unter den Analystenschätzungen von 64,29 Milliarden Dollar.
Beim bereinigten EBITDA erwartet der Konzern 3,13 bis 3,23 Milliarden Dollar. Hier liegt der Mittelwert von 3,18 Milliarden Dollar über dem Konsens von 3,15 Milliarden Dollar. Anders beim Gewinn je Aktie: Mit 0,95 bis 0,99 Dollar bleibt Uber im Mittel unter den erwarteten 1,00 Dollar.
Hinzu kommen Belastungen durch den Nahostkonflikt. Dieser bremste das Wachstum der Mobilitätsbuchungen im dritten Quartal um 0,75 Prozentpunkte. Für das vierte Quartal rechnet Uber mit einem Prozentpunkt Gegenwind.
Das operative Wachstum stimmt, Umsatz und Gewinn liegen über den Erwartungen. Der Ausblick fällt allerdings gemischt aus. Trotzdem geht es vorbörslich um rund ein Prozent nach oben. Die Aktie bleibt ein Kauf. Wer noch nicht an Bord ist, nutzt das Zahlenwerk zum Einstieg.
 Sofortkauf