
 DER AKTIONÄR – Unsere App


 Heute, 09:15


 Jetzt bei Google bevorzugen
 Bei Google bevorzugen
Booking Holdings hat im dritten Quartal besser abgeschnitten als selbst geplant: Der bereinigte Gewinn je Aktie stieg um 17 Prozent auf 4,66 Dollar, unbereinigt um sieben Prozent auf 3,61 Dollar. Für das Schlussquartal tritt der Reisekonzern aber auf die Bremse – der Nahost-Konflikt, teurere Flüge und schwächere Auslandsreisen drücken die Prognose.
Booking-Zahlen: Warum bremst der Ausblick?
Das Buchungsvolumen wuchs um zehn Prozent auf 54,5 Milliarden Dollar, die Zahl der Übernachtungen um sieben Prozent nach 5,3 Prozent im Vorquartal. Beim Gewinn je Aktie hilft die Kasse: Seit Jahresbeginn kaufte Booking eigene Aktien für 9,9 Milliarden Dollar zurück. Der Gewinn verteilt sich auf 7,5 Prozent weniger Aktien als vor einem Jahr – der bereinigte Überschuss selbst stieg um acht Prozent.
Der ausgewiesene Umsatz sank dagegen um ein Prozent auf 8,89 Milliarden Dollar. Grund ist ein Verfahren der US-Verbraucherschutzbehörde FTC: Booking zieht dafür 900 Millionen Dollar vom Umsatz ab und stellt weitere 100 Millionen Dollar zurück. Bereinigt wuchs der Umsatz um neun Prozent.
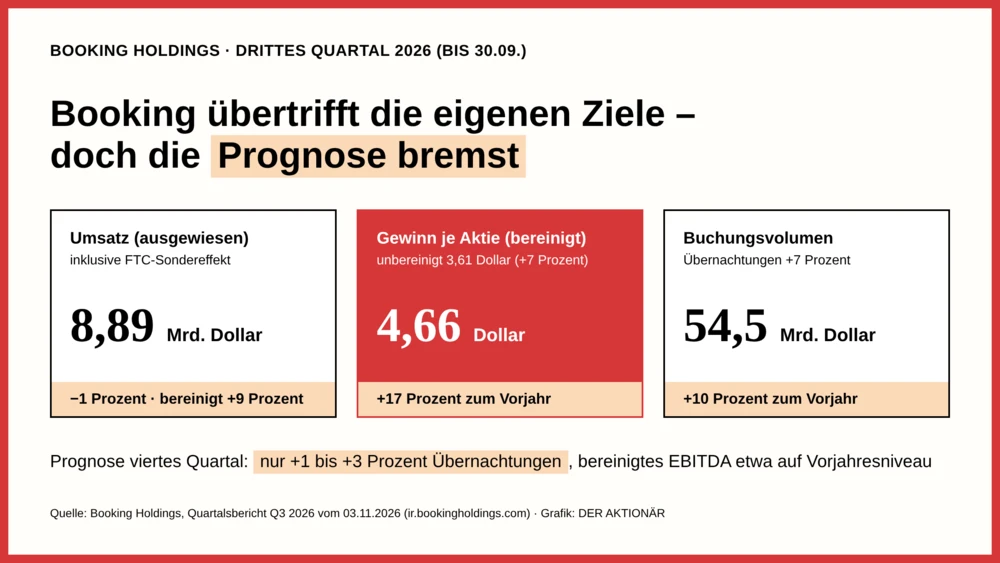
Für das vierte Quartal stellt Booking nur noch ein bis drei Prozent mehr Übernachtungen in Aussicht, der bereinigte Gewinn vor Zinsen, Steuern und Abschreibungen (EBITDA) soll etwa auf Vorjahresniveau bleiben. Die Nachfrage nach Auslandsreisen ließ zum Ende des dritten Quartals nach, im Oktober kamen Störungen rund um den Nahen Osten, höhere Flugpreise und Unruhen in einigen europäischen Städten hinzu. Die Prognose unterstellt, dass das bis Jahresende anhält.
Im Schlussquartal 2025 waren die Übernachtungen um neun Prozent gestiegen, die Vergleichsbasis ist hoch. Für das Gesamtjahr bleibt Booking bei einem Plus im hohen einstelligen Prozentbereich für Buchungsvolumen und bereinigten Umsatz. Schwerer wiegt für den Kurs die Frage, ob KI-Assistenten die Buchung künftig an Booking vorbeilenken. Das Management hält dagegen: Nutzer der eigenen KI-Assistenten bei Priceline und Agoda buchen etwa doppelt so oft wie Kunden ohne Assistent.
Die Booking-Aktie schloss am 3. November vor den Zahlen mit einem Plus von 1,25 Prozent bei 155,67 Dollar. Damit liegt der Schlusskurs 29,5 Prozent unter dem 52-Wochen-Hoch von 220,81 Dollar und 11,7 Prozent unter der fallenden 200-Tage-Linie bei 176,31 Dollar. Den nächsten Widerstand bildet die Zone von 168,49 bis 168,99 Dollar aus Oktober-Hoch und 50-Tage-Linie, der Kurs liegt 7,88 Prozent unter der 50-Tage-Linie. Unterstützung liefert das 52-Wochen-Tief vom Oktoberende bei 146,28 Dollar. Rutscht die Aktie unter 146,28 Dollar, steht ein neues 52-Wochen-Tief.
Das Unternehmen hat im dritten Quartal geliefert, was das Geschäftsmodell verspricht, und dank der Rückkäufe wächst der Gewinn je Aktie doppelt so schnell wie der Gewinn selbst. Das Problem steht nicht in der Bilanz, sondern im Kalender: Solange Nahost, teure Flüge und die fallende 200-Tage-Linie das Tempo bestimmen, muss Booking erst zeigen, dass die Delle eine Delle bleibt.
Booking bleibt eine laufende Empfehlung des AKTIONÄR, der Stopp bei 120 Euro sollte beachtet werden.
DER AKTIONÄR DAILY Newsletter
Bleiben Sie über die neuesten Entwicklungen bei spannenden Unternehmen und an der Börse auf dem Laufenden. Lesen Sie DER AKTIONÄR DAILY – den täglichen Newsletter von Deutschlands führendem Börsenmagazin. Kostenlos.
 Sofortkauf
