DER AKTIONÄR – Unsere App
 Heute, 20:22


 Bei Google bevorzugen
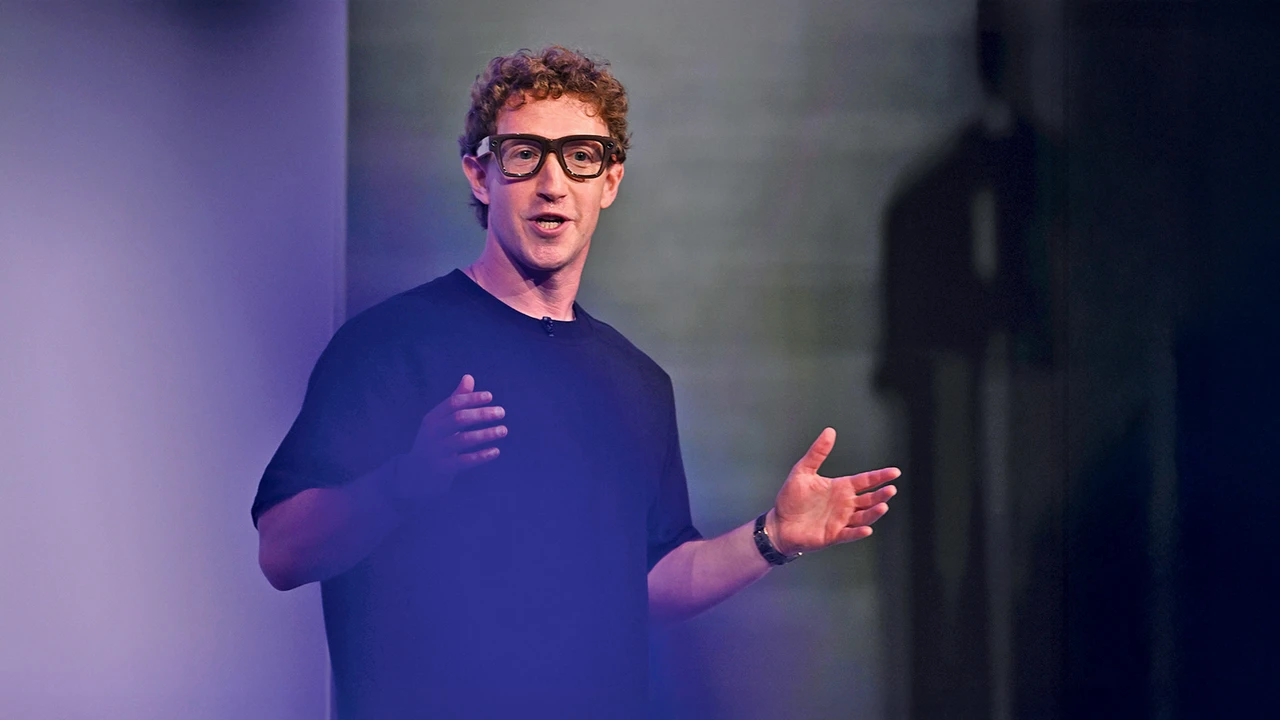
Meta legt am Mittwoch nach US-Börsenschluss seine Zahlen für das dritte Quartal vor. Die Umsatzmesslatte liegt hoch – doch bei Gewinn, Rechtskosten und den Investitionen in KI gehen die Analystenmodelle deutlich auseinander.
Meta muss am Mittwoch mehr liefern als ein Umsatzplus. Anleger wollen wissen, ob der Konzern seine gewaltigen KI-Investitionen weiter aus dem Werbegeschäft finanzieren kann – und wann aus dem neuen KI-Assistenten Muse ein Geschäft wird. Die Quartalszahlen dürften deshalb vor allem an drei Fragen gemessen werden: Wie robust ist die Werbung? Wie stark drücken Sonderkosten und Investitionen auf den Gewinn? Und gibt es erste belastbare Hinweise, dass Muse mehr ist als ein aufmerksamkeitsstarker Produktstart?
Neue Produkte machten Analysten zuletzt optimistischer: Mit dem KI-Modell Muse Wonder will Meta bei den leistungsstärksten Modellen mit OpenAI und Anthropic mithalten. Der im September gestartete persönliche Assistent Muse erhielt erste positive Bewertungen. Doch der Aufbau dauerhafter Nutzerbindung steht noch am Anfang. Zudem drohen starke Konkurrenz sowie Hürden bei Datenschutz und Sicherheit.
Für das dritte Quartal erwartet die Wall Street einen Umsatz von 63,3 Milliarden Dollar. Die Werbeerlöse werden auf 61,82 Milliarden Dollar geschätzt. Die operative Marge soll 32,5 Prozent betragen, der Gewinn je Aktie wird bei 3,56 Dollar erwartet.
Bei den Werbekennzahlen rechnen Analysten mit einem Anstieg der Anzeigenimpressionen um 12,3 Prozent und einem Plus von 11,2 Prozent beim durchschnittlichen Anzeigenpreis. Die Zahl der täglich aktiven Nutzer über Metas Dienste hinweg soll im Schnitt 3,66 Milliarden erreichen.
Citizens-Bank-Analysten Andrew Boone und Timothy Juang sehen großes Potenzial: Verbraucher-KI-Agenten könnten Ende 2027 mehr als 100 Millionen täglich aktive Nutzer erreichen. Meta könne die Chance offensiv nutzen, während ChatGPT durch begrenzte Rechenkapazitäten gebremst werde und Google vor der Frage stehe, wie KI-Agenten mit seinem Werbemodell zusammenpassen.
Die Erwartungen an Meta sind hoch. Die zentrale KI-Frage wird lauten: Kann der Konzern seine Werbemaschine weiter stärken und zugleich glaubhaft zeigen, dass Muse und die übrigen KI-Angebote langfristig zusätzliche Erlöse bringen?
Gelingt es Meta tatsächlich, bei den KI-Modellen technisch zu OpenAI und Anthropic aufzuschließen, dann wäre das ein Gamechanger. Investierte Anleger bleiben dabei.
 Sofortkauf