
 DER AKTIONÄR – Unsere App


 Heute, 11:11


 Bei Google bevorzugen
Die Woche in drei Sätzen
Die neue Woche beginnt mit Kapitalmarkttagen und einem Dämpfer aus Washington: Am Samstag lehnte US-Präsident Donald Trump den iranischen Vorschlag ab, die Straße von Hormus binnen sieben Tagen wieder zu öffnen – der Ölpreis bleibt damit ein Risikofaktor. Am Mittwochabend legt Micron den Bericht vor, der zeigt, ob der Speicherboom rund um Künstliche Intelligenz noch Luft nach oben hat. Weil Fed und EZB im September beide die Zinsen erhöht haben, entscheidet der Freitag mit Eurozone-Inflation und US-Arbeitsmarktbericht darüber, ob Anleger den nächsten Zinsschritt schon einpreisen müssen.
Deutschland und Europa
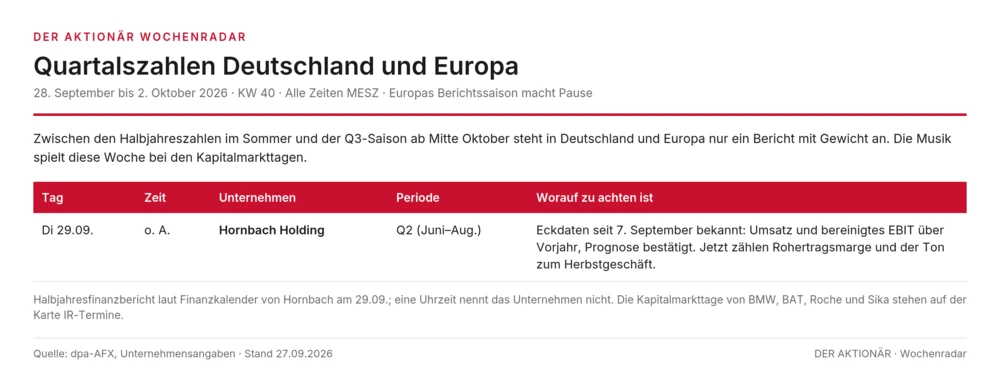
In Deutschland und Europa ruht die Berichtssaison. Einziger Termin mit Gewicht: Am Dienstag veröffentlicht Hornbach Holding den Halbjahresfinanzbericht. Die Eckdaten zum Q2 sind seit dem 7. September bekannt – Umsatz und bereinigtes EBIT lagen über dem Vorjahr, die Prognose steht. Nun zählen die Details zur Marge und der Ton zum Herbstgeschäft.
USA
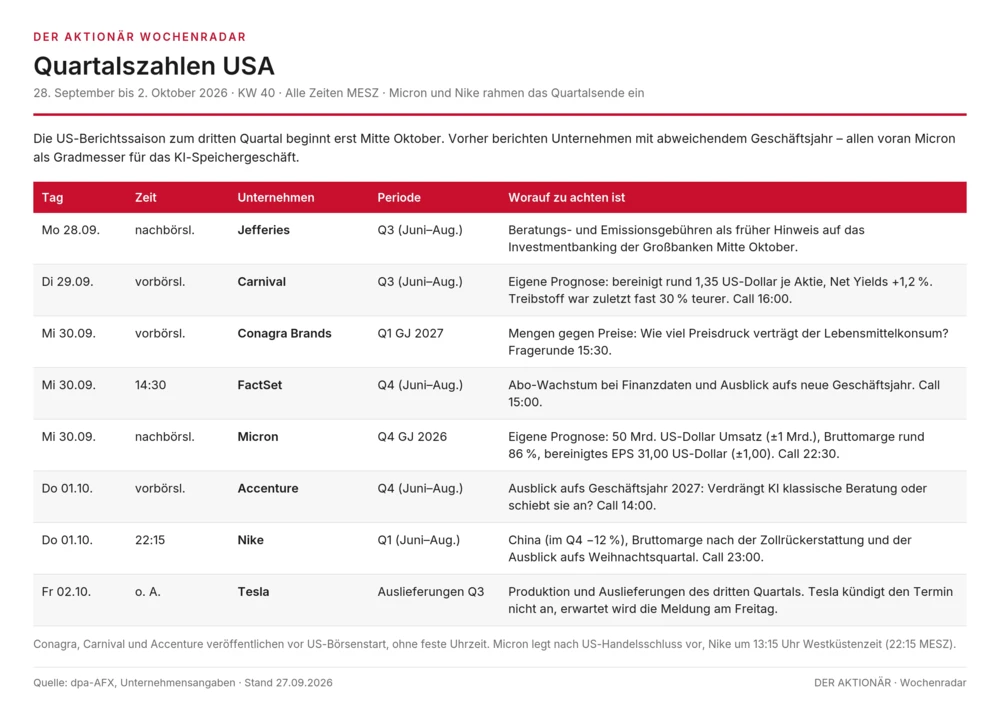
In den USA startet die eigentliche Q3-Saison erst Mitte Oktober, doch die Woche hat es in sich. Den Auftakt macht Jefferies am Montagabend mit Zahlen, die als Frühindikator für das Investmentbanking der Großbanken gelten. Carnival legt am Dienstag vor Börsenstart nach und hat die Latte selbst bei rund 1,35 Dollar bereinigtem Gewinn je Aktie gelegt – bei Treibstoffkosten, die zuletzt fast 30 Prozent höher lagen.
Am Mittwochabend folgt Micron, am Donnerstag Accenture vor Börsenstart und Nike um 22:15 Uhr. Beim Sportartikler zählt vor allem, ob China nach einem Minus von zwölf Prozent im Q4 die Talsohle erreicht hat. Am Freitag werden die Auslieferungszahlen von Tesla für das dritte Quartal erwartet.
Die wichtigsten IR-Termine auf einen Blick
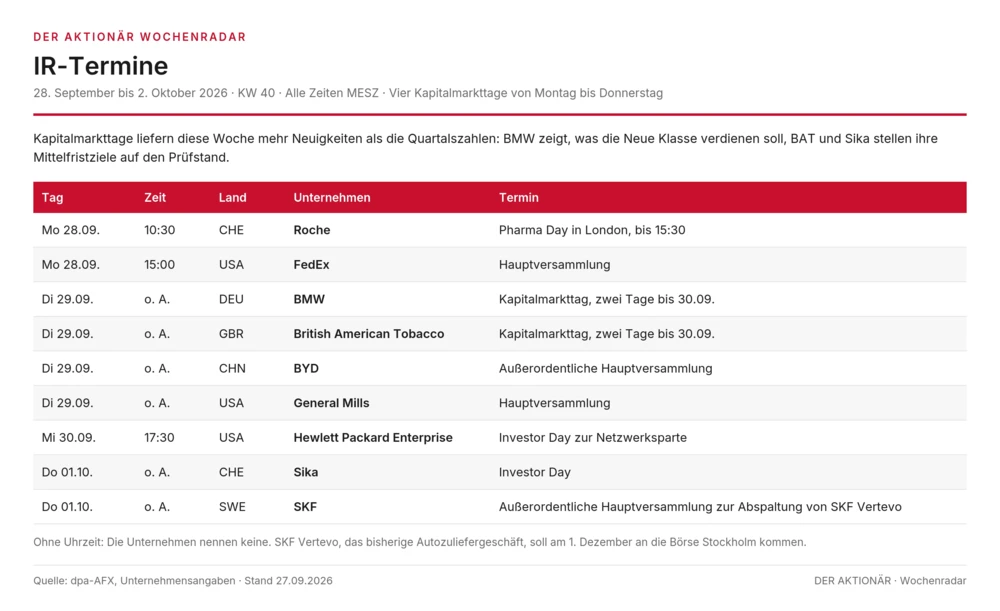
Vier Kapitalmarkttage von Montag bis Donnerstag: Roche, BMW, British American Tobacco und Sika. Bei BMW (Dienstag und Mittwoch) steht die Neue Klasse im Mittelpunkt – der Konzern muss zeigen, wie sie Absatz, Cashflow und Marge zurück auf Kurs bringen soll, auch in China. BAT dürfte laut Citi seine Mittelfristziele von drei bis fünf Prozent organischem Umsatz- und vier bis sechs Prozent Gewinnwachstum bestätigen.
Am Donnerstag stimmen die SKF-Aktionäre über die Abspaltung des Autozuliefergeschäfts ab, SKF Vertevo soll am 1. Dezember an die Börse gehen. Dazu kommen der Investor Day von Hewlett Packard Enterprise, die Hauptversammlungen von FedEx und General Mills sowie eine außerordentliche Hauptversammlung bei BYD. Bis Freitag könnte zudem die EU-Kommission über die Übernahme von Ceconomy durch JD.com entscheiden; die gesetzliche Frist läuft bis zum 23. Oktober.
Konjunktur
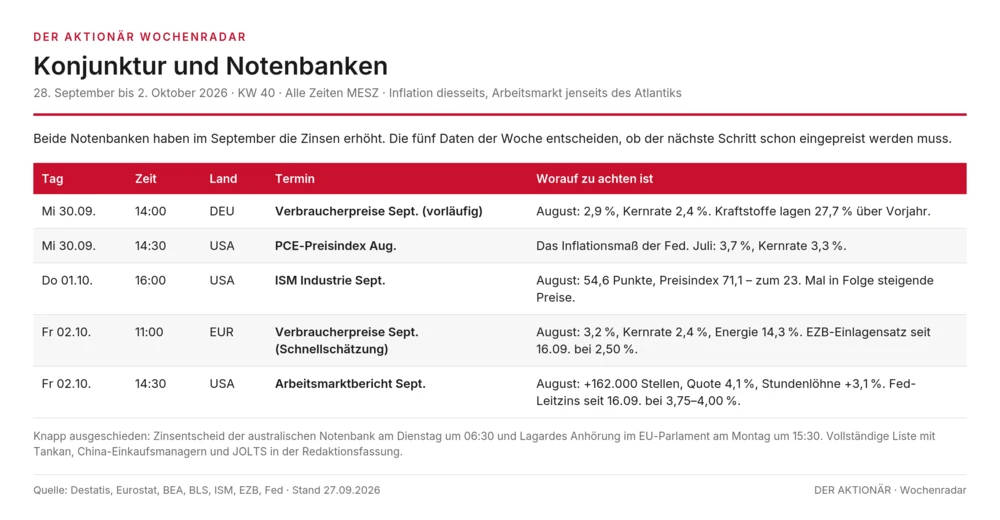
In Deutschland meldet das Statistische Bundesamt am Mittwoch um 14:00 Uhr die vorläufige Inflationsrate für September. Im August lag sie bei 2,9 Prozent, die Kernrate bei 2,4 Prozent; Kraftstoffe kosteten 27,7 Prozent mehr als ein Jahr zuvor. Bereits um 09:55 Uhr kommen die Arbeitsmarktzahlen.
In der Eurozone zählen am Donnerstag die Einkaufsmanagerindizes der Industrie in zweiter Lesung – die Schnellschätzung lag bei 52,7 Punkten – und am Freitag um 11:00 Uhr die Schnellschätzung der Inflation für September. Die EZB hat den Einlagensatz im September auf 2,50 Prozent angehoben. Schon am Montag um 15:30 Uhr stellt sich EZB-Präsidentin Christine Lagarde den Fragen des Wirtschafts- und Währungsausschusses im EU-Parlament – ein erster Hinweis, wie die Notenbank die jüngsten Inflationsdaten einordnet.
In den USA beginnt der Arbeitsmarkt-Reigen am Dienstag mit den JOLTS-Stellenangeboten. Am Mittwoch folgen ADP, die dritte Schätzung zum BIP des Q2 und der PCE-Preisindex, am Donnerstag der ISM-Index, am Freitag der Arbeitsmarktbericht. Ein Shutdown zum Ende des Fiskaljahres am 30. September droht diesmal nicht: Der Kongress hat die Finanzierung der Regierung per Übergangsgesetz bis zum 11. Dezember verlängert.
In Asien macht die australische Notenbank am Dienstag um 06:30 Uhr den Anfang. Am Mittwoch folgen die offiziellen Einkaufsmanagerindizes aus China, am Donnerstag der Tankan-Bericht der Bank of Japan; im Juni stand der Stimmungsindex der großen Industrieunternehmen bei 22 Punkten. In Festlandchina ruht der Handel wegen des Nationalfeiertags vom 1. bis 7. Oktober. Zudem endet am Mittwoch das dritte Quartal – Zeit für Window Dressing in den Fonds.
US-Arbeitsmarkt: Der Freitag entscheidet über das Zinstempo
Die Fed hat am 16. September einstimmig um einen Viertelprozentpunkt auf 3,75 bis 4,00 Prozent erhöht. Begründung: Die Inflation bleibe erhöht, die Wirtschaft wachse solide. Der Arbeitsmarktbericht am Freitag um 14:30 Uhr ist der erste nach diesem Schritt. Im August entstanden 162.000 Stellen – weit mehr als der Durchschnitt von 31.000 in den zwölf Monaten davor. Juni und Juli wurden zusammen um 55.000 Stellen nach oben revidiert, die Arbeitslosenquote lag bei 4,1 Prozent.
Die entscheidende Frage: Setzt sich die Belebung fort? Ein zweiter kräftiger Monat würde die These stützen, dass die Wirtschaft höhere Zinsen verkraftet, und die Tür für einen weiteren Schritt öffnen. Ein Rückfall würde den August als Ausreißer erscheinen lassen. Aufschlussreich sind die Löhne: Mit plus 3,1 Prozent zum Vorjahr stiegen sie im August langsamer als die Preise, der PCE-Preisindex lag im Juli bei 3,7 Prozent. Solange die Reallöhne schrumpfen, droht von der Lohnseite keine Spirale – der Konsum steht aber unter Druck. Die Vorboten JOLTS am Dienstag und ADP am Mittwoch liefern erste Hinweise, der PCE-Wert für August am Mittwoch zeigt, wie groß der Abstand bleibt.
Micron: Die 50-Milliarden-Frage
Micron hat die Messlatte selbst gelegt: 50 Milliarden Dollar Umsatz, plus/minus eine Milliarde, eine Bruttomarge von rund 86 Prozent und ein bereinigter Gewinn je Aktie von 31 Dollar, plus/minus einen Dollar. Im Vorjahresquartal waren es 11,32 Milliarden Dollar Umsatz und 3,03 Dollar bereinigter Gewinn je Aktie – die Umsatzprognose entspricht mehr als dem Vierfachen. Schon im Q3 hatte Micron 41,46 Milliarden Dollar umgesetzt, bei einer Bruttomarge von 84,6 Prozent.
Entscheidend ist der Ausblick auf das erste Quartal des neuen Geschäftsjahres: Wachsen Umsatz und Margen weiter, oder ist der Zenit im Speichergeschäft erreicht? Steigen zugleich die Investitionen stark, droht mehr Angebot – in früheren Zyklen oft der Anfang vom Ende des Preisanstiegs. Der Bericht setzt den Ton für SK Hynix, Samsung und die Halbleiterwerte insgesamt.
Die fünf wichtigsten Termine der Woche
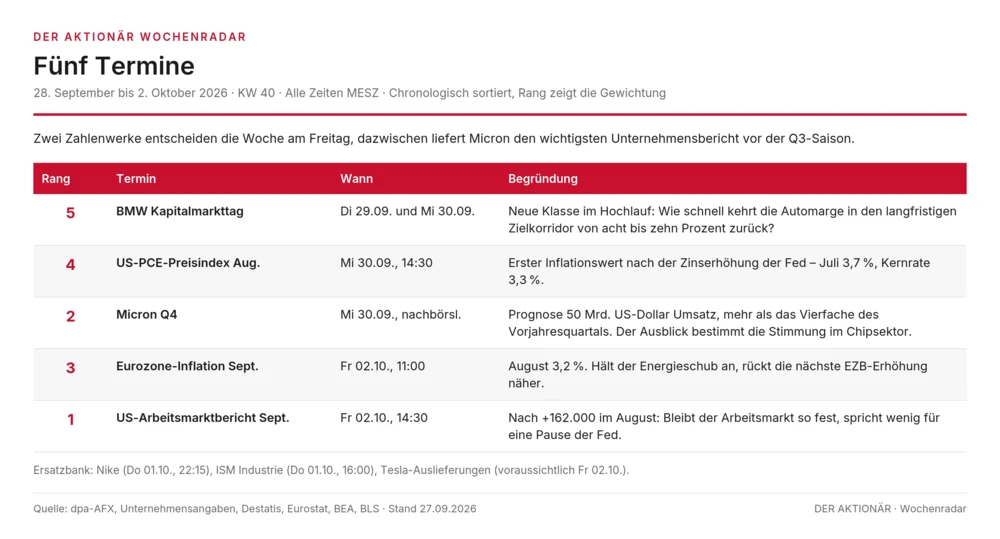
Der DAX gewann auf Wochensicht 0,4 Prozent und beendete damit eine dreiwöchige Verlustserie. Der S&P 500 schloss mit einem Wochenplus von 1,2 Prozent. Den Takt gibt weiter der Anleihemarkt vor: Zehnjährige Treasuries rentieren mit knapp 5,2 Prozent, so hoch wie seit 2007 nicht mehr, und der Terminmarkt preist rund zwei Drittel Wahrscheinlichkeit für eine weitere Anhebung schon im Oktober. Für den DAX ist die Eurozone-Inflation am Freitag der wichtigste Termin – für die Wall Street der Arbeitsmarktbericht zweieinhalb Stunden später.
Wer tiefer einsteigen will: Die aktuelle Ausgabe 40/26 des AKTIONÄR steht unter dem Titel „Neue Chancen: KI-Bullen melden sich zurück“ – passend zum Micron-Bericht am Mittwoch.
DER AKTIONÄR weekly
Verpassen Sie nicht die neuste Ausgabe von DER AKTIONÄR. Wir informieren Sie jeden Mittwoch um 22 Uhr, direkt nach Redaktionsschluss, welche Themen die Redaktion in dieser Woche bewegen. Laden Sie zudem direkt die neue Ausgabe im Shop herunter, sobald sie verfügbar ist.
Enthält Material von dpa-AFX
 Sofortkauf
