
 DER AKTIONÄR – Unsere App


 Heute, 10:40


 Bei Google bevorzugen
Die Woche in drei Sätzen
Am Dienstag eröffnen JPMorgan, Goldman Sachs, Wells Fargo und Citigroup binnen einer Stunde die US-Berichtssaison, am Mittwoch und Donnerstag folgen mit ASML und TSMC die beiden Taktgeber der Chipbranche. Dazwischen liegt am Mittwoch um 14:30 Uhr die letzten US-Verbraucherpreise vor der Fed-Sitzung am 28. Oktober – nach der Zinsanhebung vom September und dem schwachen Arbeitsmarktbericht ist sie das Zünglein an der Waage. Wer die Woche in einem Bild fassen will: Die Unternehmen müssen zeigen, dass ihre Gewinne das höhere Zinsniveau tragen, und die Preisdaten entscheiden, wie hoch dieses Niveau noch steigt.
Deutschland und Europa
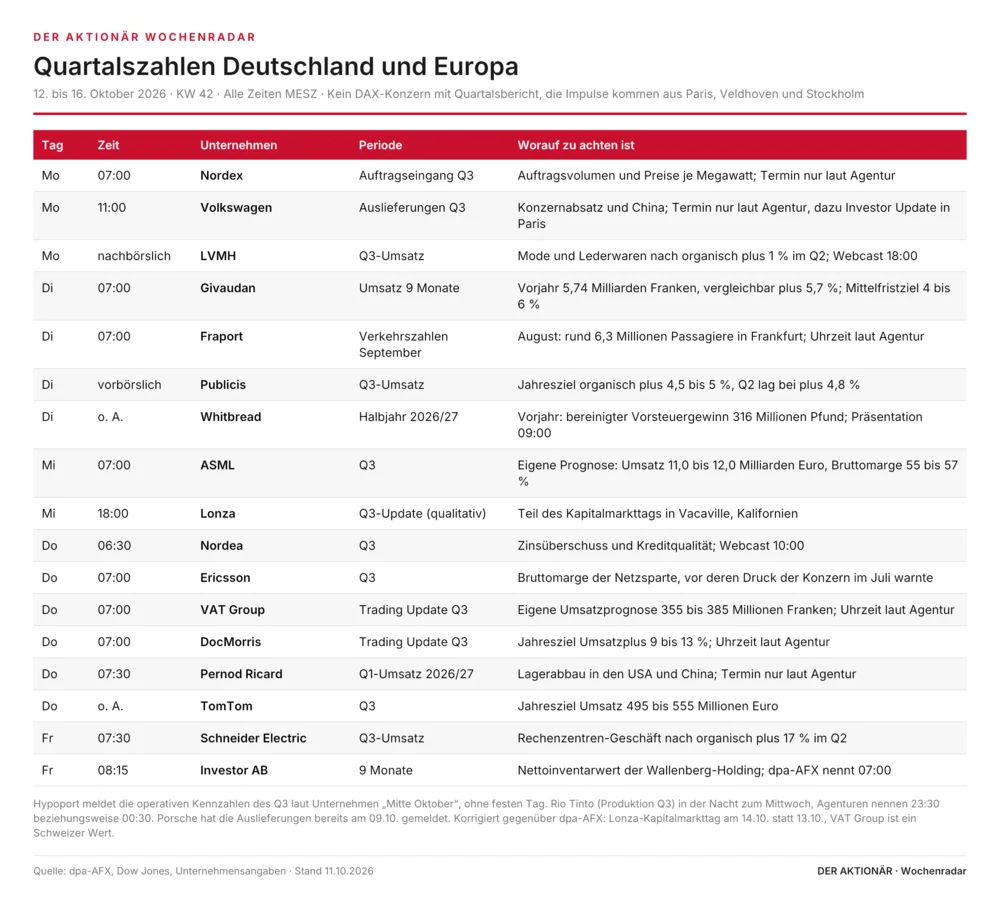
Aus dem DAX kommt in dieser Woche kein Quartalsbericht, die Impulse liefern die Nachbarn. Der erste große Termin ist am Montag nach Börsenschluss in Paris LVMH mit dem Umsatz des dritten Quartals. Im zweiten Quartal war die Kernsparte Mode und Lederwaren organisch um ein Prozent gewachsen, der Webcast beginnt um 18:00 Uhr. Volkswagen nutzt den Pariser Autosalon am selben Tag für ein Investor Update und legt laut Agenturkalender um 11:00 Uhr die Auslieferungen des dritten Quartals vor. Die Tochter Porsche hat ihre Zahl bereits am Freitag gemeldet: 178.532 Fahrzeuge nach neun Monaten, ein Minus von 16 Prozent. Nordex meldet am Montag um 07:00 Uhr den Auftragseingang.
Der wichtigste europäische Termin ist ASML am Mittwoch um 07:00 Uhr. Der Konzern hat für das dritte Quartal selbst einen Umsatz von 11,0 bis 12,0 Milliarden Euro und eine Bruttomarge von 55 bis 57 Prozent in Aussicht gestellt, für das Gesamtjahr 43 bis 45 Milliarden Euro. Am Donnerstag ist der dichteste Tag: Nordea um 06:30 Uhr, Ericsson um 07:00 Uhr, dazu die Schweizer Werte VAT Group und DocMorris mit ihren Trading Updates sowie Pernod Ricard mit dem Umsatz des ersten Geschäftsquartals. Ericsson hatte im Juli vor Druck auf die Bruttomarge der Netzsparte gewarnt – an dieser Zahl wird der Bericht gemessen. Am Freitag schließen Schneider Electric um 07:30 Uhr und Investor AB um 08:15 Uhr die Woche ab. Zudem ist am Freitag kleiner Verfallstag an der Eurex.
USA
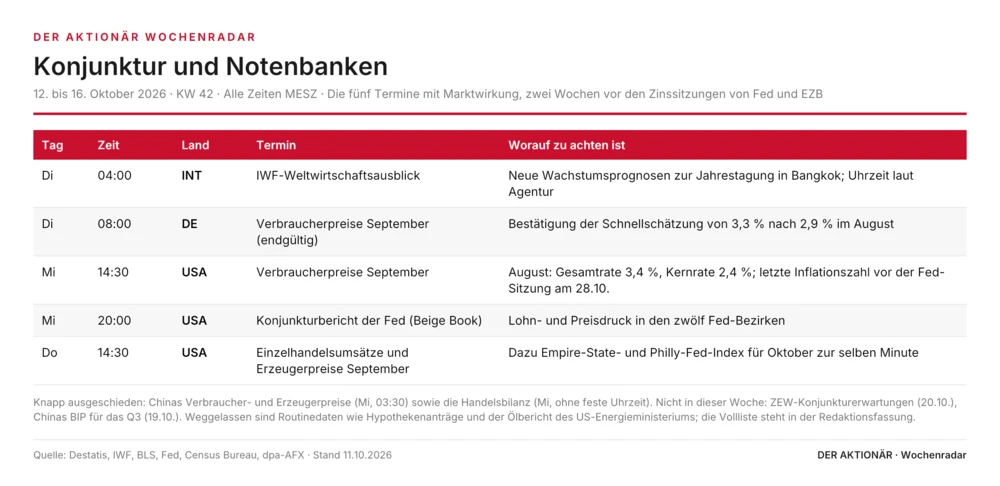
Der Montag ist Columbus Day. Der Anleihemarkt bleibt geschlossen, die Aktienbörsen handeln regulär, Zahlen eines großen Konzerns stehen nicht an. Einen Vorgeschmack auf die Saison hat Delta Air Lines am Freitag geliefert: Die Fluggesellschaft senkte ihre Jahresprognose, weil die Treibstoffkosten 62 Prozent über dem Vorjahr lagen. Umso dichter ist der Dienstag: Johnson & Johnson um 12:45 Uhr, JPMorgan und Wells Fargo um 13:00 Uhr, Goldman Sachs um 13:30 Uhr, Citigroup um 14:00 Uhr, dazu vorbörslich UnitedHealth. Der Krankenversicherer hat im Juli seine Jahresprognose auf einen bereinigten Gewinn je Aktie von 19,50 bis 20,00 Dollar angehoben, Johnson & Johnson auf 11,60 bis 11,75 Dollar.
Am Mittwoch folgen Bank of America um 12:45 Uhr, Morgan Stanley um 13:30 Uhr und vorbörslich BlackRock. Am Donnerstag berichtet TSMC, die Telefonkonferenz beginnt um 08:00 Uhr. Den Umsatz kennt der Markt seit dem 8. Oktober: Mit rund 1,49 Billionen Taiwan-Dollar, 50 Prozent mehr als im Vorjahr, hat der Auftragsfertiger seine eigene Prognose von 44,6 bis 45,8 Milliarden Dollar übertroffen. Offen sind die Bruttomarge, für die TSMC 65 bis 67 Prozent angekündigt hat, und der Ausblick auf das Schlussquartal. Am Abend kommen Interactive Brokers um 22:00 Uhr sowie nachbörslich Alcoa und der Logistiker J.B. Hunt, dessen Zahlen als Frühindikator für die Frachtkonjunktur gelten. Travelers beendet die Woche am Freitag vor Handelsbeginn. Die großen Tech-Konzerne lassen sich noch Zeit: Netflix berichtet erst am 20. Oktober.
Die wichtigsten IR-Termine auf einen Blick
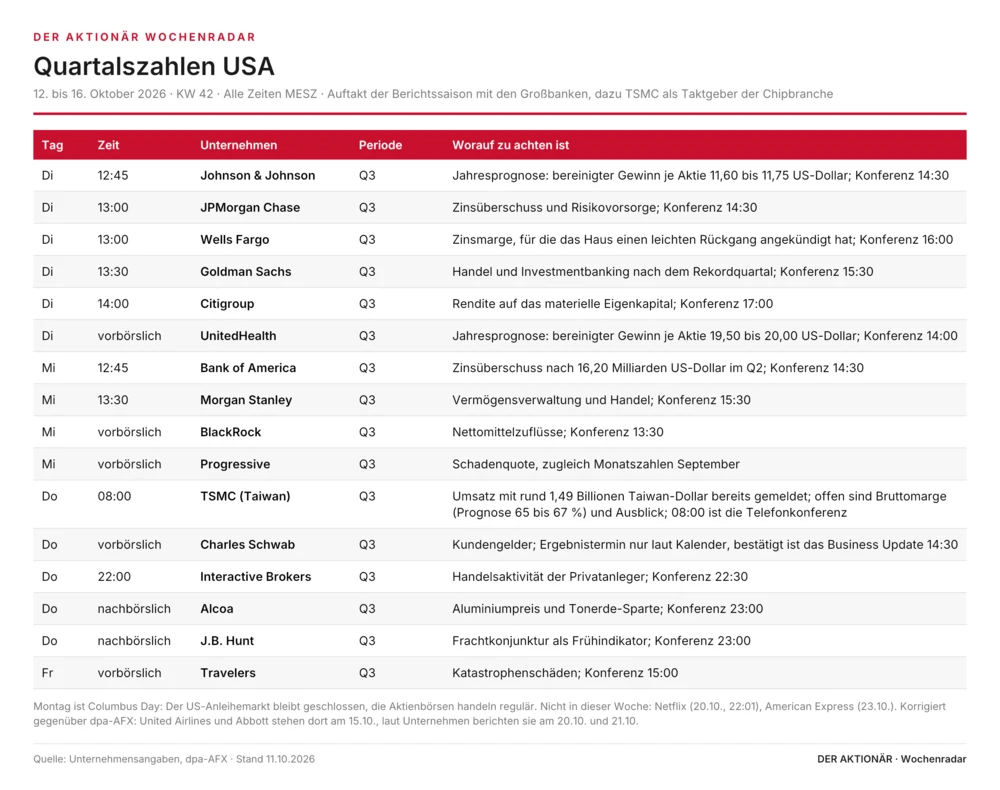
Abseits der Zahlen ist es die Woche der Vorabgespräche. Porsche und Volkswagen führen am Dienstag ihre Pre-Close-Calls zum dritten Quartal, laut Agenturkalender auch BMW. Airbus und Schaeffler folgen demnach am Mittwoch, Schaeffler um 18:00 Uhr. In diesen Runden justieren die Unternehmen die Erwartungen der Analysten, bevor die Schweigephase beginnt – Kursreaktionen am Folgetag sind keine Seltenheit. Ahold Delhaize lässt am Dienstag um 10:00 Uhr auf einer außerordentlichen Hauptversammlung Thierry Garnier zum Vorstandschef wählen, Procter & Gamble lädt um 15:00 Uhr zur virtuellen Hauptversammlung.
In den USA bündelt die Messe Semicon West in San Francisco von Dienstag bis Donnerstag die Chipbranche. Applied Materials empfängt dort am Dienstag um 17:00 Uhr Investoren, Workday hält um 23:00 Uhr seinen Analystentag in Las Vegas ab. Lonza verbindet am Mittwoch um 18:00 Uhr den Kapitalmarkttag im kalifornischen Vacaville mit einem qualitativen Update zum dritten Quartal. In Frankfurt laden Finexity am Dienstag und Exasol am Donnerstag zu Kapitalmarkttagen.
Konjunktur und Notenbank
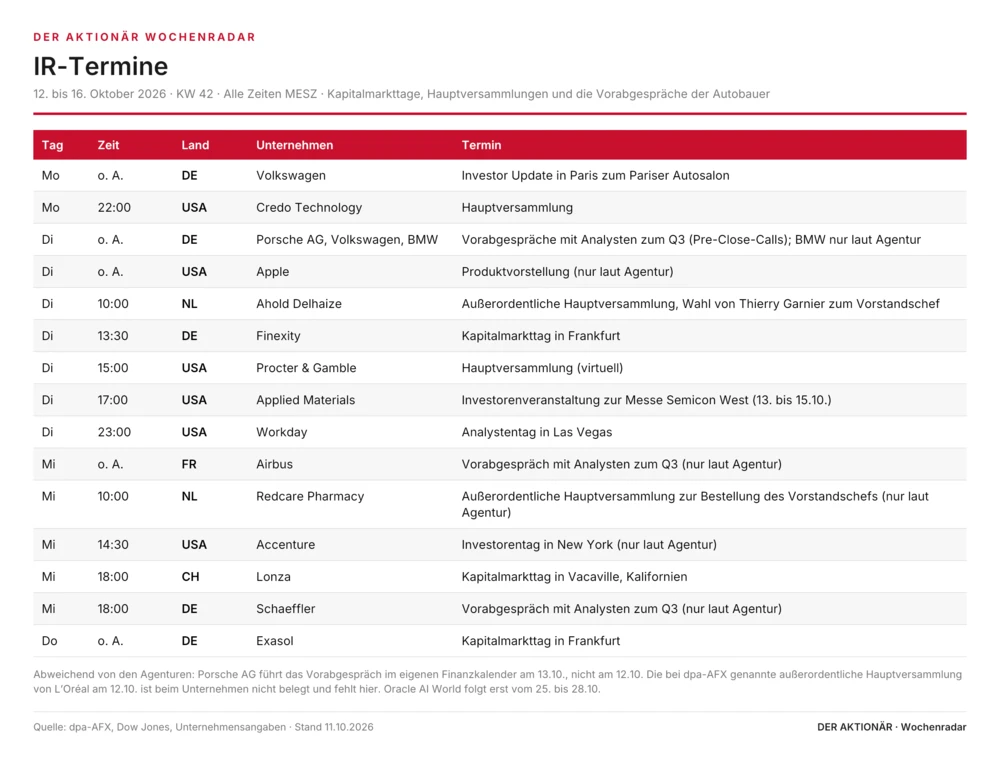
In Deutschland bestätigt das Statistische Bundesamt am Dienstag um 08:00 Uhr die Verbraucherpreise für September. Die Schnellschätzung hatte eine Teuerung von 3,30 Prozent nach 2,90 Prozent im August ergeben, getrieben von einem Energiepreisanstieg um 14,9 Prozent. Am Mittwoch um 08:00 Uhr folgen die Großhandelspreise. Die ZEW-Konjunkturerwartungen fallen diesmal nicht in die Woche, sie kommen am 20. Oktober.
In der Eurozone stehen am Donnerstag um 11:00 Uhr die Industrieproduktion für August und am Freitag um 11:00 Uhr die endgültigen Verbraucherpreise für September an. EZB-Präsidentin Christine Lagarde spricht laut Agenturkalender am Mittwoch um 10:30 Uhr am Rande der IWF-Tagung. Die EZB entscheidet am 29. Oktober über die Zinsen, der Einlagensatz liegt seit September bei 2,50 Prozent. Am Donnerstag kommen die Staats- und Regierungschefs der EU zum Gipfel zusammen.
In den USA drängt sich alles auf zwei Tage. Am Mittwoch um 14:30 Uhr kommen die Verbraucherpreise für September, um 20:00 Uhr der Konjunkturbericht der Fed, das Beige Book. Am Donnerstag um 14:30 Uhr folgen zur selben Minute Einzelhandelsumsätze, Erzeugerpreise, der Empire-State-Index und der Philly-Fed-Index, am Freitag um 15:15 Uhr die Industrieproduktion. Aus dem Fed-Vorstand sprechen Christopher Waller am Dienstag um 09:45 Uhr und Michelle Bowman am Mittwoch um 11:40 Uhr. Fed-Chef Kevin Warsh diskutiert am Freitag um 05:30 Uhr auf der Jahrestagung von IWF und Weltbank in Bangkok mit IWF-Chefin Kristalina Georgiewa – es ist die letzte Gelegenheit vor der Schweigephase der Notenbank.
In Asien meldet China am Mittwoch um 03:30 Uhr Verbraucher- und Erzeugerpreise sowie im Lauf des Morgens die Handelsbilanz für September. Im August waren die Exporte um 25 Prozent gestiegen. Das Bruttoinlandsprodukt für das dritte Quartal folgt erst am 19. Oktober. Die Börse in Tokio bleibt am Montag wegen eines Feiertags geschlossen, ebenso die in Toronto. Der IWF legt am Dienstag um 04:00 Uhr in Bangkok seinen Weltwirtschaftsausblick vor, am Mittwoch folgt der Ölmarktbericht der Internationalen Energieagentur.
US-Verbraucherpreise: Die Zahl, an der die nächste Zinsanhebung hängt
Die Fed hat den Leitzins am 16. September um 0,25 Prozentpunkte auf 3,75 bis 4,00 Prozent angehoben, einstimmig. Laut dem Protokoll der Sitzung hält die Mehrheit der Mitglieder einen weiteren Schritt bis zum Jahresende für angemessen. Offen ist nur, wann: am 28. Oktober oder erst im Dezember. Der Arbeitsmarktbericht vom 2. Oktober hat die Waage zunächst in Richtung Pause geschoben. Die Wirtschaft schuf im September 29.000 Stellen, erwartet worden waren rund 90.000, die Arbeitslosenquote stieg auf 4,20 Prozent. Der Terminmarkt preist für Oktober seither eine Anhebung nur noch mit einer Wahrscheinlichkeit von rund einem Fünftel ein, für Dezember bleibt sie das wahrscheinlichste Szenario.
Genau deshalb zählt der Mittwoch. Im August lag die Teuerung bei 3,40 Prozent, die Kernrate ohne Energie und Nahrungsmittel bei 2,40 Prozent. Der Abstand zwischen beiden Zahlen ist der Mechanismus: Der teure Ölpreis treibt die Gesamtrate, während der Preisdruck im Kern bislang verhalten bleibt. Die Verbraucher spüren den Unterschied nicht: In der Umfrage der Universität Michigan vom Freitag erwarten sie auf Jahressicht eine Teuerung von 4,70 Prozent, das Verbrauchervertrauen fiel auf 46,3 Punkte nach 48,1 im September. Zieht die Kernrate nach, wird aus einem Energieproblem ein Inflationsproblem – und eine Anhebung im Oktober wieder zur realen Möglichkeit. Bleibt sie stehen, kann die Fed den schwachen Arbeitsmarkt gewichten und abwarten. Für Aktien läuft die Wirkung über den Anleihemarkt: Die Rendite zehnjähriger US-Staatsanleihen notiert bei 5,24 Prozent, nachdem sie in der abgelaufenen Woche auf den höchsten Stand seit 2002 gestiegen war – ein Niveau, das die Bewertungen bereits belastet. Die Gegenposition gehört dazu: Eine einzelne Monatszahl dreht keine Notenbank, und nach dem Mittwoch folgen bis zur Sitzung keine Preisdaten dieses Gewichts mehr.
US-Banken: Der erste Härtetest für die Gewinne im Zinshoch
Vier Großbanken in 60 Minuten – dichter beginnt eine Berichtssaison selten. JPMorgan legt am Dienstag um 13:00 Uhr vor, die Telefonkonferenz beginnt um 14:30 Uhr. Wells Fargo kommt zur selben Zeit, Goldman Sachs um 13:30 Uhr, Citigroup um 14:00 Uhr. Am Mittwoch ergänzen Bank of America und Morgan Stanley das Bild.
Der Mechanismus hat zwei Seiten. Höhere Zinsen stützen den Zinsüberschuss, die wichtigste Ertragsquelle der Geschäftsbanken – Bank of America hatte ihn im zweiten Quartal um neun Prozent auf 16,20 Milliarden Dollar gesteigert. Zugleich verteuern sie Kredite, und ein Arbeitsmarkt, der kaum noch Stellen schafft, ist der klassische Vorbote steigender Ausfälle. Entscheidend ist deshalb weniger der Gewinn je Aktie als die Risikovorsorge: Stocken die Institute die Rückstellungen für faule Kredite auf, sagt das mehr über die Konjunktur als jede Umfrage. Bei Goldman Sachs richtet sich der Blick auf Handel und Investmentbanking nach dem Rekordquartal im Frühjahr, bei Wells Fargo auf die Zinsmarge, für die das Haus selbst einen leichten Rückgang angekündigt hat. Die Aussagen der Vorstände zur Kreditnachfrage sind zudem der erste Hinweis darauf, wie die Realwirtschaft die Anhebung vom September verdaut.
Die fünf wichtigsten Termine der Woche
Rang 1 gehört den US-Verbraucherpreisen am Mittwoch, Rang 2 dem Bankenauftakt am Dienstag. Dahinter folgen ASML am Mittwochmorgen und TSMC am Donnerstagmorgen, die gemeinsam zeigen, ob die Investitionen in Künstliche Intelligenz das Tempo halten – bei TSMC nach dem bereits gemeldeten Rekordumsatz vor allem über Marge und Ausblick. Rang 5 belegt das Datenpaket vom Donnerstag um 14:30 Uhr. Knapp dahinter: LVMH am Montagabend.
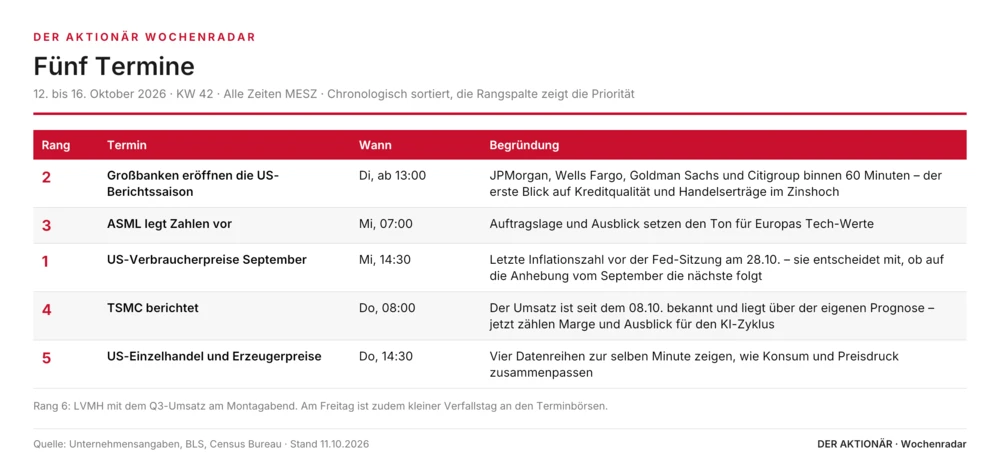
Der DAX hat die Woche mit einem Minus von 0,57 Prozent bei 25.087 Punkten beendet, der S&P 500 mit einem Plus von 1,15 Prozent bei 7.812 Punkten. Die Rendite zehnjähriger US-Staatsanleihen liegt bei 5,24 Prozent, der Terminmarkt preist eine weitere Anhebung der Fed am 28. Oktober mit rund 19 Prozent ein. Der Ölpreis bleibt der Unsicherheitsfaktor zum Wochenstart: Brent schloss am Freitag bei knapp 105 Dollar, am Wochenende meldeten Medien einen Angriff der Huthi auf den Flughafen von Riad. Der wichtigste Termin für den DAX und die Wall Street sind die US-Verbraucherpreise am Mittwoch um 14:30 Uhr; für die Chipwerte kommt mit ASML am Mittwochmorgen und TSMC am Donnerstagmorgen ein eigener Doppeltermin hinzu.
Wer tiefer einsteigen will: Die aktuelle Ausgabe 42/26 des AKTIONÄR steht unter dem Titel "Zinsschock: Diese 3 Aktien trotzen dem Druck“.
DER AKTIONÄR weekly
Verpassen Sie nicht die neuste Ausgabe von DER AKTIONÄR. Wir informieren Sie jeden Mittwoch um 22 Uhr, direkt nach Redaktionsschluss, welche Themen die Redaktion in dieser Woche bewegen. Laden Sie zudem direkt die neue Ausgabe im Shop herunter, sobald sie verfügbar ist.
 Sofortkauf
