DER AKTIONÄR – Unsere App


 Heute, 15:20


 Jetzt bei Google bevorzugen
 Bei Google bevorzugen
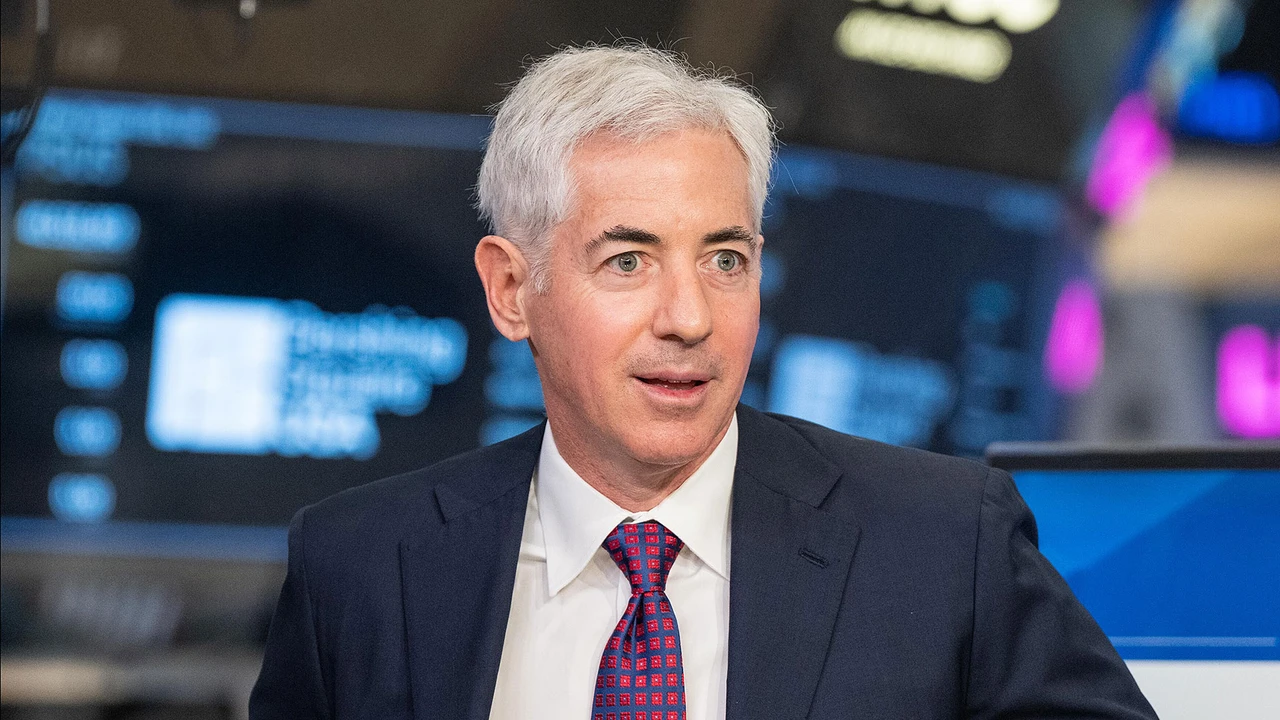
Microsoft braucht mehr Rechenleistung, hebt seine Investitionen an – und die Aktie fällt. Für Bill Ackman war das der Moment zum Einstieg. Doch nach dem Wahlsieg von Gina Hinojosa in Texas bekommt seine Wette eine politische Dimension. Selbst wenn die Nachfrage stimmt, kann sich die Rendite erheblich verschieben, wenn Genehmigungen oder Stromanschlüsse auf sich warten lassen.
Warum Ackman bei Microsoft und Meta zugriff
Ein Konzern meldet, dass seine Kunden mehr Rechenleistung abrufen wollen, als er bereitstellen kann. Also erhöht er sein Investitionsbudget. Wer auf den freien Cashflow der nächsten Quartale schaut, sieht zunächst höhere Auszahlungen. Ackman sah bei Microsoft die Chance, dass die Wall Street unterschätzt, was die zusätzlichen Kapazitäten später verdienen können.
Bei Meta kaufte Pershing Square ebenfalls, nachdem hohe Investitionszusagen die Anleger enttäuscht hatten. Bei Amazon war der Auslöser ein anderer. Dort griff Ackman nach Donald Trumps Ankündigung der „Liberation Day“-Zölle zu.
Im Gespräch mit Nicolai Tangen bezifferte Ackman das Gewicht von Amazon, Meta und Microsoft zusammen auf rund ein Drittel seines Portfolios. Er verteidigt damit eine seiner größten Wetten. Dabei müssen die 3 Konzerne ihre Investitionen auf unterschiedliche Weise verdienen. Microsoft und Amazon können zusätzliche Rechenleistung über Azure und AWS direkt an Kunden verkaufen. Bei Meta muss sich ein Teil der Rendite indirekt zeigen, etwa wenn bessere Empfehlungen die Nutzung erhöhen oder KI-gestützte Werbung mehr Umsatz pro Einblendung bringt.
KI beschleunigt den Handel – der Hebel kann den Ausverkauf verschärfen
Ackman glaubt, dass KI den Zeithorizont vieler Marktteilnehmer verkürzt. Ein US-Geschäftsbericht lässt sich unmittelbar nach Veröffentlichung maschinell auswerten. Abweichungen bei Umsatz, Marge oder Investitionsbudget können innerhalb kürzester Zeit in Verkaufsorders münden. Seinen eigenen Vorteil sieht er darin, wenige Unternehmen hoch zu gewichten und ihnen Zeit zu geben. Wenn seine Annahmen über die künftigen Cashflows stimmen, kann er einen Rücksetzer nutzen, der aus dem Blick auf die nächsten Quartale entstanden ist.
Ob die Hebelwirkung der Hauptgrund für einen bestimmten Kurssturz war, lässt sich aus dem Kursverlauf allein kaum ablesen. Senken Anleger nach einer enttäuschenden Prognose ihre Gewinnerwartungen für mehrere Jahre, kann schon diese Neubewertung einen deutlichen Abschlag erklären. Kommen gehebelte Positionen unter Druck, können zusätzliche Sicherheiten fällig werden. Wer sie nicht stellen kann, muss womöglich verkaufen. Der Zusammenbruch von Archegos zeigte, wie sich über Total Return Swaps große Positionen mit vergleichsweise wenig Kapital aufbauen lassen und wie schnell fallende Kurse eine Kette von Nachschussforderungen auslösen können. Bei dünnem Handel nach Börsenschluss können auch vergleichsweise kleine Orders die Bewegung verstärken.
Texas zieht bei neuen Rechenzentren die Bremse
Mit dem Wahlsieg der Demokratin Gina Hinojosa gegen den republikanischen Amtsinhaber Greg Abbott bekommt der KI-Ausbau in Texas eine neue politische Hürde. Die designierte Gouverneurin hat angekündigt, neue Genehmigungen für Rechenzentren vorübergehend auszusetzen, bis das texanische Parlament Schutzregeln beschlossen hat. Schon unter Abbott waren Genehmigungen und Netzanschlüsse im Zuge einer Überprüfung zeitweise ausgesetzt worden.
Im Kern geht es darum, wer die Kosten des Booms trägt und wer vor Ort davon profitiert. Hinojosa will verhindern, dass Haushalte wegen des zusätzlichen Strombedarfs höhere Tarife zahlen. Sie will die Wasserversorgung der Gemeinden schützen und ihnen bei Standortentscheidungen mehr Mitsprache geben. Auf ihrer Agenda stehen außerdem der Abbau bestimmter Steuervergünstigungen und der Einsatz gewerkschaftlich organisierter Arbeitskräfte beim Bau. Wie die Regeln konkret aussehen und welche Projekte darunterfallen, hängt von den Beratungen im Parlament ab.
Gavin Baker sieht die laufende Bauwelle im Vorteil
Gavin Baker, Investmentchef von Atreides Management, hält die unmittelbaren Folgen für begrenzt. Seiner Einschätzung zufolge können bereits genehmigte Rechenzentren fertiggestellt werden. Damit wäre der für 2027 vorgesehene Ausbau aus seiner Sicht weitgehend abgedeckt, möglicherweise bis weit ins Jahr 2028 hinein. Hinojosa hat die geplante Pause auf neue Genehmigungen bezogen und laufende Baustellen davon abgegrenzt. Die Einschätzung zu sämtlichen bereits genehmigten Vorhaben und der Zeitplan bis 2028 stammen von Baker.
Für Investoren macht es einen erheblichen Unterschied, ob ein Projekt angekündigt, genehmigt, im Bau oder bereits am Netz ist. Wer schon baut und sich die Stromversorgung gesichert hat, könnte seine Kapazität früher vermarkten, während andere Betreiber auf Genehmigungen oder Netzanschlüsse warten. Selbst ein baulich fertiges Rechenzentrum kann ohne ausreichende Stromversorgung nur eingeschränkt in Betrieb gehen. Das Kapital ist dann bereits gebunden, während sich die Erlöse verschieben. Strengere Auflagen können zudem die Kosten erhöhen, selbst wenn der Zeitplan hält.
Woran sich Ackmans Wette messen lässt
Ackmans These ist am stärksten, wenn Microsoft für konkrete Kundennachfrage baut, die Kapazität zeitnah in Betrieb nimmt und sie zu auskömmlichen Preisen auslastet. Microsoft begründet den Ausbau seiner Rechenzentren mit wachsender Nachfrage nach Cloud- und KI-Diensten. Gleichzeitig weist der Konzern darauf hin, dass die Investitionen die Betriebskosten erhöhen und die operative Marge belasten können. Entscheidend ist also, wie viel von den zusätzlichen Erlösen nach Strom, laufendem Betrieb und Abschreibungen übrig bleibt.
Die 13F-Berichte
Große institutionelle Anleger in den USA müssen der Börsenaufsicht SEC quartalsweise ihre meldepflichtigen Wertpapierpositionen offenlegen. Die 13F-Filings zeigen, welche Positionen sie zum Quartalsende halten. Im Vergleich der Meldungen wird sichtbar, wo sie Positionen neu aufgebaut, aufgestockt oder reduziert haben. Der Börsenbrief 13F-Berichte wertet diese Meldungen aus und leitet daraus konkrete Aktienideen ab.
Die neue Runde startet am 15. November. Zum Rundenstart veröffentlichen Golo Kirchhoff und Steffen Härtlein erste Informationen im exklusiven App-Kanal. Das PREMIUM-Jahresabo umfasst 4 Ausgaben, den Zugang zum exklusiven App-Kanal sowie Optionsschein-Ideen zu den Top 10 der Aktienauswahl. Die Anmeldung ist bis Sonntag, 15. November 2026, um 23:59 Uhr möglich.
 Sofortkauf