
 DER AKTIONÄR – Unsere App


 Heute, 10:42


 Bei Google bevorzugen
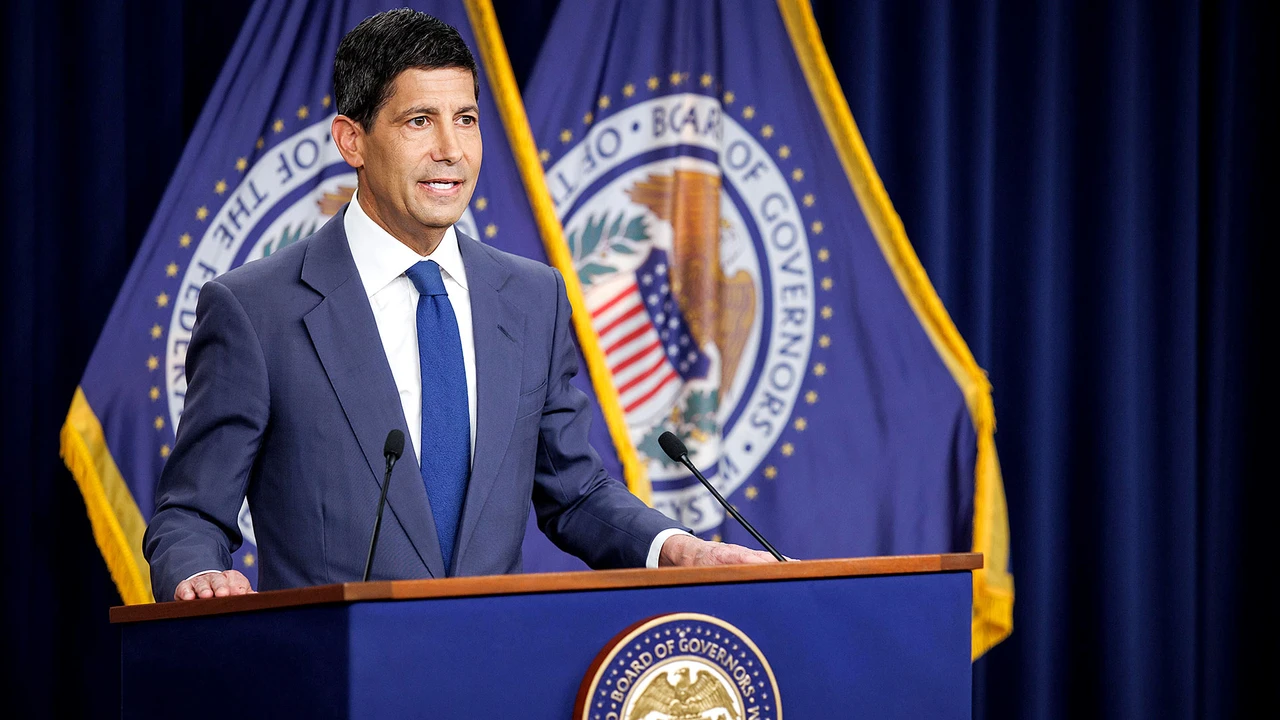
Der Markt hat die erste Zinserhöhung seit dem Jahr 2023 längst eingepreist. Um 20 Uhr geht es um etwas anderes: ob Kevin Warsh den Anleihemarkt beruhigt – oder das Weiße Haus.
Um 20:00 Uhr deutscher Zeit verkündet die US-Notenbank ihren Entscheid, eine halbe Stunde später tritt Fed-Chef Kevin Warsh vor die Presse. Der Leitzins liegt seit Jahresbeginn bei 3,50 bis 3,75 Prozent. Die Fed-Funds-Futures preisen laut CME FedWatch mit mehr als 90 Prozent Wahrscheinlichkeit einen Schritt um 25 Basispunkte auf 3,75 bis 4,00 Prozent ein – es wäre die erste Anhebung seit dem Jahr 2023. Den Ausschlag gaben die Augustdaten: Die Kerninflation stieg im Monatsvergleich um 0,30 Prozent statt der erwarteten 0,20 Prozent, die Gesamtrate verharrte bei 3,40 Prozent.
Die eigentliche Zahl heißt fünf Prozent
Nicht der Zinsschritt ist die Nachricht, sondern der Abstand dazu. Die zweijährige US-Staatsanleihe rentierte am Dienstag bei 4,66 Prozent – rund 90 Basispunkte über der Obergrenze des Leitzinses. Die zehnjährige US-Rendite sprang über 5,04 Prozent und damit auf den höchsten Stand seit dem Jahr 2007. Der Anleihemarkt hat die Fed also längst überholt. Die 25 Basispunkte holen heute Abend nur nach, was dort bereits gilt.
Die Logik dahinter: Anleger verlangen eine Prämie für das Risiko, dass die Notenbank der Inflation hinterherläuft. Treiber sind ein Ölpreis von zuletzt rund 108 Dollar infolge des Irankriegs, neue Zollstreitigkeiten und die wachsende Staatsverschuldung. Warsh sitzt damit am Steuer eines Wagens, in dem zwei Beifahrer in entgegengesetzte Richtungen ins Lenkrad greifen.
Weißes Haus gegen Anleihemarkt
Der eine Beifahrer ist die Politik. Präsident Trump drohte Anfang September, den Handel mit Überschussländern einzustellen, sollte die Fed nicht senken; auch Vizepräsident JD Vance und das Finanzministerium forderten tiefere Zinsen. Knapp sieben Wochen vor den Midterms wird jeder Zinsschritt zum Politikum.
Der andere sind die Portfoliomanager. Bank-of-America-Stratege Mark Cabana sieht die Fed vor einer schlichten Wahl: erhöhen oder einen ungeordneten Ausverkauf am langen Ende riskieren. Goldman Sachs und UBS rechnen mit dem Schritt heute, UBS zusätzlich mit einem zweiten im Dezember. Dass der S&P 500 in der Vorwoche dennoch knapp ein Prozent zulegte, zeigt: Aktienanleger fürchten eine zögernde Fed mehr als eine handelnde. Zum Maßstab: Schon im Juli stimmten drei Mitglieder – Beth Hammack, Neel Kashkari und Lorie Logan – für eine Anhebung, und die Juni-Projektionen sahen für Ende 2026 einen Leitzins von 3,80 Prozent, also genau einen Schritt.
Die Gegenseite hat allerdings Zahlen. Die Kerninflation liegt auf Jahressicht bei 2,40 Prozent, annualisiert über drei Monate sogar bei 2,00 Prozent – das Ziel ist in Sichtweite. Gouverneur Christopher Waller und New-York-Fed-Präsident John Williams wollten zuletzt eher abwarten. Und die Historie mahnt: In sechs Erhöhungszyklen der vergangenen gut 30 Jahre verlor der S&P 500 laut Canaccord im Monat nach dem ersten Schritt im Schnitt 3,40 Prozent.
- 16. September, 20:30 Uhr: Pressekonferenz und die Rede zeigen, ob einer zweiter Schritt im Dezember notwendig ist.
- 14. Oktober: Die Septemberinflation prüft, ob der Energieschub auf die Dienstleistungspreise übergreift.
- 28. Oktober: Die letzte Fed-Sitzung vor den US-Zwischenwahlen testet Warshs Unabhängigkeit erneut.
Was um 20:30 Uhr zählt
Klingt Warsh entschlossen, dürften laut Cabana die Zweijahresrenditen um fünf bis zehn Basispunkte steigen und die 30-jährigen ebenso stark fallen – die Kurve flacht ab, für Aktien die freundliche Variante. Wirkt die Erhöhung widerwillig, droht das Gegenteil mit steigenden langen Renditen.
Für den DAX fällt die Entscheidung nach Xetra-Schluss: Um 20 Uhr läuft nur noch der X-DAX auf Basis des Eurex-Futures, die eigentliche Reaktion kommt am Donnerstagmorgen – dann zusätzlich unter dem Eindruck der Bank of England, die am selben Tag entscheidet.
Der Leitindex ging am Montag mit 25.441 Punkten aus dem Handel, rutschte am Dienstag im Verlauf bis auf rund 25.170 Punkte und machte die Verluste bis zum Nachmittag weitgehend wett. Aktueller Stand: 25.370 Punkte. Damit notiert er knapp fünf Prozent unter dem Rekordhoch vom 28. August.
Am wahrscheinlichsten ist eine Erhöhung mit einem entschlossen auftretenden Warsh. Dann flacht die US-Zinskurve ab, der Dollar festigt sich, und ein schwächerer Euro gibt Exportwerten wie SAP, Siemens und den Autobauern Rückenwind – die Rückeroberung der Marke von 25.500 Punkten wäre der erste Schritt. Hebt die Fed dagegen nur zögerlich an, steigen die langen Renditen weiter, und das Dienstagstief bei rund 25.170 Punkten rückt in den Fokus.
Heute Abend erhöht nicht die Fed die Zinsen – der Anleihemarkt hat es längst getan. Warsh kann nur noch entscheiden, ob er folgt oder führt. Folgt er, bleibt der Schritt eine Pflichtübung. Führt er, kauft er sich Glaubwürdigkeit und damit womöglich sinkende lange Renditen. Für Aktienanleger zählt deshalb weniger der Zinsschritt, der längst in den Kursen steckt, als die Frage, ob die langen Renditen danach sinken.
SAP, Siemens und BMW sind laufende Empfehlungen des AKTIONÄRS. BMW befindet sich auch im AKTIONÄR-Depot.
DER AKTIONÄR weekly
Verpassen Sie nicht die neuste Ausgabe von DER AKTIONÄR. Wir informieren Sie jeden Mittwoch um 22 Uhr, direkt nach Redaktionsschluss, welche Themen die Redaktion in dieser Woche bewegen. Laden Sie zudem direkt die neue Ausgabe im Shop herunter, sobald sie verfügbar ist.
 Sofortkauf
