
 DER AKTIONÄR – Unsere App


 Heute, 18:22


 Bei Google bevorzugen
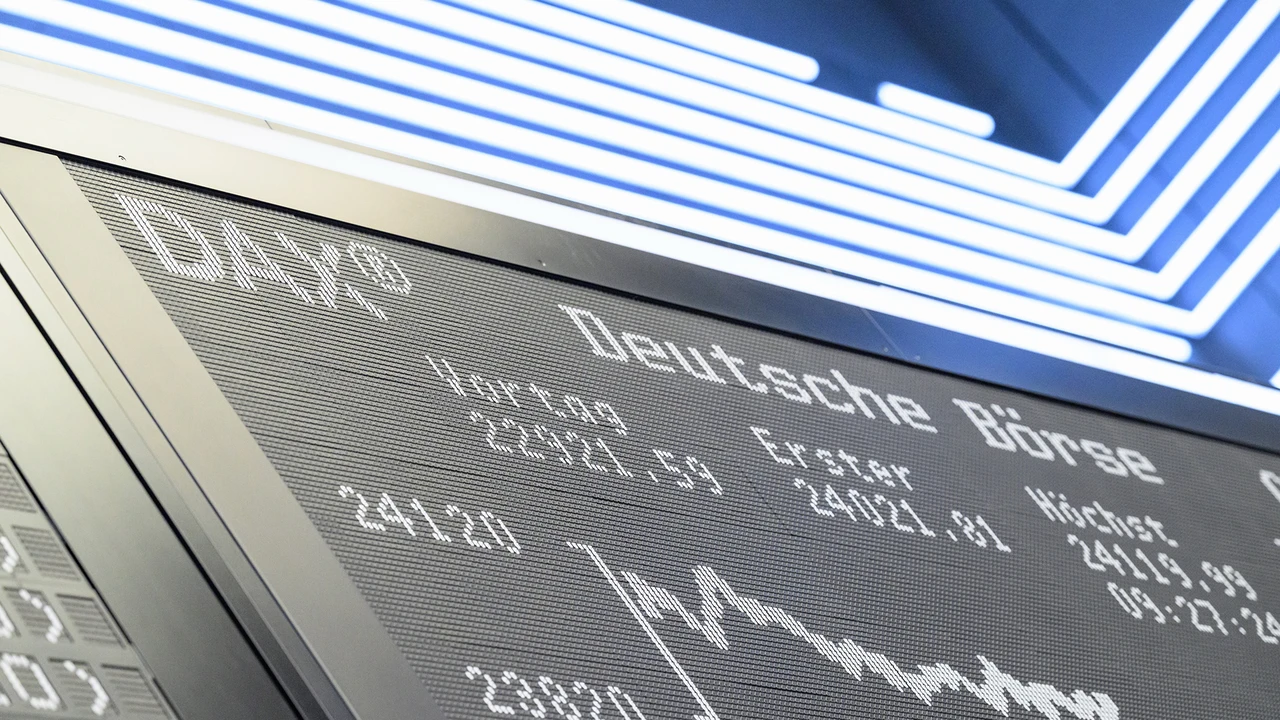
Nach den Kursverlusten zum Wochenstart konnte sich der DAX wieder etwas fangen. Rückenwind kam von leicht nachgebenden Ölpreisen und Anleiherenditen, wodurch die wichtigsten Barometer nahezu unverändert aus dem Handel gingen. Zusätzlich beruhigend wirkte die Zusage von Bundeskanzler Merz wegen hoher Kraftstoffpreise Entlastungsmaßnahmen zu prüfen.
Auf dem Unternehmertag des Handelsverbands BGA erklärte Merz, er gehe davon aus, "dass wir handeln müssen". Zunächst war der DAX im frühen Geschäft um über ein Prozent auf ein Sieben-Wochen-Tief gerutscht, konnte sich im weiteren Verlauf jedoch deutlich berappeln und beendete den Tag nur 0,15 Prozent tiefer bei 25.402,28 Zählern. Der MDAX der mittelgroßen Werte kletterte dagegen um 0,25 Prozent auf 31.135,75 Punkte.
CapTrader-Chefanalyst Timo Emden erklärte, die Anleger hielten sich vor der mit Spannung erwarteten Fed-Zinsentscheidung am Mittwoch bewusst zurück. Der DAX bleibe weiterhin stark vom Ölpreis abhängig. Nach seiner Einschätzung stecken Investoren "in einem Dreieck aus hohen Energiepreisen, der Sorge vor einer restriktiven Geldpolitik und geopolitischen Risiken gefangen" – der September bestätige damit erneut seinen Ruf als schwieriger Börsenmonat.
Trotz der insgesamt zurückhaltenden Marktstimmung entwickelten sich Rüstungsaktien überdurchschnittlich gut. Treiber waren unter anderem Lieferschwierigkeiten in den USA sowie ein Bericht, demzufolge Japan seine Verteidigungsausgaben auf amerikanischen Druck hin von knapp 2 auf 3,5 Prozent der Wirtschaftsleistung anheben könnte. Rheinmetall führte mit einem Plus von 3,2 Prozent die Gewinnerliste im DAX an, TKMS legte um 2,2 Prozent zu.
Auch europäische Stahlwerte profitierten von Entwicklungen aus China. Salzgitter setzte sich mit einem Kurssprung von 5,3 Prozent an die MDAX-Spitze, deutlich vor Thyssenkrupp mit einem Plus von einem Prozent. Grundlage war laut Bloomberg eine Mitteilung des chinesischen Stahlverbands über den Nachrichtendienst WeChat, wonach sich führende chinesische Stahlproduzenten gemeinsam für schärfere Produktionsauflagen und einen Abbau ihrer Lagerbestände ausgesprochen hätten. Marktteilnehmer erhoffen sich davon eine Entlastung beim Preisdruck aus China – mit positiven Effekten für die globalen Stahlpreise.
Fortgesetzt wurde dagegen die zweiwöchige Abwärtsbewegung im Chemiesektor, ausgelöst durch kritische Analystenstimmen. So senkte die US-Bank JPMorgan ihr Kursziel für Lanxess wegen erwarteter Belastungen bei den Energiekosten, während Morgan-Stanley-Analystin Lisa De Neve ihre Einstufung für Evonik von "Overweight" auf "Equal-weight" zurücknahm – womit die Bank für die Aktie künftig nur noch eine durchschnittliche Gesamtrendite im Branchenvergleich erwartet. Lanxess verlor daraufhin 2,6 Prozent, Evonik gab um 2,9 Prozent nach.
Die Deutsche-Bank-Aktie geriet unter den Einfluss schwacher US-Vorgaben und verlor 2,4 Prozent. Hintergrund waren Äußerungen von Bank-of-America-Chef Brian Moynihan, der bereits tags zuvor für deutliche Kursverluste bei US-Bankwerten gesorgt hatte: Der Manager rechnet damit, dass die Handelserträge gegenüber dem dritten Quartal des Vorjahres lediglich "relativ unverändert" ausfallen dürften.
 Sofortkauf
