
 DER AKTIONÄR – Unsere App


 Heute, 12:44


 Bei Google bevorzugen
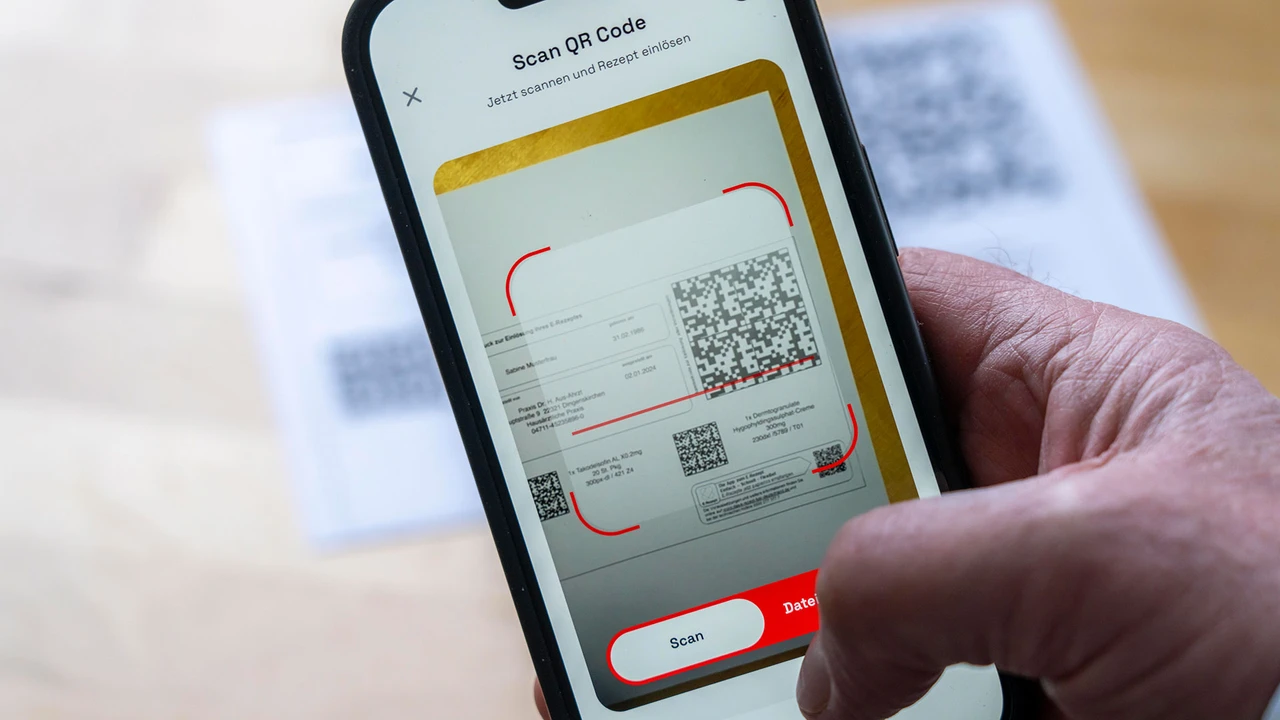
Zum Start in die neue Handelswoche hat der Online-Arzneimittelversender mit einer erneuten Erhöhung der Umsatzprognose für das laufende Geschäftsjahr mächtig Pluspunkte gesammelt. Auch am Dienstag setzt sich die Rally beim SDAX-Wert mit einem Plus von knapp fünf Prozent fort.
Geht es nach dem Gros der Analysten, so hat der Titel noch merklich Luft nach oben. Deutsche Bank Research erhöhte den Zielkurs von 103 auf 104 Euro, die Einstufung lautet "Buy". Analyst Jan Koch wertet die bestätigte Guidance für die operative Gewinnmarge als zu konservativ. Indes bleibe das Rezeptgeschäft in Deutschland stark und der Verkauf von nicht-rezeptpflichtigen Produkten habe sich im dritten Quartal seiner Meinung nach erholt.
Etwas weniger Potenzial, aber immerhin Luft bis 95 Euro, sehen die Experten von mwb Research. Das wiederum impliziert ein mögliches Upside-Potenzial von knapp 40 Prozent. Die Analysten schraubten die Umsatzschätzungen für das laufende Jahr entsprechend nach oben.
Bereits gestern bekräftigte Jefferies die positive Einschätzung mit einem fairen Wert von 97 Euro. Martin Comtesse sieht in der Prognoseerhöhung ein "weiteres positives Signal", auch wenn die erneute Anhebung der Jahresziele dank der anhaltenden Dynamik des E-Rezepts in Deutschland nicht groß ausfalle. Das sollte demnach helfen, das Marktvertrauen in die Online-Apotheke wiederherzustellen.
Ende August sorgte der zügige Wechsel auf dem CEO-Posten des Unternehmens für etwas Verunsicherung unter den Marktteilnehmern. Ab dem 1. Oktober wird Peter Schmid von Linstow an der Spitze von Redcare Pharmacy agieren. Am 14. Oktober will sich der Konzern dafür noch grünes Licht von seinen Aktionären einholen.
Operativ und auch charttechnisch hellen sich die Perspektiven bei der Aktie von Redcare Pharmacy klar auf. Erst mit einem nachhaltigen Sprung über den im Chart eingezeichneten Widerstandsbereich können spekulativ ausgerichtete Anleger wieder Long-Positionen in Erwägung ziehen.
 Sofortkauf
