DER AKTIONÄR – Unsere App


 Heute, 08:10


 Jetzt bei Google bevorzugen
 Bei Google bevorzugen
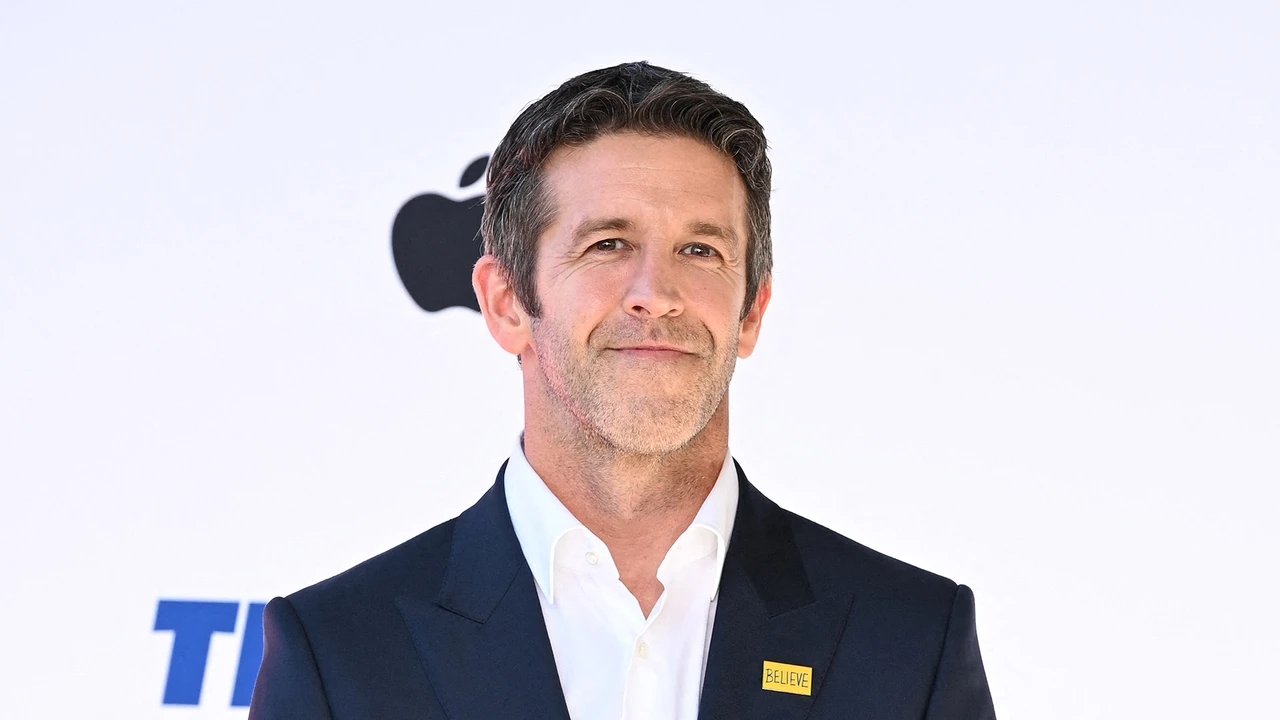
Apple hat mit seinen jüngsten Zahlen nicht nur die eigene Geschäftsentwicklung offengelegt, sondern gleichzeitig ein wichtiges Signal für den gesamten Speichermarkt geliefert. CEO John Ternus bezeichnete die aktuelle Entwicklung der Speicherpreise als beispiellos und erwartet, dass die Einkaufspreise auch über das Dezember-Quartal hinaus weiter steigen.
- Apple rechnet auch 2027 mit weiter steigenden Speicherpreisen.
- Höhere Memory-Kosten drücken bereits auf die Bruttomarge des iPhone-Konzerns.
- Für Micron ist das ein wichtiges Signal für einen weiterhin angespannten DRAM-Markt.
Was für Apple zunächst negativ klingt, könnte für Micron genau das Gegenteil bedeuten: Bleiben Speicher knapp und die Preise hoch, verbessert das die Ertragslage der Produzenten.
Apple bekommt die Speicherknappheit zu spüren
Apple erwartet für das Dezember-Quartal eine Bruttomarge von nur noch 45 bis 46 Prozent nach 47,9 Prozent im September-Quartal. Ein wesentlicher Grund dafür sind höhere Speicherpreise.
Besonders bemerkenswert ist der Blick darüber hinaus. Apple geht nicht davon aus, dass sich die Lage nach Weihnachten entspannt. Die Preise für Speicher sollen auch danach weiter steigen.
Zudem könnten knappe Komponenten bereits die Verfügbarkeit von Macs und iPads begrenzen. Wenn selbst ein Unternehmen mit der Einkaufsmacht von Apple Schwierigkeiten bekommt, zeigt das, wie angespannt der Markt weiterhin ist.

Warum das für Micron wichtiger ist als schwächere NAND-Signale von Kioxia
Zuletzt hatte der japanische Speicherhersteller Kioxia mit einem vorsichtigeren Ausblick für Verunsicherung gesorgt. Doch der Vergleich mit Micron greift zu kurz.
Kioxia konzentriert sich vor allem auf NAND-Flash. Microns Geschäft wird dagegen klar von DRAM dominiert. Im vergangenen Quartal entfielen 73 Prozent des Umsatzes auf DRAM, während NAND rund 26 Prozent ausmachte.
Genau deshalb ist Apples Aussage besonders relevant. Steigende Preise bei Arbeitsspeicher treffen einen Großabnehmer wie Apple direkt – und kommen Herstellern wie Micron grundsätzlich zugute.
KI verschiebt die gesamte Angebotsstruktur
Der Hintergrund bleibt der enorme Speicherbedarf der KI-Rechenzentren.
Hersteller wie Micron, Samsung und SK Hynix verlagern immer mehr Fertigungskapazität in Richtung High-Bandwidth-Memory und anderer margenstarker Rechenzentrumsprodukte. Dadurch fehlt Kapazität an anderer Stelle – etwa für Smartphones, PCs und klassische Server.
Genau diese Verschiebung sorgt dafür, dass der KI-Boom inzwischen auch Unternehmen trifft, die mit Rechenzentren zunächst wenig zu tun haben. Apple muss für Komponenten mehr bezahlen, weil ein wachsender Teil der weltweiten Speicherproduktion in die KI-Infrastruktur fließt.
Für Micron entsteht daraus ein doppelter Vorteil: hohe Nachfrage nach HBM und gleichzeitig ein knappes Angebot bei klassischem DRAM.
Die entscheidende Frage bleibt die Dauer
Natürlich ist der Speicherzyklus nicht risikofrei. Preissteigerungen können sich abschwächen, neue Kapazitäten kommen auf den Markt, und dauerhaft hohe Komponentenpreise können die Nachfrage nach PCs und Smartphones belasten.
Doch aktuell spricht Apples Warnung eher gegen ein schnelles Ende des Zyklus. Micron selbst erwartet für das Geschäftsjahr 2027 in jedem Quartal sequenzielles Umsatzwachstum.
Damit bleibt die entscheidende Frage nicht, ob Speicher aktuell knapp ist – sondern wie lange diese Knappheit anhält.
Was Apple belastet, hilft Micron
Apples Aussagen sind ein ungewöhnlich deutliches Signal für den Speichermarkt. Wenn einer der größten Elektronikkonzerne der Welt trotz seiner Einkaufsmacht mit weiter steigenden Preisen rechnet, spricht das für anhaltende Angebotsknappheit.
Für Micron ist das grundsätzlich positiv. DRAM macht den Großteil des Geschäfts aus, HBM profitiert direkt vom KI-Boom und höhere Preise stärken Umsatz und Margen.
Im Megatrend Folger bleibt Micron deshalb ein zentraler Halbleiterwert. Der kurzfristige Kursverlauf kann schwanken – doch Apples Warnung liefert ein weiteres Argument dafür, dass der aktuelle Speicherzyklus noch nicht am Ende angekommen ist.

Hinweis auf Interessenkonflikte
Der Vorstand und Mehrheitsinhaber der Herausgeberin Börsenmedien AG, Herr Bernd Förtsch, ist unmittelbar und mittelbar Positionen über die in der Publikation angesprochenen nachfolgenden Finanzinstrumente oder hierauf bezogene Derivate eingegangen, die von der durch die Publikation etwaig resultierenden Kursentwicklung profitieren können: Apple.
 Sofortkauf