
 DER AKTIONÄR – Unsere App


 Heute, 12:00


 Jetzt bei Google bevorzugen
 Bei Google bevorzugen
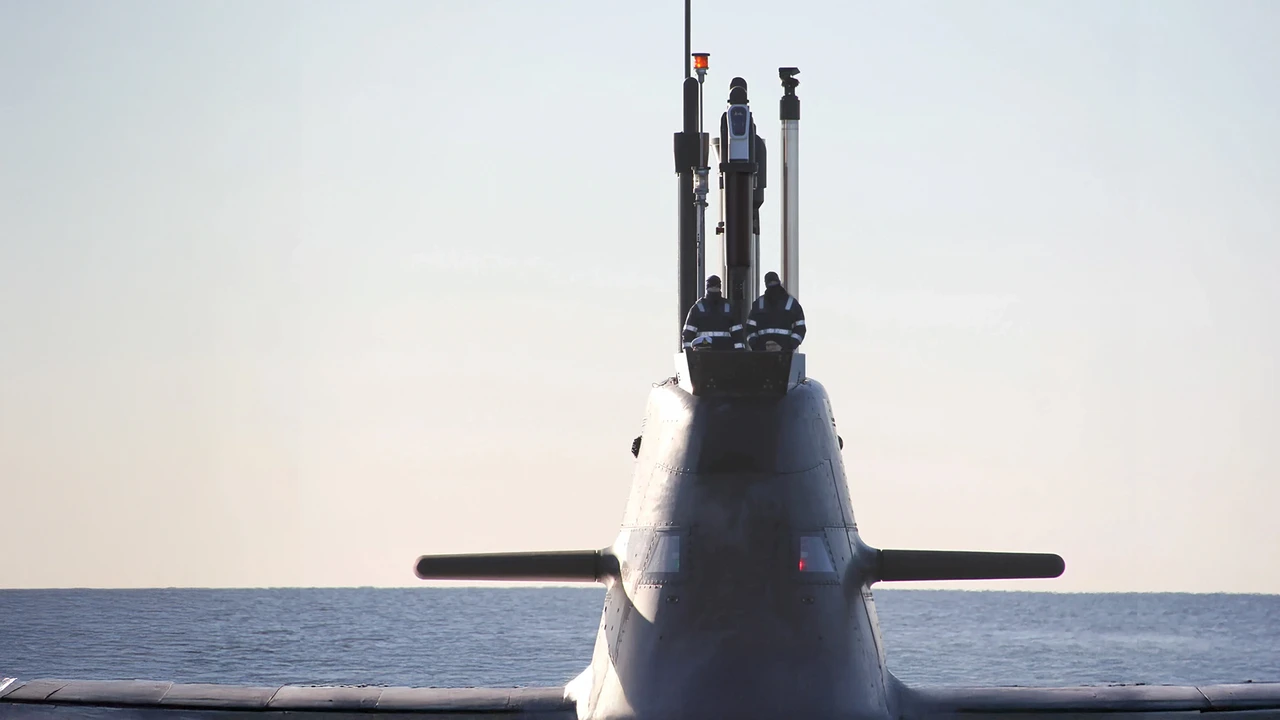
Die Gabler Group hat nach einem starken dritten Quartal ihre Jahresprognose angehoben. Auch mittelfristig traut sich der Spezialist für maritime Verteidigungstechnologie deutlich mehr zu. Vor allem der prall gefüllte Auftragsbestand liefert Rückenwind.
Allein im dritten Quartal erwirtschaftete Gabler 22,5 Millionen Euro Umsatz und ein bereinigtes EBIT von 8,9 Millionen Euro. Für die ersten neun Monate ergibt sich damit eine bereinigte EBIT-Marge von 29,3 Prozent. Darin sind IPO-bezogene Aufwendungen und Erträge sowie Goodwill-Abschreibungen nicht berücksichtigt.
Auch die Auftragslage entwickelt sich positiv. Der Auftragseingang belief sich in den ersten neun Monaten auf 65,3 Millionen Euro. Der Gesamtauftragsbestand kletterte von 358,7 Millionen Euro zum Jahresende 2025 auf 393,2 Millionen Euro. Rund 77 Prozent davon sollen innerhalb der kommenden drei bis fünf Jahre umsatzwirksam werden. Allerdings enthält die Kennzahl neben festen Aufträgen auch gewichtete, noch nicht vergebene Angebote.
Gabler hebt die Messlatte
Für 2026 erwartet das Management nun mehr als 71 Millionen Euro Umsatz. Zuvor lag die Prognose bei 69 bis 71 Millionen Euro. Beim bereinigten EBIT rechnet Gabler jetzt mit mehr als 18 Millionen Euro statt einer bisherigen Spanne von 17 bis 19 Millionen Euro. Die bereinigte EBIT-Marge soll damit über 24 Prozent liegen.
Noch ambitionierter fällt der Blick auf die kommenden Jahre aus: Das mittelfristige Umsatzziel für die nächsten drei bis fünf Jahre steigt von mehr als 100 Millionen auf über 120 Millionen Euro. Dafür baut Gabler sein Geschäft international und technologisch aus. Am 16. Oktober übernahm das Unternehmen 75 Prozent an DECK Marine Systems aus Estland. Zudem wurde eine eigene US-Tochtergesellschaft gegründet. Die neuen Aktivitäten sollen zusätzliche Wachstumsmöglichkeiten im Bereich Unterwassertechnologie erschließen.
Entgegen dem branchenweiten Abwärtstrend hat die Gabler-Aktie zuletzt leicht zugelegt. Auch zur Wochenmitte notiert das Papier leicht höher. Aktuell ist die Aktie jedoch keine laufende Empfehlung des AKTIONÄR.
 Sofortkauf