DER AKTIONÄR – Unsere App



 Heute, 10:25


 Bei Google bevorzugen
Die Woche in drei Sätzen
Fed und EZB haben stillgehalten, Alphabet verlor nach den Zahlen an einem Tag rund 13 Prozent, Intel sogar fast 29 Prozent – und trotzdem legte der DAX auf Wochensicht 2,53 Prozent auf 25.818 Punkte zu. Jetzt wählen die USA am Dienstag ihren Kongress, Apple und Palantir eröffnen am Montagabend den nächsten Schwung der Berichtssaison, und am Freitag kommt der Arbeitsmarktbericht, der mitentscheidet, ob die Fed im Dezember anhebt. Im DAX verdichtet sich alles auf den Donnerstag mit Telekom, Rheinmetall, Commerzbank und DHL – und weil auch die USA seit dem 1. November Winterzeit haben, öffnet die Wall Street wieder um 15:30 Uhr.
Deutschland und Europa
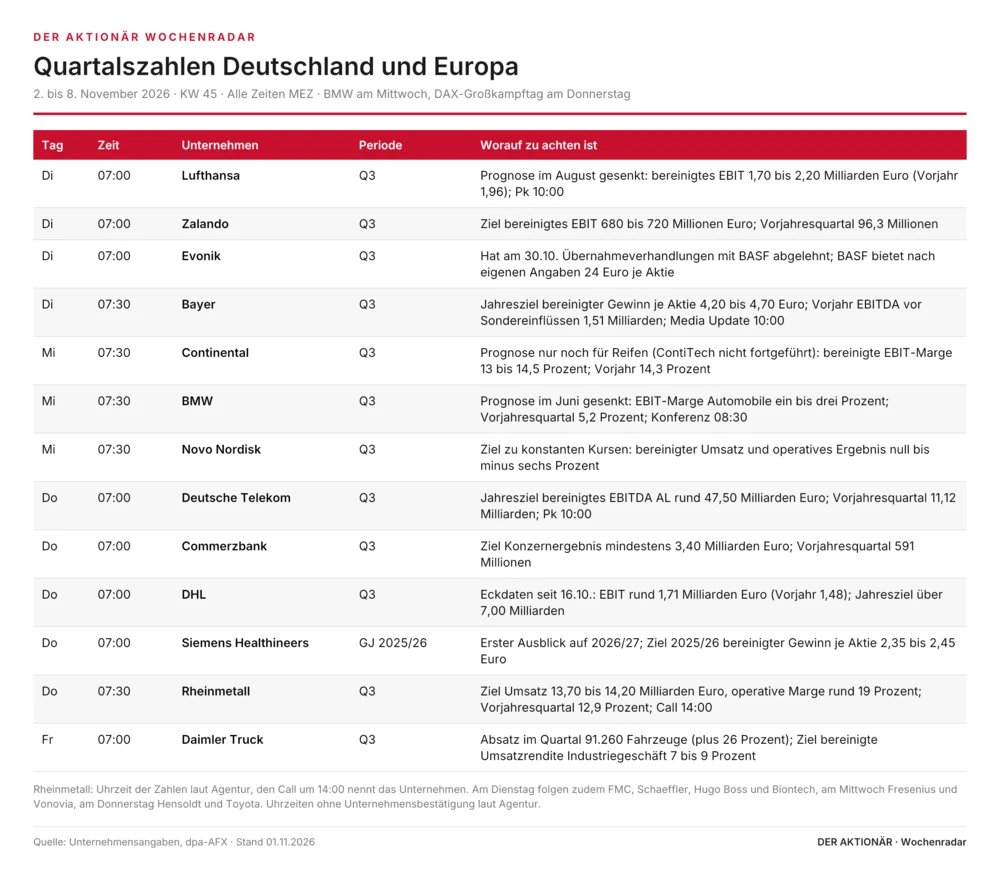
Am Dienstag legen Lufthansa, Zalando, Evonik und Bayer vor. Die Lufthansa hat im August ihr Ziel für das bereinigte EBIT auf 1,7 bis 2,2 Milliarden Euro gesenkt, ein Rückgang unter die 1,96 Milliarden Euro des Vorjahres ist damit möglich. Bayer peilt einen bereinigten Gewinn je Aktie von 4,2 bis 4,7 Euro an. Bei Evonik geht es vor allem um BASF: Der Konzern hat am Freitag Übernahmeverhandlungen abgelehnt und ist nur zu einem vertraulichen Informationsaustausch bereit, BASF bietet nach eigenen Angaben 24 Euro je Aktie. Am Mittwoch zeigt BMW, wie tief die Marge im Autogeschäft fällt: Das Ziel liegt seit Juni bei ein bis drei Prozent, im Vorjahresquartal waren es 5,2 Prozent. Continental legt am selben Tag Zahlen vor. Die Prognose gilt nur noch für das Reifengeschäft, ContiTech führt der Konzern als nicht fortgeführtes Geschäft.
Der Donnerstag ist der Großkampftag im DAX. DHL hat die Eckdaten schon geliefert, das EBIT stieg auf rund 1,71 Milliarden Euro, das Jahresziel auf mehr als sieben Milliarden Euro. Die Commerzbank strebt für das Gesamtjahr mindestens 3,4 Milliarden Euro Konzernergebnis an, Rheinmetall einen Umsatz von 13,7 bis 14,2 Milliarden Euro bei rund 19 Prozent operativer Marge. Siemens Healthineers gibt den ersten Ausblick auf das neue Geschäftsjahr. Am Freitag folgt Daimler Truck nach einem Absatzplus von 26 Prozent im Quartal.
USA
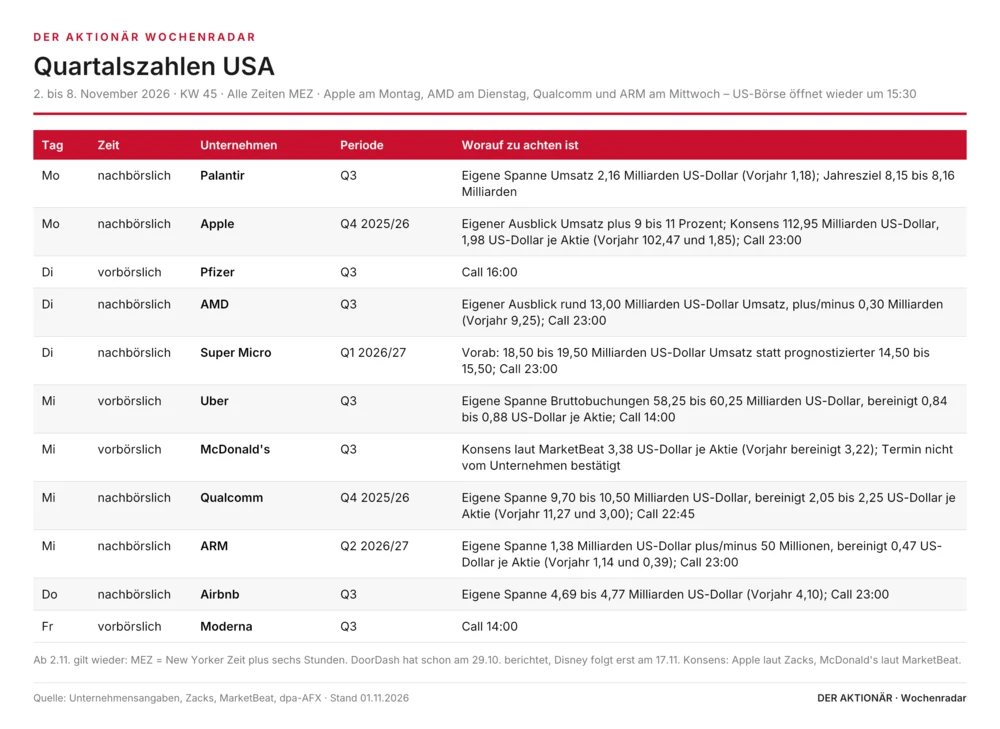
Apple hat für das Septemberquartal ein Umsatzplus von neun bis elf Prozent angekündigt, Analysten erwarten laut Zacks 112,95 Milliarden Dollar nach 102,47 Milliarden Dollar im Vorjahr. Am selben Abend berichtet Palantir. AMD folgt am Dienstag, der Konzern selbst rechnet mit rund 13 Milliarden Dollar Umsatz, Super Micro hat den eigenen Ausblick vorab weit übertroffen. Am Mittwoch kommen Uber und McDonald's vor US-Börsenstart, abends Qualcomm und ARM. Wie hoch die Latte liegt, zeigt die Vorwoche: Alphabet steigerte den Umsatz um 25 Prozent und fiel trotzdem zweistellig.
Die wichtigsten IR-Termine auf einen Blick
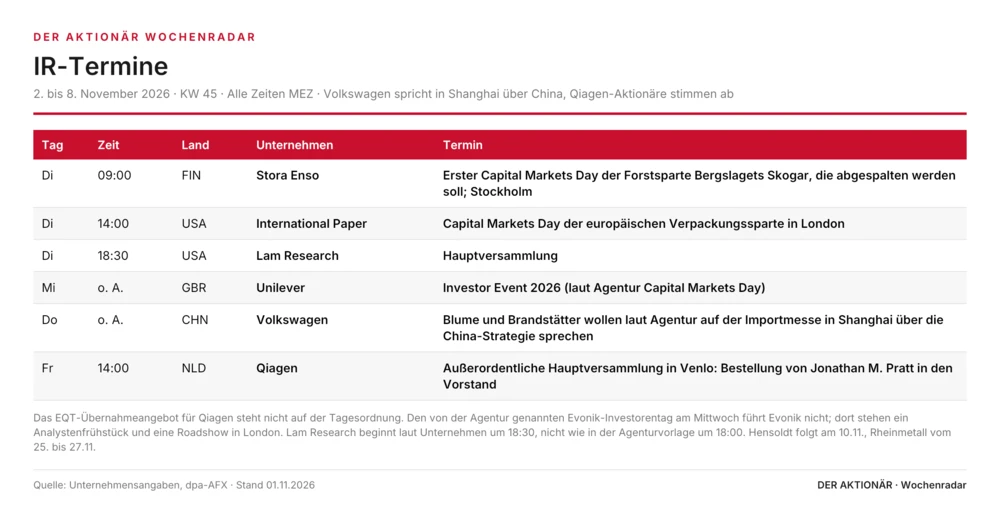
Am Donnerstag wollen Volkswagen-Chef Oliver Blume und China-Chef Ralf Brandstätter laut dpa-AFX auf der Importmesse in Shanghai über die Strategie „in China, beyond China“ sprechen. Den Kern hat der Konzern schon am 28. Oktober vorgestellt: Fahrzeuge auf chinesischer Plattform sollen auch in Märkte wie Südamerika gehen. Am Freitag stimmen die Qiagen-Aktionäre in Venlo über die Bestellung von Jonathan M. Pratt in den Vorstand ab, das EQT-Übernahmeangebot steht nicht auf der Tagesordnung.
Konjunktur und Notenbanken
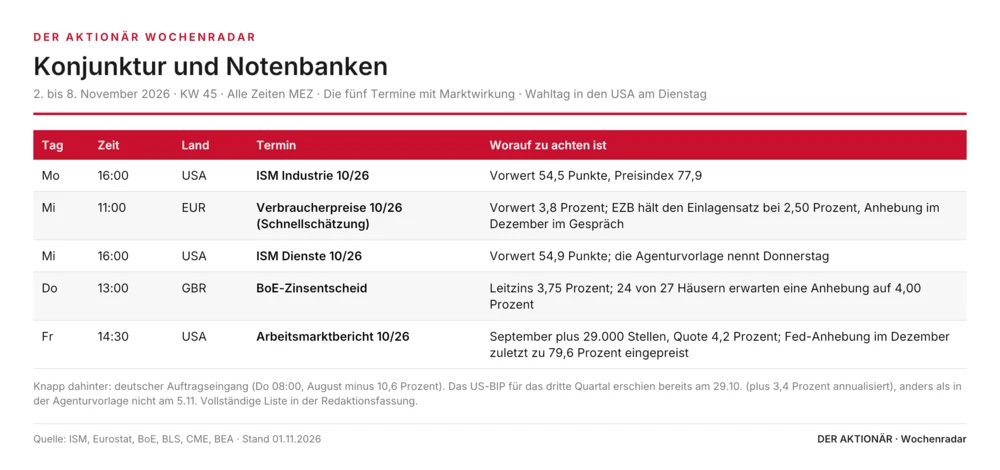
In Deutschland wuchs die Wirtschaft im dritten Quartal um 0,2 Prozent zum Vorquartal, etwas stärker als erwartet. Die Inflation sank im Oktober auf 2,8 Prozent nach 3,3 Prozent im September. Am Donnerstag folgt der Auftragseingang, im August war er um 10,6 Prozent eingebrochen, am Freitag die Industrieproduktion.
In der Eurozone kommt am Mittwoch die Schnellschätzung der Inflation für Oktober, im September lag sie bei 3,8 Prozent. Das BIP der Eurozone wuchs im dritten Quartal um 0,4 Prozent. Die EZB hat den Einlagensatz am vergangenen Donnerstag bei 2,5 Prozent belassen, laut Christine Lagarde wurde über eine Anhebung debattiert. Lagarde hat zudem angekündigt, das Amt vorzeitig zum 7. Februar 2027 abzugeben.
In den USA eröffnet der ISM-Index für die Industrie am Montag die Woche (zuletzt 54,5 Punkte), der Dienstleistungsindex folgt am Mittwoch. Das BIP für das dritte Quartal ist schon erschienen: plus 3,4 Prozent annualisiert. In Großbritannien entscheidet die Bank of England am Donnerstag über den Leitzins von 3,75 Prozent, die große Mehrheit der Ökonomen erwartet eine Anhebung auf vier Prozent.
In Asien bleibt die Börse in Tokio am Dienstag wegen eines Feiertags geschlossen. Die australische Notenbank entscheidet am selben Tag, der Markt preist eine Anhebung des Leitzinses von 4,6 Prozent mit rund 80 Prozent ein. Chinas offizieller Einkaufsmanagerindex für die Industrie fiel im Oktober auf 49,3 Punkte und damit unter die Wachstumsschwelle von 50. Ab Donnerstag läuft in Shanghai die Importmesse.
US-Kongresswahlen: Was die Midterms für die Börse entscheiden
Am Dienstag wählen die USA das gesamte Repräsentantenhaus und rund ein Drittel des Senats neu. Im Repräsentantenhaus halten die Republikaner zuletzt 218 Sitze, die Demokraten 214, im Senat kommen die Demokraten mit zwei verbündeten Unabhängigen auf 47 der 100 Sitze. Im Umfragedurchschnitt des Silver Bulletin liegen die Demokraten landesweit knapp neun Prozentpunkte vorn. Erste belastbare Ergebnisse kommen nach europäischer Zeit erst in der Nacht zum Mittwoch. Für Anleger zählt weniger, wer gewinnt, als ob danach Zoll- und Haushaltsgesetze schwerer durch den Kongress kommen. Ein knappes oder umstrittenes Ergebnis wäre das unangenehmste Szenario, weil es die Unsicherheit über Tage verlängert.
US-Arbeitsmarkt: Entscheidet der Oktober über die Dezember-Anhebung?
Im September entstanden nur 29.000 neue Stellen, erwartet waren rund 90.000, die Arbeitslosenquote lag bei 4,2 Prozent. Trotzdem preist der Terminmarkt laut CME FedWatch eine Fed-Anhebung im Dezember mit rund 70 Prozent ein (Stand 1. November). Die Fed hat die Spanne am vergangenen Mittwoch bei 3,75 bis 4 Prozent gehalten, zwei Mitglieder stimmten für eine Anhebung. Treiber ist die Teuerung: Brent kostete am Freitag 113 Dollar je Barrel, die Preiskomponente im ISM-Industrieindex steht bei 77,9 Punkten. Fällt der Bericht erneut schwach aus, gerät die Dezember-Anhebung ins Wanken – ein starker Bericht dagegen würde die Renditen weiter Richtung fünf Prozent treiben.
Die fünf wichtigsten Termine der Woche
Rang 1 gehört den Kongresswahlen am Dienstag, Rang 2 dem Arbeitsmarktbericht am Freitag, Rang 3 Apple und Palantir am Montagabend. Dahinter folgen der DAX-Donnerstag mit Telekom, Rheinmetall, Commerzbank und DHL sowie die Inflation der Eurozone am Mittwoch.
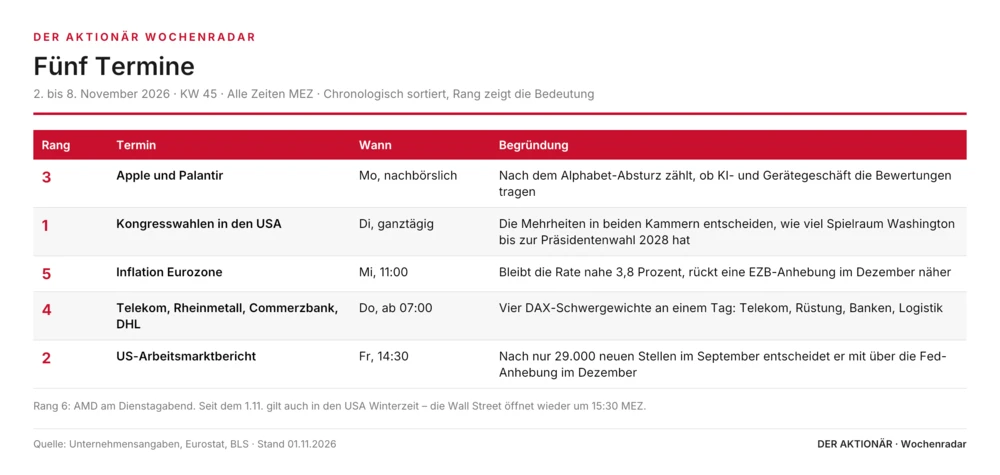
Der DAX beendete die Woche mit einem Plus von 2,53 Prozent bei 25.818 Punkten, der S&P 500 mit einem Minus von 0,57 Prozent bei 7.580 Punkten. Die Rendite zehnjähriger US-Staatsanleihen lag zum Wochenschluss bei 4,93 Prozent. Eine Fed-Anhebung im Dezember preist der Terminmarkt laut CME FedWatch mit zuletzt rund 70 Prozent ein. Brent schloss die Woche bei 113 Dollar je Barrel. Am Wochenende stellte Irans Außenminister Abbas Araghchi gemeinsam mit Katar in Aussicht, die Straße von Hormus binnen zwei Tagen wieder zu öffnen – allerdings nur, wenn die USA unter anderem Sanktionen aufheben und ihre Truppen in der Region reduzieren. Die OPEC+ will ihre Fördermengen für Dezember laut Insidern unverändert lassen. Der wichtigste Termin für die Wall Street ist der Dienstag mit den Kongresswahlen, für den DAX der Donnerstag mit Telekom, Rheinmetall, Commerzbank und DHL.
Wer tiefer einsteigen will: Die aktuelle Ausgabe 45/26 des AKTIONÄR steht unter dem Titel „Der Turnaround-Check: 5 Aktien nehmen Fahrt auf“.
DER AKTIONÄR weekly
Verpassen Sie nicht die neuste Ausgabe von DER AKTIONÄR. Wir informieren Sie jeden Mittwoch um 22 Uhr, direkt nach Redaktionsschluss, welche Themen die Redaktion in dieser Woche bewegen. Laden Sie zudem direkt die neue Ausgabe im Shop herunter, sobald sie verfügbar ist.
Enthält Material von dpa-AFX
 Sofortkauf