
 DER AKTIONÄR – Unsere App


 Heute, 09:26


 Jetzt bei Google bevorzugen
 Bei Google bevorzugen
Die Digitalisierung des öffentlichen Verkehrs schreitet weltweit voran – und IVU Traffic profitiert zunehmend von diesem Megatrend. Steigende wiederkehrende Erlöse, ein konsequenter Effizienzkurs und der verstärkte KI-Einsatz sorgen dabei für Fantasie. Gleichzeitig eröffnen die internationale Expansion und die neue webbasierte Produktgeneration weitere Wachstumsperspektiven.
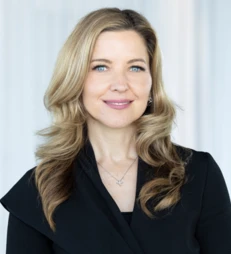
Auch an der Börse kommt die Entwicklung gut an. Doch wie nachhaltig ist der Margenschub? Welche Chancen bieten Nordamerika und die neue Softwarearchitektur? Und welche Impulse könnten die Aktie 2027 weiter antreiben? DER AKTIONÄR fragte nach bei IVU-Finanzvorständin (CFO) Petra Meiser.
DER AKTIONÄR: Frau Meiser, IVU Traffic hat in den ersten neun Monaten 2026 den Umsatz gegenüber dem Vorjahr um knapp zehn Prozent gesteigert. Was ist der wesentlichen Treiber dieser positiven Entwicklung?
Petra Meiser: Die Umsatzentwicklung der ersten neun Monate wird maßgeblich von unseren wiederkehrenden Erlösen getragen, insbesondere aus Hosting- und Wartungsverträgen. Mit dem steigenden Anteil dieser Erlöse werden saisonale Schwankungen im Jahresverlauf zunehmend ausgeglichen, was die Planbarkeit des Geschäfts spürbar erhöht. Durch die etwas gleichmäßigere Umsatzverteilung schauen wir nun auch auf ein starkes erstes Halbjahr, das unsere neun Monate geprägt hat.
Das operative Ergebnis (EBIT) stieg überdurchschnittlich um rund 56 Prozent. Was steckt hinter diesem Margensprung?
Auf der Ergebnisseite wirkt ein zweiter Faktor: Seit Anfang des Jahres setzen wir konsequent auf Effizienzmaßnahmen. Der Personalaufwand ist im dritten Quartal gegenüber dem Vorjahr nur geringfügig um 1 Prozent gestiegen. Wachsender Umsatz und die relativ stabile Kostenbasis zeigen sich nun sehr positiv im operativen Ergebnis, mit einem überproportionalen EBIT-Anstieg von rund 56 Prozent bei einem Umsatzwachstum von knapp zehn Prozent.
Sie sprechen Effizienzverbesserungen an: An welchen Stellschrauben haben Sie konkret angesetzt, um Prozesse zu optimieren und Kosten zu senken?
Wir sind ein „asset-light-Geschäftsmodell“, und bei uns ist der Personalaufwand der mit Abstand wichtigste Kostenhebel. Dadurch wirkt sich jede Entscheidung über Stellen unmittelbar auf die Ergebnisentwicklung aus. Der Einsatz von KI hat hier eine neue Qualität bekommen. Werkzeuge wie moderne KI-Assistenten für die Softwareentwicklung machen Entwicklungs- und Projektarbeit deutlich effizienter, und das verändert unsere Kapazitätsplanung grundlegend. Deshalb hinterfragen wir strikter als früher, welche Positionen wir nachbesetzen und welche wir neu schaffen. Freiwerdende Kapazitäten nutzen wir zuerst, bevor wir zusätzliche Stellen aufbauen. Das ist kein pauschaler Sparkurs, sondern eine gezielte Prüfung jeder einzelnen Position.
In unserem letzten Gespräch mit Ihrem Vorstandskollegen Martin Müller-Elschner standen unter anderem die Internationalisierung im Fokus. Welche Fortschritte hat IVU seither auf den internationalen Märkten erzielt und wo liegen Ihre Schwerpunkte?
Die Internationalisierung hat für uns weiterhin klare strategische Priorität, und wir gehen sie aktiv an. Ob mit oder ohne Partner oder Referenzkunden: Entscheidend ist, dass ein Schritt strategisch passt und unsere Renditeanforderungen erfüllt. Der Öffentliche Verkehr steht weltweit unter Modernisierungsdruck. Darin sehen wir eine echte Chance für die IVU.
Wo liegen die geografischen Schwerpunkte dabei?
Sie liegen in drei Regionen: Nordamerika, Skandinavien und Westeuropa. In den USA und Kanada gibt es einen enormen Nachholbedarf bei Digitalisierung und Betriebseffizienz. Das ist genau unser Kerngeschäft. In Skandinavien sind wir bereits präsent und können auf namhafte Referenzkunden aufbauen. Das ist eine starke Basis für weiteres Wachstum. In Westeuropa sehen wir vor allem in Spanien, Italien und Frankreich weitere Wachstumsperspektiven. Auch dort stehen große, komplexe Verkehrsnetze zunehmend unter Digitalisierungsdruck. Aber auch Polen entwickelt sich zunehmend zu einem für uns interessanten Markt, den wir beobachten.
Inwiefern schlägt sich dies bereits in Ihrem Neukundengeschäft nieder?
Jüngste Beispiele zeigen unsere Erfolgschancen in diesen Regionen: wie in Frankreich und der Trassenplanung mit TEL TSI, dem neuen europäischen Standard. Mit der Unterstützung dieser neuen Funktion durch IVU.rail konnten wir mit Velvet einen neuen Kunden gewinnen. Oder auch in Katalonien, wo die Ferrocarrils de la Generalitat de Catalunya (FGC) nunmehr ihren Regionalbahnverkehr mit IVU.rail als SaaS-Lösung in der IVU.cloud plant.
Mit der neuen webbasierten Produktgeneration IVU.suite <neo> wollen Sie die technologische Basis für die Zukunft legen. Was steckt konkret hinter <neo>?
Unsere Produktwelt <neo> setzt neue Maßstäbe für die digitale Transformation im Öffentlichen Verkehr. Unsere neue Softwarearchitektur <neo> für die IVU.suite-Produkte steht dabei für vier Merkmale. Sie ist webbasiert, also installationsfrei und mobil nutzbar. Sie ist Cloud-native und resilient. Sicherheit ist von Beginn an eingebaut, also by design. Und sie arbeitet mit Containern und ist dadurch dynamisch skalierbar.
Analysten erwarten dadurch unter anderem einen geringeren Wartungsaufwand und zusätzliche Skaleneffekte. Welche wirtschaftlichen Vorteile versprechen Sie sich von dieser neuen Produktwelt?
Aus den genannten Merkmalen von <neo> ergeben sich für uns mehrere wirtschaftliche Vorteile. Erstens erwarten wir eine weitere Steigerung der wiederkehrenden Umsätze, vor allem im Hosting. Zweitens sehen wir Effizienzgewinne in der Wartung und bei der Skalierbarkeit. Das entspricht dem, was auch Analysten erwarten. Drittens steigt der Nutzen für unsere Kunden, weil wir ihnen ein maßgeschneidertes Angebot für ganz unterschiedliche Herausforderungen machen können. Viertens erreichen wir unterschiedliche Zielkundengruppen besser. Dadurch wird auch das Cross- und Upselling effizienter. Insgesamt führt das zu einer hohen Kundenbindung und die ist der wichtigste Hebel für planbares, profitables Wachstum.
Für das Gesamtjahr 2026 stellen Sie weiterhin einen Umsatz von mehr als 160 Millionen Euro und ein EBIT von rund 22 Millionen Euro in Aussicht. Nach der starken Entwicklung der ersten neun Monate erscheint die Ergebnisprognose durchaus konservativ. Wie zuversichtlich sind Sie mit Blick auf das traditionell starke Schlussquartal?
Unser Geschäftsmodell zeichnet sich durch eine hohe Visibilität zum Jahresende hin aus, was sich auch in einem langen Track Record unserer Zielerreichung gegenüber unserer Guidance zeigt. Wir erkennen im Laufe eines Jahres immer deutlicher, wo wir mit unseren Finanzzahlen hinauslaufen werden. Wir erwarten weiterhin, dass das vierte Quartal insgesamt unser umsatz- und EBIT-stärkstes Quartal bleiben wird und wir auf ein gutes Quartal blicken. Mit unserer aktuellen Guidance im EBIT von rund 22 Millionen Euro, die wir im Juli angehoben haben, sind wir auf der sicheren Seite diese auch zu erreichen und haben dies auch so bekräftigt.
Die IVU verfügt über eine solide Bilanz und einen starken operativen Cashflow. Sie selbst bringen umfangreiche Erfahrungen aus den Bereichen M&A und strategische Transformation mit. Welche Prioritäten setzen Sie bei der Kapitalallokation? Könnten neben organischem Wachstum und Dividenden künftig auch gezielte Übernahmen eine größere Rolle spielen?
Eine solide Bilanz und ein starker operativer Cashflow geben uns Handlungsspielraum, und den wollen wir sinnvoll nutzen. Unsere Kapitalallokation erfolgt in erster Linie entlang der Strategieumsetzung. Übernahmen sind für uns eine Option, wenn sich die richtige Gelegenheit bietet. Dann können wir aus einer Position der Stärke agieren und sind handlungsfähig. Entscheidend ist aber, dass eine Übernahme strategisch passt und unser Geschäft sinnvoll erweitert. Wir kaufen nicht, weil Kapital vorhanden ist, sondern weil es unseren Weg konsequent weiterführt und wir dadurch Wachstum und Wert steigern können.
Dürfen Ihre Aktionäre vor dem Hintergrund der erwarteten Ergebnissteigerung auch eine steigende Dividende für das Geschäftsjahr erwarten?
Unsere Aktionäre haben in den vergangenen Jahren auch anhand unserer Dividendenhistorie erlebt, dass unser Geschäftsmodell Gewinne in Cash verwandelt. Für das Geschäftsjahr 2025 haben wir sogar eine Sonderdividende und damit insgesamt 0,55 Euro je Aktie ausgeschüttet. Damit haben wir unsere Aktionäre deutlich am Erfolg beteiligt. Für das laufende Geschäftsjahr legen wir den Vorschlag zu gegebener Zeit der Hauptversammlung vor.
Oder haben Aktienrückkäufe Priorität?
Aktienrückkäufe nutzen wir aktiv, und zwar vor allem für unsere Vergütungsprogramme. In diesem Jahr haben wir sie im größeren Umfang durchgeführt. Wir setzen sie je nach Lage flexibel ein, ohne dass sie Investitionen in das Wachstum verdrängen.
Der Auftragsbestand deckt nach Analystenschätzungen bereits rund zwei Drittel der für 2027 geplanten Umsätze ab. Gleichzeitig ist die Nachfrage nach Ihren Lösungen unverändert hoch. Welche Impulse erwarten Sie im kommenden Jahr?
Der Auftragsbestand gibt uns für 2027 eine gute Sichtbarkeit, und Schätzungen einzelner Analysten kommentiere ich nicht im Detail. Ich sehe beispielhaft drei konkrete Impulse für das kommende Jahr. Erstens: das Lade- und Depotmanagement. Hier ist die Nachfrage sehr hoch, wie sich zum Beispiel bei unserem neu gewonnen Projekt direkt vor der Haustür bei den Berliner Verkehrsbetriebe (BVG) zeigt. Verkehrsunternehmen stellen auf elektrische Busflotten um und brauchen dafür eine intelligente Steuerung von Lade- und Depotmanagement. Das ist ein Kernthema für uns. Zweitens: Account-Based Ticketing, kurz ABT. Es nimmt in Deutschland Fahrt auf, und wir sind dabei.
Und Drittens …
… die Trassenplanung im Schienenverkehr. Dort gilt mit der TEL TSI ein neuer europäischer Standard. IVU war einer der ersten Anbieter, die ihn umgesetzt haben. Damit konnten wir neue Kunden gewinnen: BeNEX und Flixtrain in Deutschland und wie bereits erwähnt Velvet in Frankreich. Dieser Vorsprung wird uns auch im nächsten Jahr helfen. In diesen Bereichen ist die Nachfrage hoch, und wir sind früh am Markt.
Die IVU-Aktie hat sich zuletzt erfreulich entwickelt. Was macht IVU aus Ihrer Sicht für langfristig orientierte Investoren besonders attraktiv?
Dass die Einschätzungen unserer Analysten nach den jüngsten Zahlen positiv ausgefallen sind, freut uns natürlich. Für langfristig orientierte Investoren sprechen aus meiner Sicht fünf Gründe für ein Investment in die IVU, dem unserer Meinung nach digitalen Rückgrat des modernen Öffentlichen Verkehrs.
Welche sind das?
Erstens sind wir ein erfolgskritischer Nischenanbieter mit hohen Markteintrittsbarrieren. Wir bewegen uns in einem Umfeld kritischer Infrastruktur, in dem Zuverlässigkeit und Sicherheit nicht verhandelbar sind. Es bedarf für die Implementierung der Software tiefes Domänenwissen, das sich nicht von heute auf morgen aufbauen lässt. Hinzu kommen langfristige Verträge und enge Kundenbeziehungen, die ein Wechsel für Verkehrsunternehmen zu einer großen Entscheidung machen.
Zweitens treiben zwei starke Segmente unser organisches Wachstum in attraktiven Märkten. Dahinter stehen mehrere große Megatrends, die weltweit wirken: Urbanisierung, der Umstieg vom Individualverkehr auf öffentliche Verkehrsmittel, der demografische Wandel, der Klimaschutz und der Druck, Verkehrsnetze wirtschaftlicher zu betreiben. Davon profitieren unsere beiden Segmente, Rail und Public Transport, und zwar in vielen Märkten gleichzeitig.
Wie steht es um die internationale Expansion?
Die erschließt zusätzliche Marktpotenziale und erweitert unsere adressierbare Kundenbasis. In Europa und darüber hinaus sehen wir ähnliche Trends und Bedürfnisse, für die unsere Lösungen gefragt sind.
Und wie lauten die letzten beiden Punkte?
Zum einen steigern wir mit einem konsequenten Fokus auf Profitabilität Ergebnis und Unternehmenswert. Das zeigt sich bereits: Wir haben die EBIT-Prognose im Juli angehoben. Effizienzmaßnahmen und wachsende Wiederkehrende Umsätze bleiben wichtige Werttreiber. Zum anderen verschafft uns eine starke Liquiditätsposition strategische Flexibilität und Handlungsfähigkeit. Wir können aus einer Position der Stärke handeln und Chancen gezielt nutzen, ohne unsere Ertragsdisziplin aufzugeben.
IVU Traffic ist als spezialisierter Softwareanbieter mit wachsenden wiederkehrenden Erlösen, hoher Kundenbindung und strukturellen Wachstumstreibern gut aufgestellt. Besonders überzeugend wirken das starke EBIT-Wachstum und die klare Positionierung in den Bereichen Digitalisierung, Cloud und öffentlicher Verkehr. Die Umsetzung der internationalen Expansion sowie ein erfolgreicher Start der neuen webbasierten Produktgeneration IVU.suite <neo> sorgen für Fantasie. Hält die Finanzvorständin die Gesellschaft operativ auf Kurs, spricht einiges für eine mittelfristige Fortsetzung des Aufwärtstrends.
 Sofortkauf