DER AKTIONÄR – Unsere App


 Heute, 06:12


 Jetzt bei Google bevorzugen
 Bei Google bevorzugen
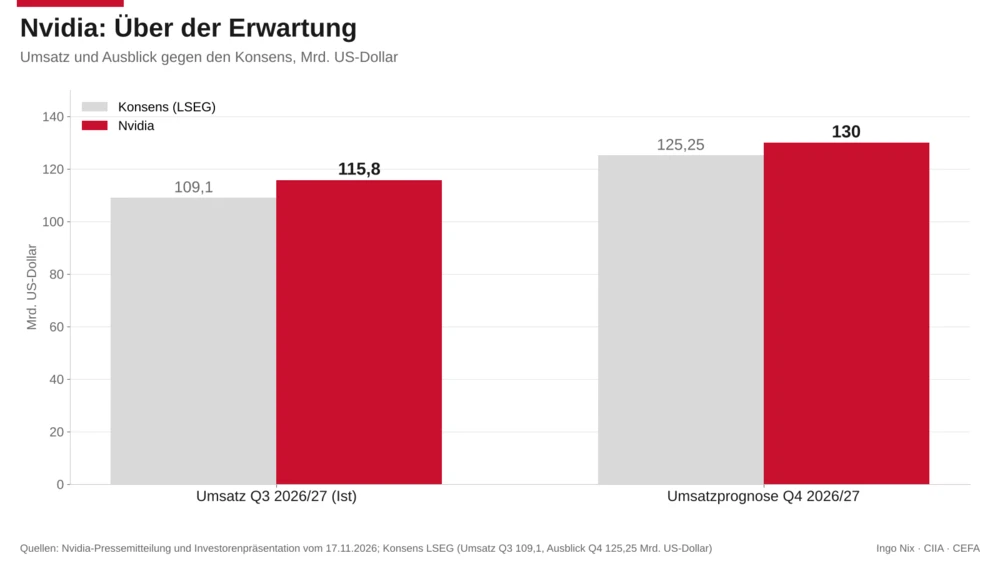
Nvidia hat im dritten Geschäftsquartal 2026/27 (bis 25. Oktober), dem ersten Bericht ohne Gründer Jensen Huang, 115,8 Milliarden Dollar umgesetzt, 103 Prozent mehr als vor einem Jahr, und die eigene Prognose von 108 Milliarden Dollar klar übertroffen. Für das Schlussquartal stellt Interimschefin Colette Kress 130 Milliarden in Aussicht, der Markt hatte mit 125,25 Milliarden gerechnet. Bis zum Ende des nachbörslichen Handels stieg die Aktie um 4,8 Prozent auf 162,9 Dollar.
Nvidia-Zahlen: Woher das Wachstum kommt
Das Rechenzentrum, also der Verkauf von KI-Chips und ganzen Server-Schränken, brachte 107,6 Milliarden Dollar, 110 Prozent mehr als vor einem Jahr; fast 20 Milliarden davon die neue Chip-Generation Vera Rubin. Die großen Cloud-Konzerne wie Microsoft, Amazon und Alphabet kauften für 60,1 Milliarden Dollar, 12,1 Prozent mehr als Analysten erwartet hatten. Spezialanbieter für KI-Rechenleistung, Industrie und Unternehmen kamen auf 47,5 Milliarden, 2,3 Prozent unter der Erwartung. Die Bruttomarge, also was vom Umsatz nach den Herstellkosten bleibt, lag mit 74,9 Prozent über der Prognose. Der bereinigte Gewinn je Aktie, also der Gewinn ohne Sondereffekte geteilt durch die Zahl der Aktien, stieg auf 2,68 Dollar und lag damit 8,1 Prozent über der Erwartung der Analysten. Vor einem Jahr waren es vergleichbar gerechnet 1,27 Dollar, der Gewinn hat sich also mehr als verdoppelt. Gemeldet hatte Nvidia damals 1,30 Dollar. Seit diesem Geschäftsjahr zieht der Konzern aber auch die Aktien, die Mitarbeiter als Teil ihres Gehalts bekommen, als Kosten ab und hat den Vorjahreswert deshalb nachträglich gesenkt.
Nvidia-Aktie: Was der Ausblick verrät
Für das Schlussquartal erwartet Nvidia 130 Milliarden Dollar Umsatz, 3,8 Prozent über dem Konsens; vor einem Jahr waren es 68,13 Milliarden. Ein Teil kommt aus einer Zusatzwoche, China ist nicht mehr eingeplant. Im dritten Quartal hatte Nvidia dort noch 2,4 Milliarden Dollar mit älteren Hopper-Chips umgesetzt, deren Ausfuhr Washington genehmigen muss; diese Lieferungen sind eingestellt. Die Marge soll auf 71 bis 72 Prozent sinken, laut Kress der Tiefpunkt. Fürs Geschäftsjahr bis Januar 2028 erwartet Nvidia rund 75 statt 70 Prozent mehr Umsatz.
Nvidia-Aktie: Wie viel Krise ist eingepreist?
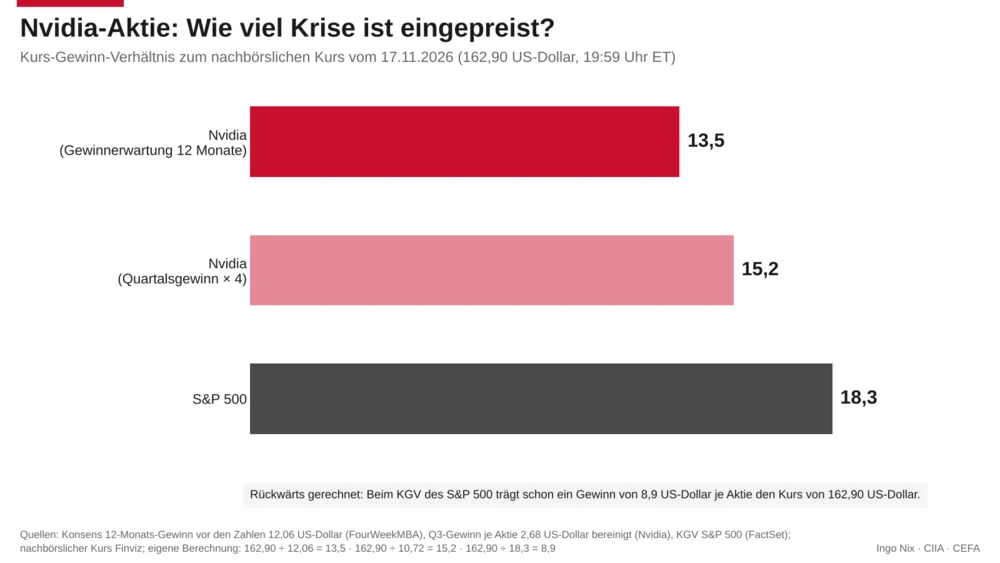
Ob eine Aktie teuer ist, zeigt das Kurs-Gewinn-Verhältnis (KGV): Es sagt, wie viele Jahresgewinne ein Anleger für eine Aktie bezahlt. Analysten erwarten für die kommenden zwölf Monate einen Gewinn von 12,06 Dollar je Aktie. Beim nachbörslichen Kurs von 162,9 Dollar zahlt ein Käufer also das 13,5-Fache dieses Gewinns. Der S&P 500, der die 500 größten US-Unternehmen bündelt, kostet das 18,3-Fache; Nvidia ist damit rund ein Viertel günstiger als der Gesamtmarkt. Wer den Schätzungen nicht traut, rechnet mit dem bereits verdienten Gewinn: 2,68 Dollar im abgelaufenen Quartal, mal vier sind 10,72 Dollar im Jahr. Auch dann liegt das KGV nur bei 15,2. Die Rechnung lässt sich umdrehen: Welcher Gewinn wäre nötig, damit Nvidia so bewertet ist wie der Markt? 162,9 Dollar geteilt durch 18,3 ergibt 8,9 Dollar je Aktie. Der Gewinn könnte also rund ein Viertel unter der Erwartung von 12,06 Dollar liegen, und die Aktie wäre immer noch nicht teurer als der Gesamtmarkt. Die Börse rechnet demnach mit einem dauerhaften Abschlag wegen der Führungskrise, nicht mit einem reibungslosen Übergang.
Nvidia-Aktie: Risiken und die nächsten Termine
Eine Nachfolgeplanung gab es nicht, der Verwaltungsrat wählt gerade eine Personalberatung für die Chefsuche aus. Huang erklärte am Dienstag, er würde zurückkehren, falls der Verwaltungsrat das wolle – der erwägt laut CNBC keine Rückkehr. Nvidia bürgt laut Call inzwischen mit 118 Milliarden Dollar, davon 105 Milliarden für ein OpenAI-Rechenzentrum. Kunden bauen eigene Chips, Washington verschärft die Exportregeln, der Leerverkäufer Muddy Waters wettet gegen die Aktie, und die SEC prüft laut WSJ, ob Nvidia Anleger in die Irre führte. Dazu kommen feste Termine: Am 18. und 19. November trifft Trump beim APEC-Gipfel in Shenzhen auf Xi Jinping, am 1. und 2. Dezember folgen nichtöffentliche Anhörungen im Repräsentantenhaus, am 3. Dezember soll Huang vor dem Senat aussagen.
Nachbörslich schloss die Aktie bei 162,9 Dollar, genau am ersten Widerstand bei 162,85 Dollar, dem Schluss vom 13. November. Unterstützung bietet das 52-Wochen-Tief bei 148,8 Dollar, der Kurs liegt 9,5 Prozent darüber; fällt er darunter, ist das Tief gebrochen. Der Abwärtstrend ist intakt: Die Aktie notiert 20,1 Prozent unter der 200-Tage-Linie bei 203,87 Dollar. Der RSI von 22,5 zeigt eine „Überverkauf“-Lage, ein Signal für eine Gegenbewegung, noch nicht für eine Trendwende.
Nvidia und Ex-CEO Huang haben in den letzten Tagen für kräftige Turbulenzen gesorgt. Wie es bei Nvidia langfristig personell weitergeht, bleibt offen. Goldman Sachs hält nach den Zahlen an der Kaufempfehlung und am Kursziel von 220 Dollar fest, rund 35 Prozent über dem nachbörslichen Kurs. Die Analysten verweisen auf die angehobene Wachstumsprognose und darauf, dass Nvidia alle überschüssigen Barmittel ausschütten und das restliche Rückkaufprogramm von rund 227 Milliarden Dollar bis Ende 2027 abarbeiten will. Als Risiken nennen sie den Führungswechsel und die laufenden Untersuchungen.
DER AKTIONÄR widmet den Nvidia-Zahlen am heutigen Mittwoch eine ausführliche Analyse in Form eines kostenlosen Aktien-Reports.
Einfach mit Ihrer E-Mail-Adresse anmelden und diese bestätigen. Heute, am 18. November 2026, erhalten Sie den Report sofort nach Fertigstellung automatisch per E-Mail.
Die Experten der AKTIONÄR-Redaktion veröffentlichen in regelmäßigen Abständen Aktien-Reports zu Spezialthemen und neuen Einstiegschancen. Bleiben Sie mit unserem kostenlosen Newsletter auf dem Laufenden, wann welcher Report erscheint. Jetzt hier anmelden.
Hinweis auf Interessenkonflikte
Der Vorstand und Mehrheitsinhaber der Herausgeberin Börsenmedien AG, Herr Bernd Förtsch, ist unmittelbar und mittelbar Positionen über die in der Publikation angesprochenen nachfolgenden Finanzinstrumente oder hierauf bezogene Derivate eingegangen, die von der durch die Publikation etwaig resultierenden Kursentwicklung profitieren können: Nvidia.
 Sofortkauf