
 DER AKTIONÄR – Unsere App


 Heute, 10:59


 Bei Google bevorzugen
PepsiCo legt am Donnerstag, 8. Oktober, vor US-Börsenstart die Zahlen zum dritten Quartal vor. Die Aktie notiert am Jahrestief – und der Gewinn soll nach den Schätzungen auf der Stelle treten. Reicht das, um die Jahresziele zu halten?
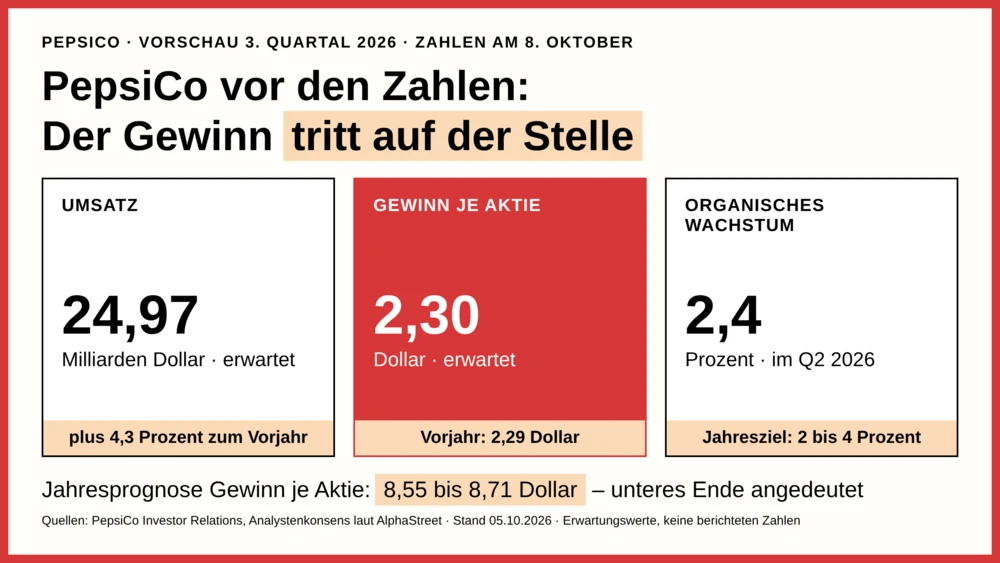
Der Konsens von 17 Analysten rechnet mit einem bereinigten Gewinn je Aktie von 2,30 Dollar nach 2,29 Dollar im Vorjahr; die Schätzungen reichen von 2,26 bis 2,33 Dollar. Der Umsatz soll um 4,3 Prozent auf 24,97 Milliarden Dollar steigen. Die Erwartungen sind zuletzt gesunken: Binnen 90 Tagen wurden die Gewinnschätzungen um gut fünf Prozent gekürzt. Für das Gesamtjahr stellt PepsiCo organisch zwei bis vier Prozent Wachstum und einen Anstieg des bereinigten Gewinns je Aktie um rund fünf bis sieben Prozent in Aussicht – das entspricht 8,55 bis 8,71 Dollar nach 8,14 Dollar im Jahr 2025. Vorstandschef Ramon Laguarta und Finanzchef Steve Schmitt haben im Juli bereits das untere Ende der Spanne angedeutet.
PepsiCo: Ausgangslage am Jahrestief
Mit rund 126 Dollar liegt die Aktie 27 Prozent unter dem Februar-Hoch von 171,48 Dollar. Seit Jahresbeginn hat sie gut zwölf Prozent verloren. Deutsche Bank und JPMorgan haben ihre Kaufempfehlungen Ende September gestrichen und ihre Kursziele jeweils auf 138 Dollar gesenkt. Der Grund heißt Nordamerika: Dort sank der organische Umsatz im zweiten Quartal um 0,5 Prozent, während das Auslandsgeschäft um sieben Prozent zulegte – das 21. Quartal in Folge mit einem Plus im mindestens mittleren einstelligen Bereich. PepsiCo ist damit ein Konzern mit zwei Geschwindigkeiten, und die Börse bewertet derzeit die langsamere.
PepsiCo: Der Preis des Wachstums
PepsiCo kauft sich Absatz mit niedrigeren Preisen für Lay’s und Doritos. Das wirkt: Das Snackgeschäft in Nordamerika gewinnt Mengenanteile, der US-Markt für salzige Snacks wächst nach Menge seit drei Quartalen wieder. Es kostet aber Erlös und Marge. Der Umsatz des nordamerikanischen Snack- und Lebensmittelgeschäfts sank im zweiten Quartal um zwei Prozent, die bereinigte operative Marge des Konzerns fiel um 0,4 Prozentpunkte. Für das zweite Halbjahr kündigt das Management zudem höhere Einsatzkosten an.
Dagegen stehen Einsparungen in Rekordhöhe und Rückerstattungen für im Vorjahr gezahlte Zölle. Sie sollen im dritten Quartal gebucht werden und machen rund einen Prozentpunkt des Jahreswachstums aus, also etwa acht Cent je Aktie. Ohne sie läge der Konsens rechnerisch bei 2,22 Dollar und damit drei Prozent unter Vorjahr. Der Gewinn würde demnach nur dank eines Einmaleffekts stagnieren – den Rest soll das Schlussquartal liefern.
PepsiCo: Coca-Cola wächst schneller
Im selben zweiten Quartal steigerte Coca-Cola den organischen Umsatz um sechs Prozent und den Absatz in Nordamerika um drei Prozent; der Konzern hob danach seine Jahresprognose an. PepsiCo kam organisch auf 2,4 Prozent, das nordamerikanische Getränkevolumen schrumpfte um vier Prozent. Beide Konzerne verkaufen in denselben Regalen an dieselben Kunden. Die Lücke spricht deshalb für eine Unternehmensschwäche, nicht für den Branchenzyklus. Coca-Cola berichtet am 27. Oktober.
PepsiCo: Was könnte den Kurs nach oben bewegen?
Wächst das Snackvolumen in Nordamerika weiter und bestätigt PepsiCo die Jahresprognose ohne Abstriche, wäre der Pessimismus überzogen. Die Aktie ist mit einem erwarteten KGV von 14 und 4,62 Prozent Dividendenrendite niedrig bewertet, der RSI zeigt mit 25 einen überverkauften Zustand an. Rückenwind dürfte die Fußball-Weltmeisterschaft geliefert haben: PepsiCo hat rund um das Turnier weltweit mit Marken wie Lay’s geworben.
PepsiCo: Was könnte den Kurs nach unten bewegen?
Senkt das Management die Spanne oder verschiebt es noch mehr Gewinn ins Schlussquartal, für das der Konsens bereits 2,43 Dollar und acht Prozent Plus verlangt, bestätigt sich der Verdacht, dass Einsparungen die schwache Nachfrage überdecken. JPMorgan hält eine Besserung in Nordamerika bis Jahresende für schwer absehbar. Hinzu kommt die Ausschüttungsquote von 94 Prozent: Die Dividende lässt wenig Spielraum, wenn der Gewinn nicht wächst.
Optionen preisen eine Bewegung von 3,3 bis 3,75 Prozent in beide Richtungen ein.
Chart in Euro
Charttechnisch notiert die Aktie mit rund 112 Euro (siehe Chart oben) unter allen drei Durchschnittslinien – der 50-Tage-Linie bei 118,34 Euro, der 100-Tage-Linie bei 120,95 Euro und der 200-Tage-Linie bei 126,61 Euro. Die nächste Unterstützung liegt am Tief vom Juni 2025 bei rund 110 Euro; fällt diese Marke, wäre der Abwärtstrend seit dem Februar-Hoch bestätigt, während erst eine Rückkehr über die 50-Tage-Linie das Bild aufhellen würde.
PepsiCo wächst im Ausland solide und kämpft im Heimatmarkt mit Preissenkungen um Käufer; ob diese Rechnung aufgeht, zeigt sich an der Menge und an der Marge. Entscheidend sind drei Marken: organisches Wachstum von mindestens 2,4 Prozent, ein Getränkevolumen in Nordamerika besser als minus vier Prozent und eine bestätigte Gewinnspanne von 8,55 bis 8,71 Dollar. Wie viel der 2,30 Dollar aus der Zollrückerstattung stammt, zeigt die Qualität des Quartals.
Die Aktie ist eine laufende Empfehlung des AKTIONÄR, der Stoppkurs bei 99 Euro sollte beachtet werden.
DER AKTIONÄR TV daily
Die AKTIONÄR TV-Redaktion versorgt Sie börsentäglich mit den Top-Videos der Woche. Ob Marktüberblick, Trading-Tipps, Charttechnik oder Einzelwerte: Unsere Experten verraten Ihnen alles Wissenswerte rund um die Themen, die Sie interessieren.
 Sofortkauf
