
 DER AKTIONÄR – Unsere App


 Heute, 12:54


 Bei Google bevorzugen
Wer bei steigenden Zinsen sofort an fallende Aktien denkt, sollte genauer hinsehen. Ein Blick auf die Börsenhistorie wirft eine überraschende Frage auf: Reagieren Aktienmärkte wirklich so eindeutig auf die Entscheidungen der US-Notenbank, wie es viele Anleger erwarten? Ein wichtiger Zusammenhang wird oft vernachlässigt.
Eine Zinserhöhung klingt nach Gegenwind: Kredite werden teurer, Investitionen können leiden. Diese Grafik überrascht dennoch: Von Oktober 1982 bis September 2026 weist sie in allen gezeigten Zeiträumen höhere durchschnittliche S&P-500-Gesamtrenditen nach Fed-Erhöhungen als nach Zinssenkungen aus. Nach einem Jahr stehen 14,9 Prozent 11,2 Prozent gegenüber; nach vier Jahren 62,7 zu 60,3 Prozent.
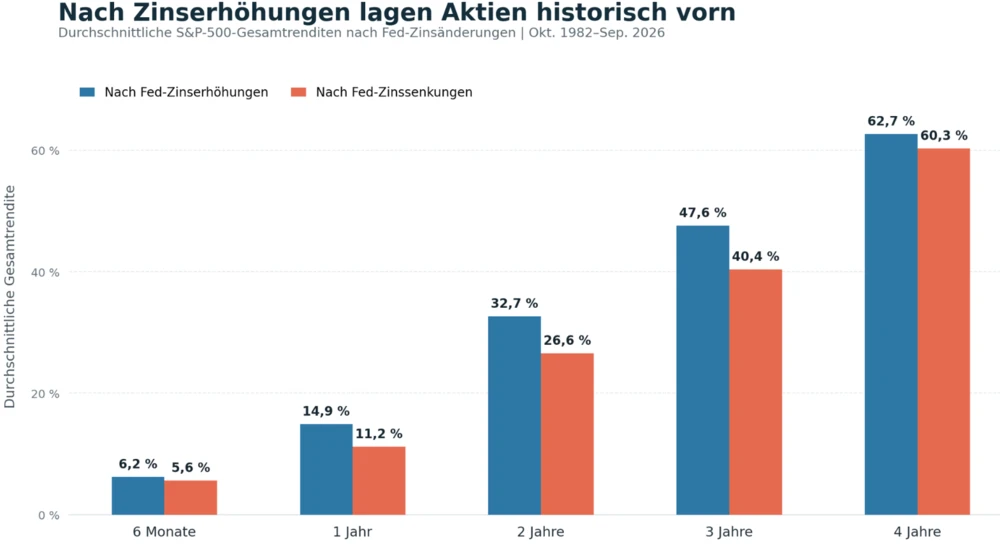
Das beweist nicht, dass höhere Zinsen Aktien antreiben. Ein wichtiger Grund ist das Konjunkturumfeld: Die Fed soll maximale Beschäftigung und stabile Preise fördern. Bei starker Nachfrage und steigendem Preisdruck kann sie die Zinsen erhöhen, um die Wirtschaft abzukühlen. Das passiert in der Regel, wenn die Konjunktur sich robust zeigt und Firmen weiter wachsen.
Die Geldpolitik wirkt zudem verzögert. Zinsänderungen beeinflussen Finanzierungsbedingungen und Entscheidungen von Unternehmen und Haushalten: Folgen für Wirtschaft und die Preisentwicklung zeigen sich nicht sofort. Anleger sollten daher auch auf den Anlass des Zinsschritts und die Entwicklung von Wachstum, Inflation und Unternehmensgewinnen schauen.
Zinserhöhungen waren historisch nicht automatisch schlecht für Aktien. Wer starke Trendaktien aus dem S&P 500 im Blick behalten möchte, findet im ganzheitlichen TSI-Premium-System alles aus erster Hand. Dazu gibt es in jeder Ausgabe die besten Signale aus 696 Aktien aus dem HDAX, Euro Stoxx und dem S&P 500.
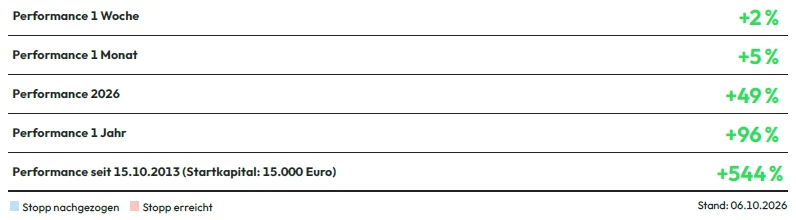
Der Track-Record zeigt, was das System für TSI-Premium-Leser liefert: Plus 49 Prozent seit Jahrebeginn, Plus 96 Prozent in 12 Monaten. Hier erfahren Sie mehr.
 Sofortkauf
